
Story
Coles业绩强劲为Woolworths财报设定高标准,市场聚焦利润率复苏
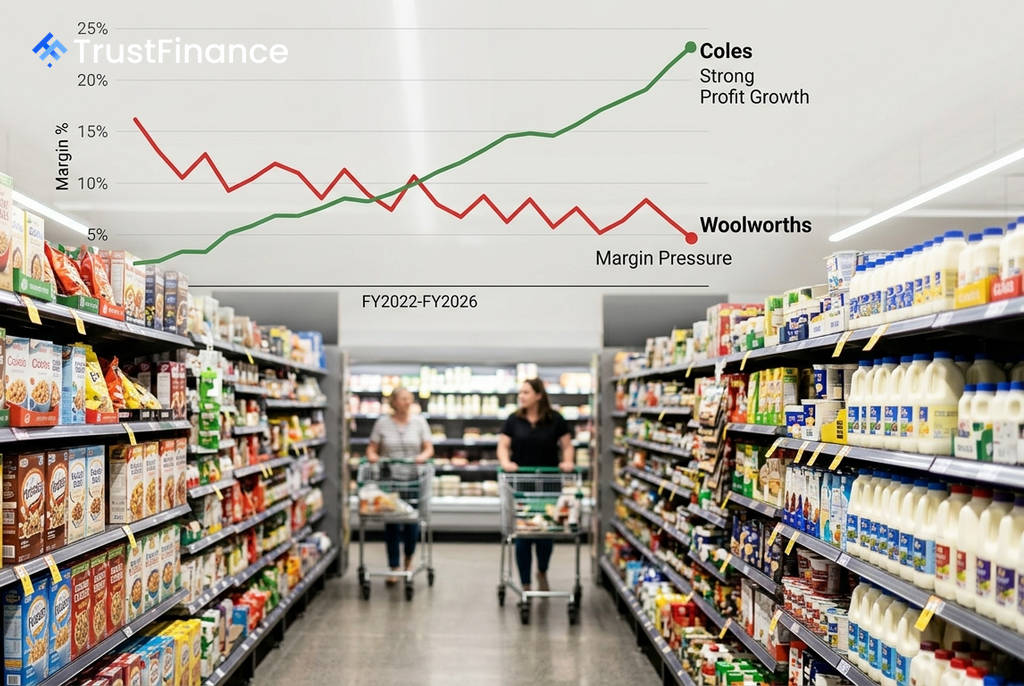
澳大利亚零售巨头Woolworths(ASX: WOW)定于8月26日公布其2026财年业绩报告。就在前一天,其主要竞争对手Coles(ASX: COL)公布了强劲的业绩,利润大幅增长,为整个行业设定了很高的期望值,也让Woolworths面临更大压力。
Coles设定行业标杆
根据Coles于8月25日发布的财报,该公司2026财年业绩全面超出市场预期。其关键财务数据包括:
- 税后净利润(NPAT):增长13.7%,达到12.6亿澳元。
- 集团销售额:增长2.8%,至456亿澳元。
- 超市业务息税前利润(EBIT):增长12.2%,利润率扩大43个基点至5.7%。
- 电商业务:销售额飙升26.4%,达到56亿澳元。
尽管业绩亮眼,但Coles的酒类业务表现疲软,EBIT大幅下滑47.8%至5900万澳元,公司计划在2027财年关闭30家相关门店。受整体强劲业绩提振,Coles股价上涨2.43%。
Woolworths面临利润率复苏大考
市场普遍预期Woolworths的2026财年收入将达到716.4亿澳元,每股收益(EPS)为1.26澳元,这将较2025财年的0.78澳元有显著回升。然而,分析师在过去一年中已将Woolworths的每股收益预期下调了8.4%,显示出对公司盈利能力的担忧。
 Ad
利润率是Woolworths面临的核心挑战。数据显示,其2025财年的净利润率仅为1.4%,远低于Coles过去五年稳定维持的2.4%至2.7%的水平。Woolworths的盈利能力在2024财年一度跌至接近盈亏平衡的0.2%。因此,即将发布的财报能否证明其有能力缩小与竞争对手的利润差距,将是市场关注的焦点。
关键看点与市场展望
从估值来看,Woolworths的往绩市盈率高达79.4倍,这主要是由于其过往盈利基数较低所致。相比之下,Coles在市盈率、股息收益率和股本回报率等各项指标上均更具吸引力。
投资者将在8月26日的财报中密切关注以下几个关键点:
- 超市业务利润率:能否像Coles一样实现利润率扩张。
- 电商渗透率:数字业务的增长速度是否能成为新的增长动力。
- 酒类业务表现:面对与Coles相似的消费逆风,其Dan Murphy's等品牌的表现如何。
- 2027财年业绩指引:公司对未来成本和通胀的展望将影响其盈利复苏的可持续性。
Coles的业绩证明,即使在注重成本的消费环境下,澳大利亚超市仍能实现利润增长。Woolworths拥有更大的收入规模,但必须证明其能将规模优势转化为更高的盈利能力。市场目前对其股价的定价反映了对一份平稳业绩的预期,若能实现超预期增长,可能引发股价重估;反之,若利润率再次令人失望,则可能加剧其股票的长期弱势表现。