
Story
Laporan Woolworths FY26 Dinanti, Prestasi Cemerlang Coles Tetapkan Penanda Aras Tinggi
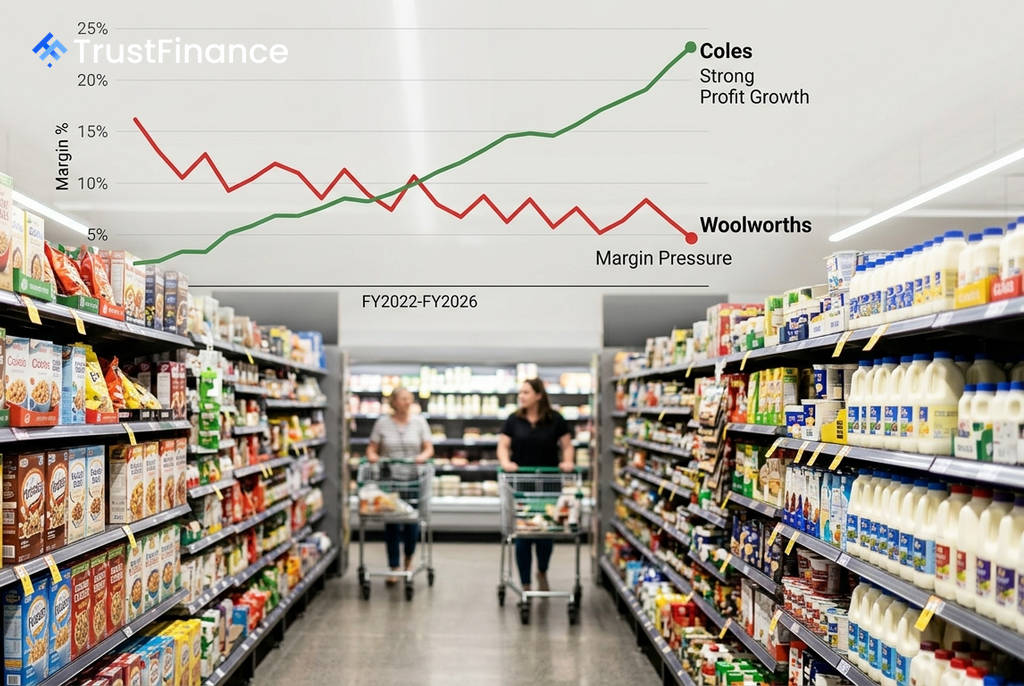
Woolworths Group (WOW) dijadualkan mengeluarkan laporan pendapatan tahun penuh 2026 (FY26) pada 26 Ogos, dengan pasaran meneliti sama ada gergasi peruncitan itu dapat menandingi prestasi kukuh yang baru sahaja dilaporkan oleh pesaing utamanya, Coles Group Ltd (COL).
Keputusan Coles yang diumumkan pada 25 Ogos telah menetapkan penanda aras yang tinggi, selepas syarikat itu melaporkan lonjakan 13.7% dalam keuntungan bersih selepas cukai (NPAT) kepada A$1.26 bilion, mengatasi jangkaan konsensus dan melonjakkan harga sahamnya sebanyak 2.43%.
Prestasi Coles Menjadi Tumpuan
Coles melaporkan keputusan yang memberangsangkan merentasi hampir semua segmen utamanya untuk FY26. Jualan kumpulan meningkat 2.8% kepada A$45.6 bilion, didorong oleh prestasi cemerlang dalam perniagaan pasar rayanya.
Pendapatan sebelum faedah dan cukai (EBIT) untuk segmen pasar raya meningkat 12.2%, dengan margin keuntungan berkembang sebanyak 43 mata asas kepada 5.7%. Di samping itu, perniagaan e-dagangnya mencatatkan pertumbuhan pesat sebanyak 26.4% kepada A$5.6 bilion. Namun, satu-satunya kelemahan adalah dalam segmen minuman keras, di mana EBIT menjunam 47.8%, menyebabkan rancangan penutupan 30 kedai pada FY27.
Cabaran Margin Woolworths
Bagi Woolworths, penganalisis menjangkakan pendapatan FY26 sebanyak A$71.64 bilion dengan pendapatan sesaham (EPS) sebanyak A$1.26, satu pemulihan yang ketara daripada A$0.78 yang dicatatkan pada FY25. Walau bagaimanapun, trend semakan semula oleh penganalisis adalah negatif, dengan anggaran EPS telah dipotong sebanyak 8.4% sepanjang tahun lalu.
 Ad
Isu utama bagi pelabur ialah margin keuntungan Woolworths yang tipis, yang berada pada 1.4% berbanding Coles yang lebih stabil pada 2.4%. Persoalan besar pada 26 Ogos ialah sama ada Woolworths boleh mula merapatkan jurang keuntungan ini.
Perkara Utama yang Perlu Diperhatikan
Pelabur dan penganalisis akan memberi tumpuan kepada beberapa pemboleh ubah utama dalam laporan Woolworths:
- Trajektori Margin Pasar Raya: Pasaran akan memantau sama ada Woolworths dapat menunjukkan peningkatan margin yang serupa dengan Coles untuk menyokong naratif pemulihannya.
- Pertumbuhan E-dagang: Prestasi segmen digital akan diteliti rapi, memandangkan ia merupakan pemacu pertumbuhan utama dalam sektor peruncitan.
- Prestasi Segmen Minuman Keras: Dengan EBIT minuman keras Coles jatuh hampir 48%, prestasi rangkaian Dan Murphy's milik Woolworths akan menjadi petunjuk penting mengenai tekanan perbelanjaan pengguna.
- Unjuran FY27: Panduan syarikat mengenai inflasi dan tekanan kos akan menentukan sama ada pemulihan EPS dapat diteruskan ke tahun kewangan berikutnya.
- Peruntukan Modal: Dengan nisbah hutang-kepada-ekuiti yang tinggi pada 371.1%, keupayaan Woolworths untuk menaikkan dividen atau perbelanjaan modal adalah lebih terhad berbanding Coles.
Walaupun Woolworths mempunyai kelebihan dari segi skala pendapatan, ia mesti membuktikan bahawa ia boleh menterjemahkan jualan yang lebih tinggi kepada keuntungan yang lebih baik. Kegagalan untuk menunjukkan kemajuan dalam margin berisiko melanjutkan prestasi kurang memberangsangkan sahamnya dalam beberapa tahun kebelakangan ini.