
Story
울월스, 26일 실적 발표... 경쟁사 콜스의 '깜짝 실적'에 부담 가중
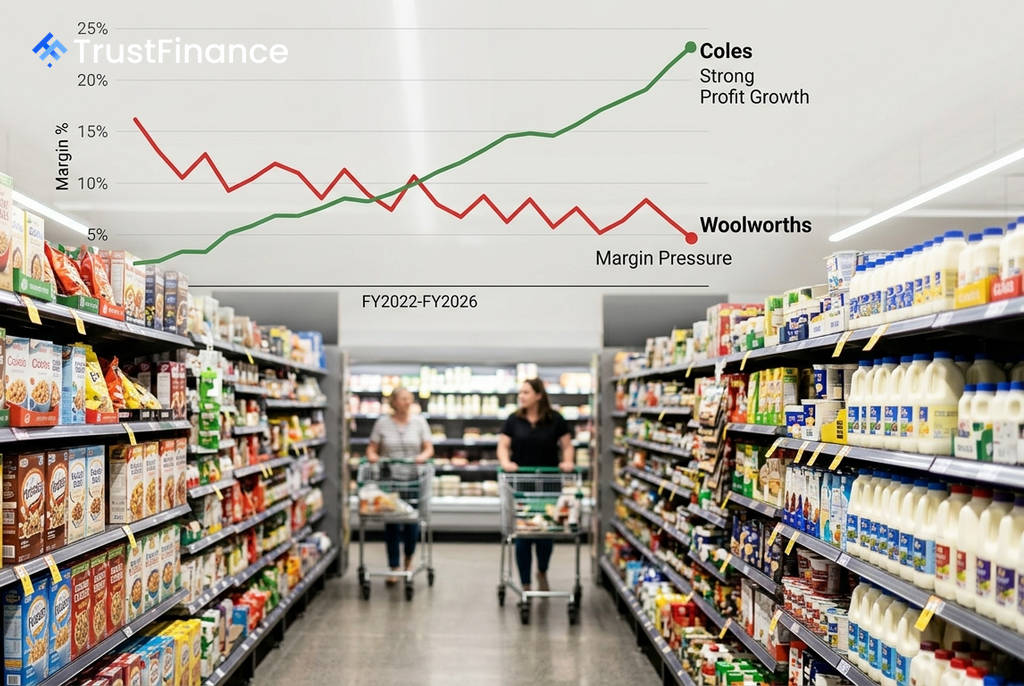
호주 최대 유통업체 중 하나인 울월스(Woolworths)가 오는 8월 26일(현지시간) 2026 회계연도 실적을 발표한다. 바로 하루 전 경쟁사인 콜스(Coles)가 시장 전망치를 상회하는 견조한 실적을 내놓으면서, 울월스가 이에 부응할 수 있을지 투자자들의 이목이 집중되고 있다.
경쟁사 콜스, 호실적으로 기준 높여
콜스 그룹은 8월 25일 실적 발표에서 2026 회계연도 순이익(NPAT)이 전년 대비 13.7% 급증한 12억 6,000만 호주달러(A$)를 기록했다고 밝혔다. 이는 시장 컨센서스를 웃도는 '어닝 서프라이즈'로, 발표 당일 콜스의 주가는 2.43% 상승 마감했다.
콜스는 그룹 전체 매출이 456억 호주달러로 2.8% 증가했으며, 특히 슈퍼마켓 부문 영업이익(EBIT)은 12.2% 늘었다. 영업이익률은 43bp(0.43%p) 개선된 5.7%를 기록하며 수익성이 크게 향상됐다. 다만 주류 사업부의 영업이익은 47.8% 급감하는 부진을 보였다.
수익성 회복 증명이 관건인 울월스
울월스는 이번 실적 발표에서 매출 716억 4,000만 호주달러, 주당순이익(EPS) 1.26 호주달러를 기록할 것으로 시장은 전망하고 있다. 이는 2025 회계연도의 EPS 0.78 호주달러에서 상당 부분 회복된 수치다. 하지만 지난 1년간 애널리스트들은 울월스의 EPS 추정치를 8.4% 하향 조정하며 비관적인 시각을 유지해왔다.
 Ad
가장 큰 과제는 수익성이다. 울월스의 순이익률은 2025 회계연도 기준 1.4%에 불과해, 지난 5년간 2.4%~2.7% 수준을 꾸준히 유지해온 콜스와 뚜렷한 격차를 보인다. 높은 부채비율(371.1%) 또한 배당 확대나 신규 투자 여력을 제한하는 요인으로 지적된다.
실적 발표 핵심 관전 포인트
8월 26일 발표에서 시장은 다음 네 가지 사항을 주목할 것으로 보인다.
- 슈퍼마켓 마진: 콜스가 달성한 43bp의 마진 개선을 울월스도 보여줄 수 있을지 여부.
- 전자상거래 성장: 콜스의 전자상거래 매출은 26.4% 성장했다. 울월스의 디지털 부문 성장세가 실적의 주요 동력이 될 수 있다.
- 주류 사업부 실적: 콜스와 마찬가지로 소비 심리 위축의 영향을 받는 주류 사업부(댄 머피 등)의 실적 방어 능력.
- 2027 회계연도 가이던스: 콜스가 향후 인플레이션 압력 강화를 예고한 만큼, 울월스의 비용 전망이 향후 실적의 향방을 가를 것이다.