
Story
ウールワース26年度決算、コールズの好業績が利益率改善への圧力に
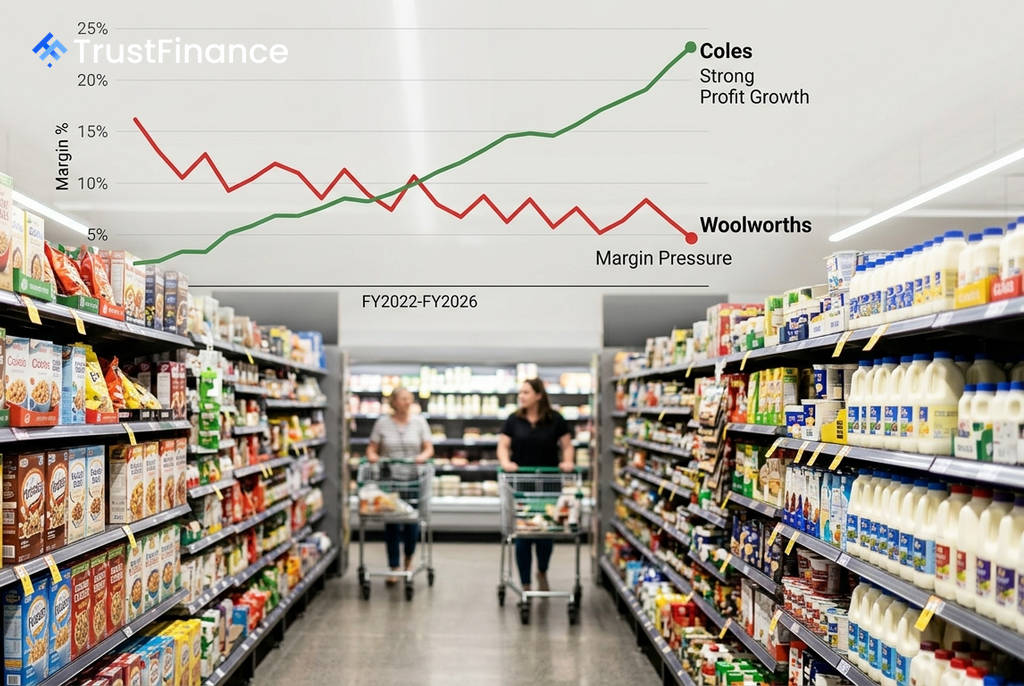
オーストラリアの小売大手ウールワース・グループ(WOW)は8月26日に2026年度通期決算を発表する。前日の25日に競合のコールズ・グループ(COL)が市場予想を上回る力強い決算を発表したことで、ウールワースが利益率の回復を証明できるかどうかに投資家の注目が集まっている。
コールズが設定した高いハードル
コールズが25日に発表した2026年度通期決算は、税引き後純利益(NPAT)が前年比13.7%増の12億6000万豪ドルとなり、市場のコンセンサス予想を上回った。これを受け、同社の株価は2.43%上昇した。
主な好材料は以下の通り。
- グループ売上高: 456億豪ドル(前年比2.8%増)
- スーパーマーケット事業のEBIT(利払い・税引き前利益): 12.2%増、利益率は43ベーシスポイント改善し5.7%に到達
- Eコマース売上高: 56億豪ドル(同26.4%増)
一方で、酒類事業のEBITは47.8%減の5900万豪ドルと大幅に落ち込み、2027年度に30店舗を閉鎖する計画が示された。これは業界共通の課題を示唆している。
焦点となるウールワースの利益率
 Ad
ウールワースに対する市場の最大の関心事は、利益率の改善だ。同社の純利益率は1.4%にとどまっており、過去5年間2.4%~2.7%の安定した水準を維持してきたコールズとの差は大きい。
アナリストによるウールワースの1株当たり利益(EPS)のコンセンサス予想は、過去1年間で8.4%下方修正されており、同社の収益力回復に対する懐疑的な見方がうかがえる。市場は、2026年度の売上高を716億4000万豪ドル、EPSを1.26豪ドルと予想しているが、この目標達成には利益率の大幅な改善が不可欠となる。
決算発表で注目されるポイント
8月26日の発表では、特に以下の点が注目されるだろう。
- スーパーマーケット事業の利益率: コールズが達成したようなマージン拡大を示せるかどうかが、回復シナリオの鍵を握る。
- Eコマース事業の成長: コールズのEコマース売上比率は13.6%に達しており、ウールワースがデジタル分野でどれだけ成長できるかが問われる。
- 酒類事業の業績: Dan Murphy'sなどを傘下に持つウールワースも、コールズ同様の消費者動向の逆風に直面している可能性が高い。
- 2027年度の業績見通し: コールズがインフレ圧力の継続を示唆した中、ウールワースのコスト管理と利益見通しが、株価の方向性を左右する。
コールズの決算は、コスト意識の高い消費環境下でもスーパーマーケットが利益成長を達成できることを証明した。ウールワースは売上規模では優位に立つが、それを利益に結びつけられるかが課題だ。市場はすでに一定の回復を織り込んでおり、コールズのような力強い結果を示せなければ、株価の長期的なアンダーパフォームが続くリスクがある。