
Story
Woolworths chuẩn bị công bố lợi nhuận: Kết quả ấn tượng của Coles tạo áp lực lớn
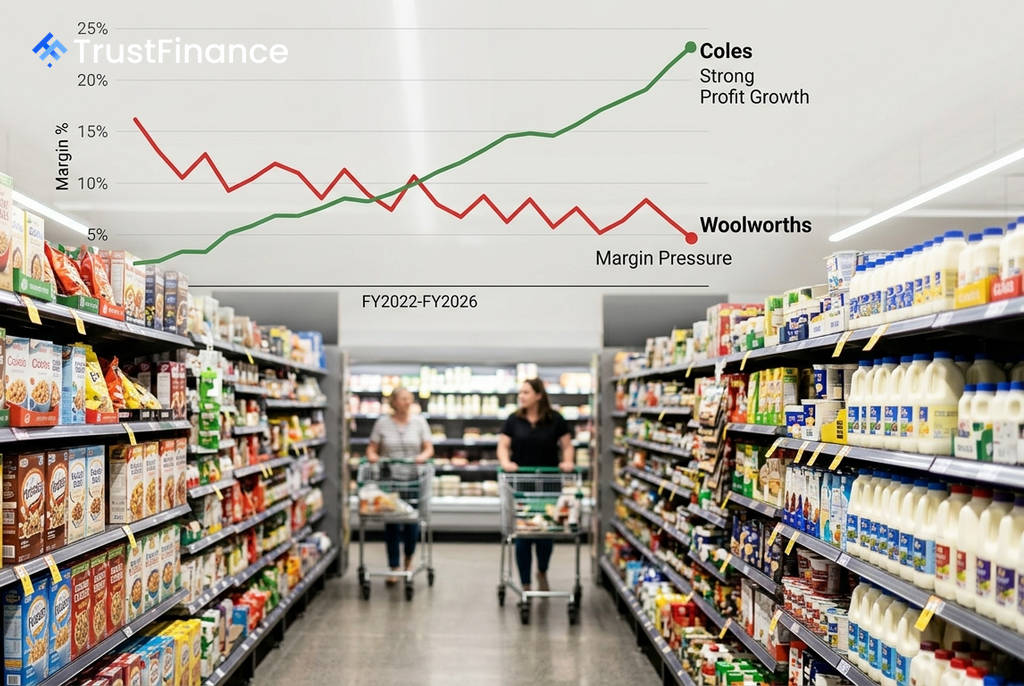
Tập đoàn Woolworths (WOW) dự kiến công bố kết quả tài chính cả năm 2026 vào ngày 26 tháng 8, chỉ một ngày sau khi đối thủ cạnh tranh trực tiếp là Coles Group (COL) báo cáo lợi nhuận tăng vọt. Kết quả tích cực của Coles đã đặt ra một tiêu chuẩn cao, khiến các nhà đầu tư tập trung sự chú ý vào khả năng phục hồi biên lợi nhuận của Woolworths.
Coles đặt ra tiêu chuẩn cao
Trong báo cáo công bố ngày 25 tháng 8, Coles Group đã vượt qua kỳ vọng của thị trường với những con số ấn tượng. Lợi nhuận ròng sau thuế (NPAT) tăng 13,7% lên 1,26 tỷ đô la Úc, trong khi doanh thu của tập đoàn tăng 2,8% đạt 45,6 tỷ đô la Úc. Cổ phiếu của Coles đã tăng 2,43% sau khi tin tức được công bố.
Các chỉ số hoạt động chính của Coles đều cho thấy sự tăng trưởng mạnh mẽ:
- Lợi nhuận trước lãi vay và thuế (EBIT) của mảng siêu thị tăng 12,2%, với biên lợi nhuận mở rộng thêm 43 điểm cơ bản lên 5,7%.
- Doanh thu thương mại điện tử tăng 26,4%, đạt 5,6 tỷ đô la Úc.
Tuy nhiên, mảng kinh doanh rượu là một điểm yếu khi EBIT giảm mạnh 47,8%, dẫn đến kế hoạch đóng cửa 30 cửa hàng trong năm tài chính 2027.
Thách thức phục hồi biên lợi nhuận của Woolworths
 Ad
Woolworths bước vào kỳ báo cáo với nhiều điều cần chứng minh. Giới phân tích đã liên tục cắt giảm dự báo lợi nhuận trên mỗi cổ phiếu (EPS) của công ty, với mức giảm 8,4% trong năm qua. Hiện tại, các chuyên gia kỳ vọng Woolworths sẽ đạt doanh thu 71,64 tỷ đô la Úc và EPS là 1,26 đô la Úc cho năm tài chính 2026.
Trọng tâm chú ý của thị trường là biên lợi nhuận. Biên lợi nhuận ròng của Woolworths chỉ ở mức 1,4%, thấp hơn đáng kể so với mức ổn định 2,4% của Coles. Về mặt định giá, Woolworths đang giao dịch với hệ số P/E dự phóng là 30,6 lần, cao hơn so với mức 24,6 lần của Coles, trong khi các chỉ số về lợi nhuận trên vốn chủ sở hữu (ROE) và nợ lại kém hấp dẫn hơn.
Các yếu tố chính cần theo dõi
Báo cáo của Woolworths vào ngày 26 tháng 8 sẽ được phân tích kỹ lưỡng dựa trên các yếu tố sau:
- Biên lợi nhuận mảng siêu thị: Liệu Woolworths có thể cho thấy sự cải thiện tương tự như mức tăng 43 điểm cơ bản của Coles hay không.
- Tăng trưởng thương mại điện tử: Tốc độ tăng trưởng của mảng kỹ thuật số sẽ là một đòn bẩy quan trọng cho tương lai.
- Hiệu quả mảng kinh doanh rượu: Với việc mảng rượu của Coles sụt giảm mạnh, hoạt động của chuỗi Dan Murphy's thuộc Woolworths sẽ chịu áp lực tương tự.
- Dự báo cho năm tài chính 2027: Triển vọng về chi phí và lạm phát sẽ quyết định liệu sự phục hồi EPS có thể tiếp diễn hay không.
- Phân bổ vốn: Với tỷ lệ nợ trên vốn chủ sở hữu cao ở mức 371,1%, khả năng tăng cổ tức và chi tiêu vốn (CapEx) của Woolworths sẽ bị hạn chế hơn so với Coles.
Kết quả của Coles đã chứng minh rằng các siêu thị Úc vẫn có thể tăng trưởng lợi nhuận trong môi trường chi phí cao. Dù có lợi thế về quy mô doanh thu, Woolworths phải chứng tỏ rằng họ có thể chuyển hóa điều đó thành lợi nhuận. Bất kỳ sự thất vọng nào về biên lợi nhuận đều có nguy cơ kéo dài giai đoạn hoạt động kém hiệu quả của cổ phiếu này.