
Story
台積電擬調漲報價並上修財測 凸顯AI時代定價能力
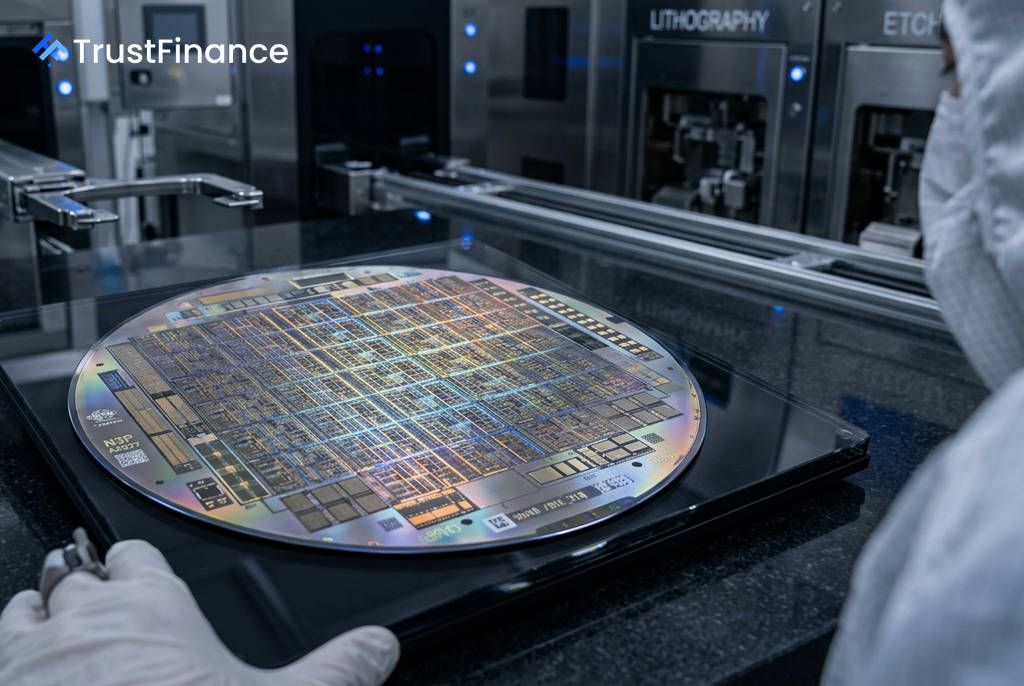
晶圓代工龍頭台積電 (TSMC) 在公佈創紀錄的季度利潤後,傳出計畫調漲晶圓代工價格,進一步鞏固其市場領導地位。此舉不僅推動其股價上漲,也向市場釋放出明確訊號:在人工智慧 (AI) 驅動的需求下,台積電擁有強大的定價能力。
漲價計畫彰顯市場主導權
根據消息人士透露,台積電計畫自 2027 年 1 月起,將晶圓代工價格調漲 5% 至 10%。此次漲價範圍涵蓋成熟製程(如12奈米、16奈米、28奈米)與先進製程(6奈米以下)。
台積電總裁魏哲家將此舉定位為「策略性而非機會主義」,旨在應對原物料、設備以及海外設廠(如亞利桑那州投資案)不斷上漲的成本。對投資人而言,此消息緩解了先前對於高額資本支出可能侵蝕利潤率的擔憂,並將龐大投資重新定義為由強勁需求驅動的必要擴張。
財報強勁 展望樂觀
漲價計畫的底氣來自於公司卓越的營運表現。台積電最新公布的第二季財報數據全面優於預期,為其漲價策略提供了堅實基礎:
- 第二季營收:402 億美元,優於市場預期的 399.4 億美元。
- 第二季毛利率:67.7%,高於公司財測指引。
- 第二季淨利:年增 77%,達到創紀錄的新台幣 7066 億元。
- 先進製程:7 奈米及以下製程佔第二季晶圓銷售額的 77%。
- 高效能運算 (HPC):佔總營收 66%,季增 20%。
 Ad
展望未來,台積電預計第三季營收將介於 446 億至 458 億美元之間,並將 2026 全年資本支出預算從原先的 520-560 億美元,上調至 600-640 億美元。同時,公司將全年營收成長率預估上調至 40% 以上,顯示對後市的高度信心。
多空因素與後市分析
在強勁的業績支撐下,券商 D.A. Davidson 已將台積電目標價從 450 美元上調至 500 美元。然而,市場仍關注幾個關鍵的多空因素。利多方面,台積電在 AI 晶片領域的獨佔性地位使其具備無可比擬的定價能力,且預期供需缺口將持續至 2029-2030 年。
另一方面,空方論點則聚焦於潛在風險。首先,2 奈米製程的初期量產可能在短期內對毛利率造成 3-4 個百分點的稀釋。其次,高達 640 億美元的資本支出是一項巨大承諾。最後,儘管公司透過亞利桑那州設廠等方式分散風險,但台海地緣政治緊張局勢仍是長期結構性隱憂。
總體而言,台積電不僅是 AI 浪潮的參與者,更是構築這波浪潮的基礎設施。此次漲價計畫證實了其對客戶的強大議價能力,而由 AI 驅動的資本支出超級週期,則是支撐其長期成長的結構性利多。