
Story
TSMC, 2분기 어닝 서프라이즈 속 파운드리 가격 5~10% 인상 발표
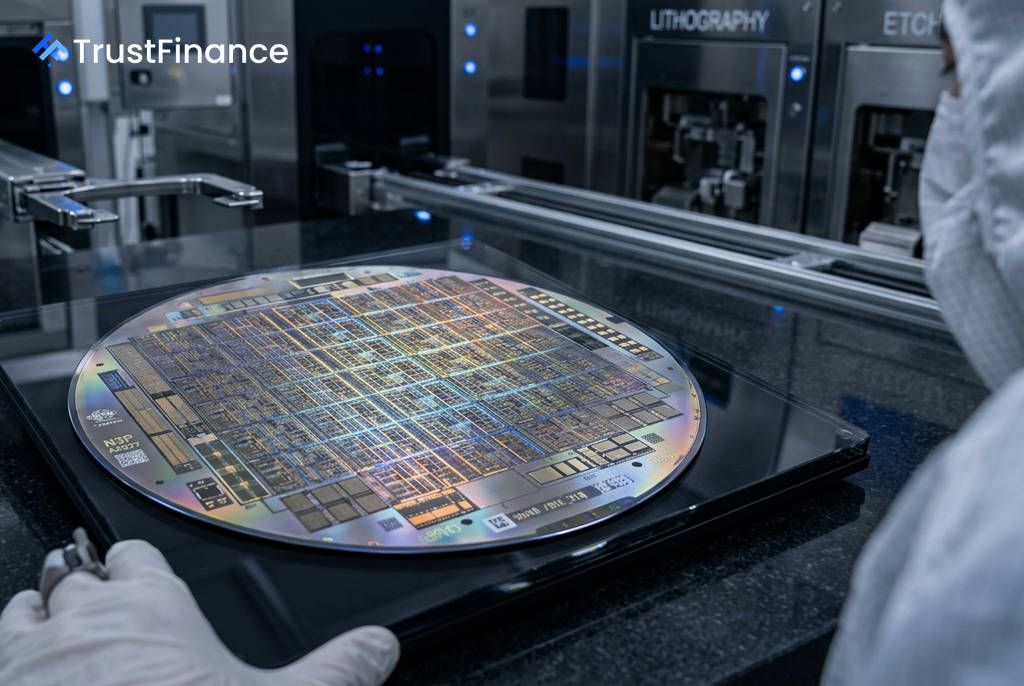
세계 최대 반도체 파운드리(위탁생산) 업체인 TSMC가 기록적인 2분기 실적과 함께 파운드리 가격 인상 계획을 발표하며 인공지능(AI) 시대의 강력한 시장 지배력을 과시했다. 이번 발표는 막대한 설비투자(CAPEX)에 대한 시장의 우려를 잠재우고, 지속적인 수요 강세에 대한 자신감을 내비친 것으로 풀이된다.
기록적 실적과 가격 인상 발표
TSMC는 2분기 실적 발표를 통해 시장 예상치(399억 4000만 달러)를 상회하는 402억 달러의 매출을 기록했다고 밝혔다. 매출 총이익률은 67.7%로 회사 가이던스를 웃돌았으며, 순이익은 전년 동기 대비 77% 급증한 7066억 대만 달러(TWD)를 달성하며 사상 최고치를 경신했다.
특히 AI 칩 수요를 반영하는 고성능 컴퓨팅(HPC) 부문 매출이 전체의 66%를 차지하며 전 분기 대비 20% 성장했다. 7나노 이하 선단 공정 매출 비중은 전체 웨이퍼 매출의 77%에 달했다.
실적 발표 직후, 업계 소식통에 따르면 TSMC는 2027년 1월부터 12나노, 16나노, 28나노 등 성숙 공정과 6나노 이하 선단 공정을 모두 포함해 파운드리 가격을 5~10% 인상할 계획이다. C.C. 웨이 최고경영자(CEO)는 이번 가격 인상이 원자재, 장비, 그리고 애리조나 공장 건설 등 해외 생산기지 구축 비용 상승을 상쇄하기 위한 "기회주의적이 아닌 전략적 결정"이라고 설명했다.
시장 전망 및 투자은행 평가
TSMC는 긍정적인 실적과 함께 낙관적인 전망을 제시했다. 회사는 3분기 매출 가이던스로 446억~458억 달러를 제시했으며, 2026년 연간 매출 성장률 전망치를 40% 이상으로 상향 조정했다.
 Ad
또한 연간 설비투자(CAPEX) 계획도 기존 520억~560억 달러에서 600억~640억 달러로 대폭 증액했다. 이는 AI 칩 수요에 대응하기 위한 공격적인 투자를 지속하겠다는 의미로 해석된다. 실적 발표 후 투자은행 DA 데이비슨은 TSMC의 목표 주가를 기존 450달러에서 500달러로 상향 조정하며 '매수' 등급을 유지했다.
강세론과 약세론: 주요 관전 포인트
TSMC의 이번 발표는 시장의 강세론에 힘을 싣고 있지만, 투자자들이 유의해야 할 약세 요인도 상존한다.
- 강세 요인: AI 수요에 기반한 압도적인 가격 결정력, 세계 최고 수준의 이익률, 2029-2030년까지 예상되는 공급 부족에 따른 구조적 성장 가능성 등이 꼽힌다.
- 약세 요인: 애플, 엔비디아 등 주요 고객사의 가격 저항 가능성, 2나노 공정 전환에 따른 일시적인 이익률 하락(3~4%p 예상), 대만-중국 간 지정학적 리스크, 그리고 반도체 산업의 역사적인 경기 순환 변동성 등은 잠재적 위험 요소다.
결론적으로 TSMC는 AI 시장의 단순한 참여자가 아니라, AI 인프라 그 자체라는 점을 증명하고 있다. 단기적인 이익률 압박이나 지정학적 우려에도 불구하고, AI 슈퍼 사이클이 가져올 구조적인 수요와 이를 바탕으로 한 가격 통제력은 TSMC의 장기적인 성장 동력으로 작용할 전망이다.