
Story
TSMC、2027年からの値上げを発表 記録的利益と強気見通しが支配力を裏付け
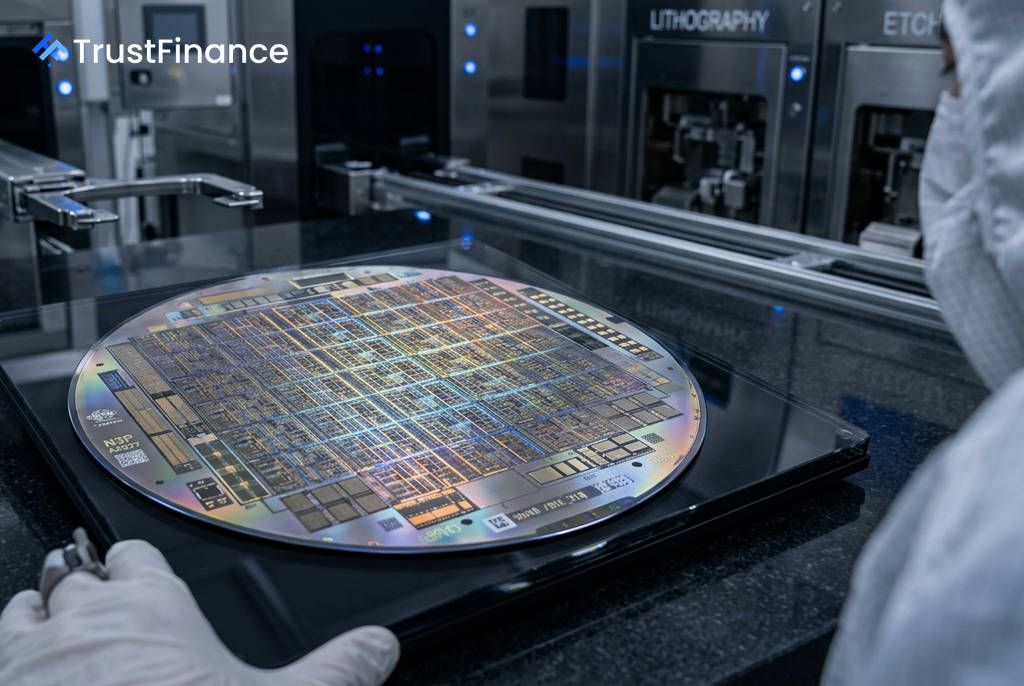
半導体受託製造(ファウンドリ)世界最大手の台湾積体電路製造(TSMC)が、2027年1月から主要製品の価格を5~10%引き上げる計画であることが報じられた。記録的な利益を計上し、通年の売上高見通しを上方修正する中での値上げ発表は、同社の市場における圧倒的な優位性を示すものとして投資家の注目を集めている。
値上げの背景と戦略
関係者によると、今回の価格引き上げは、12nm、16nm、28nmといった成熟プロセスから、6nm以下の先端プロセスまで幅広く対象となる。C.C.ウェイ(魏哲家)最高経営責任者(CEO)は、この動きを「機会主義的ではなく戦略的」なものと位置付けている。原材料費、製造装置、そしてアリゾナ州の新工場に2650億米ドルを投じるなど、海外での工場建設コストの上昇を吸収する必要性を理由に挙げている。
市場ではこれまで、巨額の設備投資が利益率を圧迫するとの懸念があった。しかし、今回の値上げ方針は、旺盛な需要に支えられた投資であり、そのコストを価格に転嫁できる強力な交渉力を持っていることを示唆している。
記録を更新した第2四半期決算
この強気な姿勢は、好調な業績によって裏付けられている。TSMCが発表した2026年第2四半期決算は、市場予想を上回る内容となった。
- 売上高: 402億米ドル(市場予想399.4億米ドル)
- 粗利益率: 67.7%(会社ガイダンスを上回る)
- 純利益: 前年同期比77%増の7066億台湾ドル(過去最高)
 Ad
特に、AIチップ需要を反映し、高性能コンピューティング(HPC)部門が全売上高の66%を占め、前期比で20%成長した。また、7nm以下の先端プロセスがウエハー売上高の77%を占めており、技術的優位性が収益に直結していることがわかる。
強気な見通しと市場の反応
TSMCは今後の見通しについても自信を示している。2026年第3四半期の売上高を446億~458億米ドルと予測し、2026年通期の売上高成長率見通しを40%超に引き上げた。また、設備投資額も従来の520億~560億米ドルから600億~640億米ドルに増額した。
この発表を受け、DA DavidsonのアナリストはTSMCの目標株価を450ドルから500ドルへ引き上げ、「買い」の評価を維持した。一方で、2nmプロセスの立ち上げに伴う一時的な利益率の低下や、台湾を巡る地政学的リスク、巨額な設備投資の負担を懸念する見方も存在する。しかし、2030年頃まで続くと予想されるAI半導体の需要超過という構造的な追い風が、こうした懸念を上回るとの見方が市場では優勢だ。
今回の値上げは、TSMCが単にAIブームの恩恵を受けるだけでなく、そのインフラそのものを担う存在であることを明確にした。顧客が列をなす状況で価格を引き上げられる企業は稀であり、同社の長期的な成長シナリオの確度を高めるものと受け止められている。