
Story
台积电计划大幅提价,创纪录盈利凸显其在AI市场的主导地位
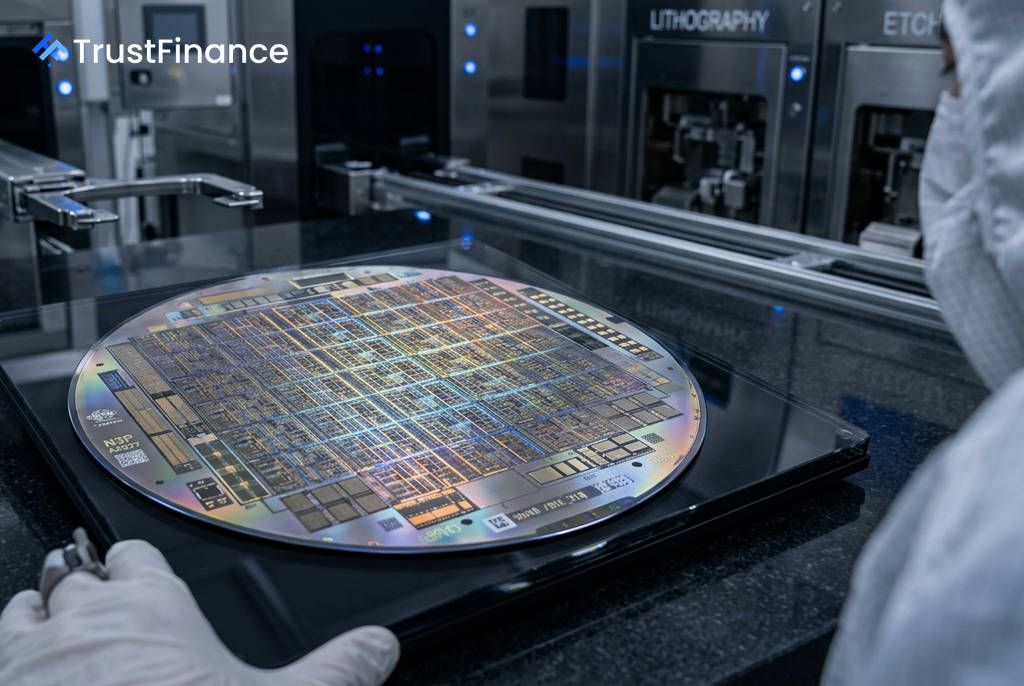
全球最大的芯片代工商台积电 (TSMC) 计划进行大幅价格上调,此举得益于其创纪录的季度盈利和强劲的业绩展望,进一步巩固了其在人工智能驱动的半导体市场中的核心地位。
强劲业绩支撑涨价底气
根据台积电发布的最新业绩,其第二季度表现超出市场预期,凸显了公司稳健的运营基本面。
- 季度营收:达到 402亿美元,超过分析师预期的399.4亿美元。
- 季度利润:同比增长 77%,达到创纪录的7066亿新台币。
- 毛利率:达到 67.7%,高于公司此前的指引。
- 先进制程贡献:7纳米及以下先进制程的营收占晶圆总收入的 77%。
- 高性能计算 (HPC):已成为最大的收入来源,占总营收的 66%,环比增长20%。
展望未来,台积电预计2026年第三季度营收将在446亿至458亿美元之间。公司同时将2026年全年营收增长预期上调至 40% 以上,并将年度资本支出从原先的520-560亿美元提高至 600-640亿美元。
价格上涨的战略考量
据Investing.com援引消息人士透露,台积电计划从2027年1月起,将其晶圆代工价格上调 5%至10%。此次调价覆盖范围广泛,包括12nm、16nm、28nm等成熟制程,以及6nm以下的先进制程。
 Ad
公司首席执行官魏哲家 (C.C. Wei) 将此举描述为“战略性而非机会主义”。他解释称,提价旨在抵消原材料、设备以及海外建厂(如在美国亚利桑那州投资2650亿美元设厂)带来的成本上涨。这一举措向市场传递了一个明确信号:巨额的资本支出是基于强劲的客户需求,并且公司有能力通过价格调整来确保其盈利能力。
市场观点与潜在风险
在财报发布后,华尔街反应积极。例如,券商DA Davidson将其对台积电的目标股价从450美元上调至 500美元,并维持“买入”评级。
然而,投资者仍需关注多空双方的核心论点。看涨者认为,台积电拥有无与伦比的定价权,其世界级的毛利率和人工智能带来的长期需求顺风是其核心优势。此外,海外扩张有助于分散地缘政治风险。
另一方面,看空者指出,价格上涨可能面临来自苹果、英伟达等大客户的阻力。同时,2纳米制程的初期量产可能会在短期内拉低3-4个百分点的毛利率。此外,高昂的资本支出承诺、围绕台湾的地缘政治紧张局势以及半导体行业固有的周期性,都是不容忽视的潜在风险。