
Story
TSMC Sinyalkan Dominasi dengan Rencana Kenaikan Harga di Tengah Rekor Laba
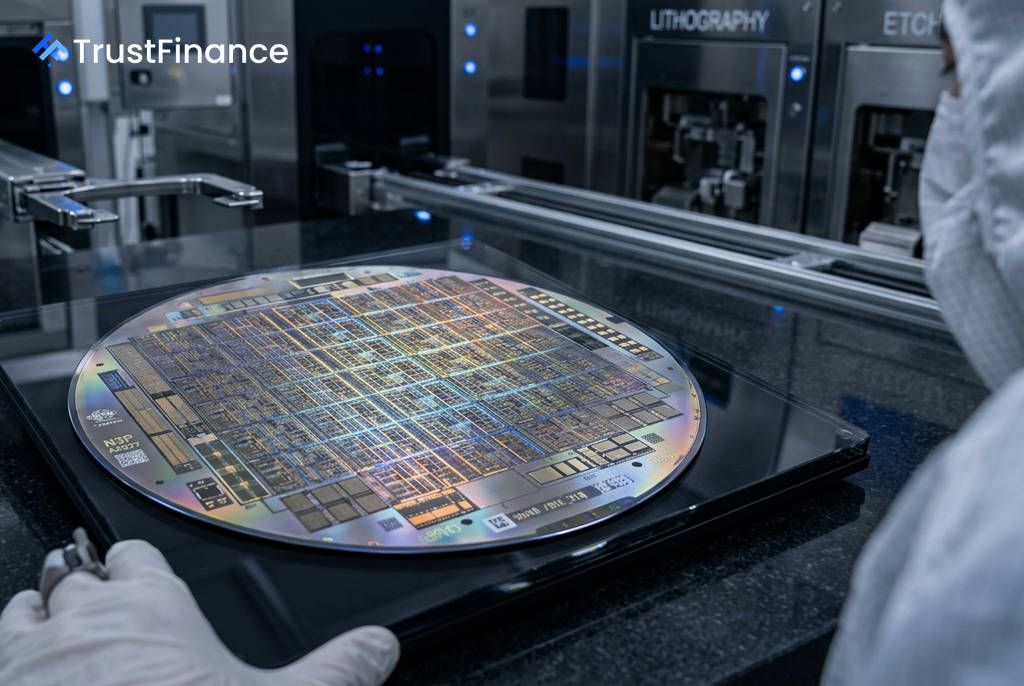
Taiwan Semiconductor Manufacturing Co. (TSMC) berencana menaikkan harga fabrikasi cipnya, sebuah langkah yang menandakan kepercayaan diri yang luar biasa di tengah permintaan kecerdasan buatan (AI) yang melonjak. Sinyal dominasi ini diperkuat oleh laporan kinerja kuartal kedua yang melampaui ekspektasi, dengan laba mencetak rekor baru dan proyeksi pendapatan setahun penuh yang ditingkatkan secara signifikan.
Kinerja Keuangan Lampaui Ekspektasi
Menurut laporan keuangannya, TSMC membukukan kinerja yang solid pada kuartal kedua (Q2) 2026, yang menjadi fondasi bagi langkah strategisnya. Angka-angka kunci yang dirilis menunjukkan kekuatan operasional perusahaan:
- Pendapatan Q2: $40,2 miliar, sedikit di atas estimasi analis sebesar $39,94 miliar.
- Laba Q2: Melonjak 77% secara tahunan (YoY) mencapai rekor T$706,6 miliar.
- Marjin Kotor Q2: Mencapai 67,7%, melampaui panduan yang diberikan perusahaan.
- Kontributor Utama: Node canggih (7nm ke bawah) menyumbang 77% dari pendapatan wafer, dengan segmen *High-Performance Computing* (HPC) menjadi pendorong utama, tumbuh 20% dari kuartal sebelumnya.
Berangkat dari hasil ini, TSMC menaikkan proyeksi pendapatan setahun penuh 2026 menjadi di atas 40% dan meningkatkan alokasi belanja modal (*capex*) menjadi $60–$64 miliar, naik dari $52–$56 miliar sebelumnya.
Kenaikan Harga yang Strategis
 Ad
Sumber industri mengungkapkan bahwa TSMC berencana menaikkan harga *foundry* sebesar 5–10% mulai Januari 2027. Kenaikan ini akan berlaku untuk node matang (seperti 12nm, 16nm, 28nm) dan node canggih (di bawah 6nm).
CEO C.C. Wei menegaskan bahwa langkah ini bersifat "strategis, bukan oportunistis." Kenaikan harga diperlukan untuk mengimbangi peningkatan biaya material, peralatan, dan konstruksi pabrik di luar negeri, termasuk investasi besar senilai $265 miliar di Arizona, AS. Bagi investor, langkah ini mengubah narasi belanja modal yang tinggi dari potensi penekan marjin menjadi investasi yang didorong oleh permintaan kuat dengan mekanisme pendapatan yang sudah jelas.
Implikasi bagi Pasar dan Investor
Langkah TSMC memberikan sinyal kuat tentang kekuatan penetapan harganya (*pricing power*) yang jarang terjadi, di mana permintaan dari pelanggan seperti Apple dan NVIDIA begitu tinggi sehingga mereka dapat menaikkan harga tanpa khawatir kehilangan bisnis. Analis di DA Davidson merespons positif dengan menaikkan target harga saham TSM menjadi $500 dari $450, dengan mempertahankan peringkat Beli.
Namun, investor tetap menimbang beberapa risiko. Skenario optimistis (*bull case*) berfokus pada dominasi TSMC dalam infrastruktur AI, dengan kesenjangan pasokan-permintaan yang diperkirakan berlanjut hingga 2029-2030. Di sisi lain, skenario pesimistis (*bear case*) menyoroti potensi penurunan marjin sementara akibat pengembangan node 2nm, risiko eksekusi dari belanja modal masif, serta ketegangan geopolitik antara Taiwan dan Tiongkok yang menjadi risiko struktural.