
Story
TSMC tăng giá, lợi nhuận kỷ lục khẳng định vị thế thống lĩnh ngành bán dẫn
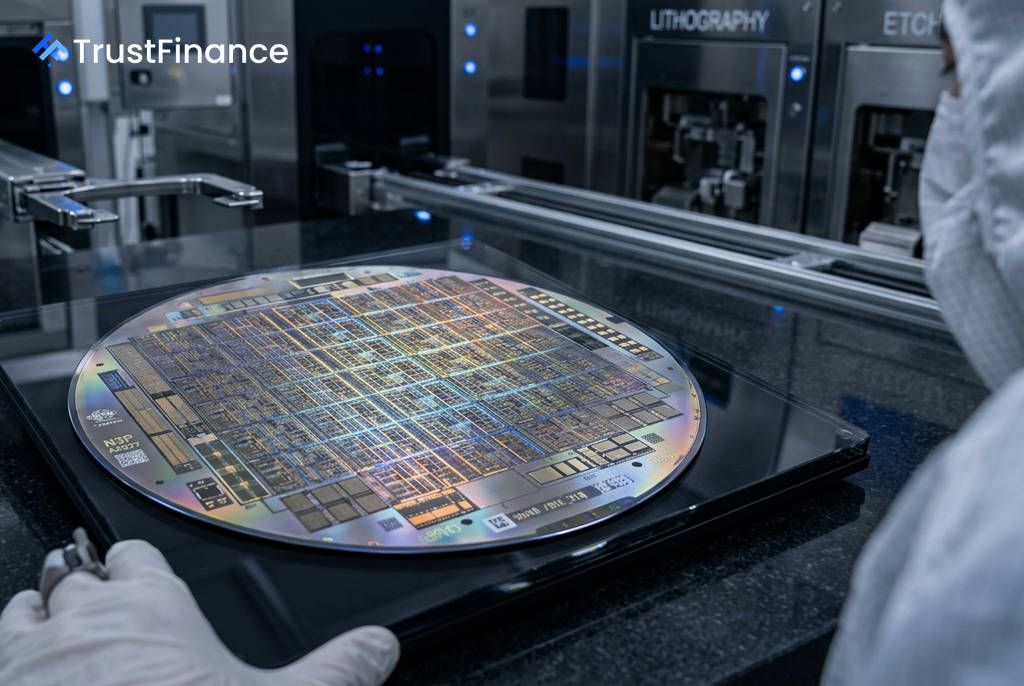
Taiwan Semiconductor Manufacturing (TSMC) đang phát đi một tín hiệu mạnh mẽ về sự thống trị thị trường khi có kế hoạch tăng giá sản phẩm trong bối cảnh công bố lợi nhuận quý 2 tăng kỷ lục và nâng dự báo tăng trưởng cả năm. Động thái này cho thấy quyền lực định giá vượt trội của công ty trong kỷ nguyên bùng nổ của trí tuệ nhân tạo (AI).
Động thái tăng giá và kết quả kinh doanh ấn tượng
Theo các nguồn tin gần đây, TSMC dự định tăng giá xưởng đúc từ 5-10% bắt đầu từ tháng 1 năm 2027. Mức tăng này sẽ áp dụng cho cả các tiến trình trưởng thành (12nm, 16nm, 28nm) và các tiến trình tiên tiến (dưới 6nm).
Giám đốc điều hành C.C. Wei nhấn mạnh rằng đây là một quyết định "mang tính chiến lược, không phải cơ hội". Công ty cần bù đắp chi phí gia tăng cho vật liệu, thiết bị và xây dựng các nhà máy ở nước ngoài, bao gồm cả dự án trị giá 265 tỷ USD tại Arizona. Động thái này cũng giúp tái định hình câu chuyện về chi tiêu vốn (capex) cao, cho thấy đây là khoản đầu tư đáp ứng nhu cầu chứ không phải gánh nặng làm giảm biên lợi nhuận.
Nền tảng cho quyết định này là kết quả kinh doanh quý 2 năm 2026 vô cùng khả quan:
- Doanh thu Q2: 40,2 tỷ USD, vượt qua ước tính 39,94 tỷ USD.
- Lợi nhuận ròng Q2: Tăng 77% so với cùng kỳ năm trước, đạt mức kỷ lục 706,6 tỷ Đài tệ.
- Biên lợi nhuận gộp Q2: 67,7%, cao hơn mức dự báo của công ty.
- Các tiến trình tiên tiến (7nm trở xuống) chiếm 77% doanh thu wafer.
- Mảng điện toán hiệu năng cao (HPC) chiếm 66% doanh thu, tăng 20% so với quý trước.
Triển vọng tích cực và cam kết đầu tư lớn
 Ad
TSMC đã nâng cao triển vọng kinh doanh, củng cố niềm tin của nhà đầu tư. Công ty dự báo doanh thu quý 3 năm 2026 sẽ đạt từ 44,6 tỷ đến 45,8 tỷ USD. Quan trọng hơn, dự báo tăng trưởng doanh thu cả năm 2026 được nâng lên mức trên 40%.
Để đáp ứng nhu cầu bùng nổ, đặc biệt từ lĩnh vực AI, TSMC cũng đã tăng ngân sách chi tiêu vốn (capex) cho cả năm lên mức 60-64 tỷ USD, so với mức 52-56 tỷ USD trước đó. Sau báo cáo kết quả kinh doanh, công ty phân tích DA Davidson đã nâng giá mục tiêu cho cổ phiếu TSMC lên 500 USD từ mức 450 USD, duy trì khuyến nghị "Mua".
Luận điểm đầu tư: Rủi ro và cơ hội
Đối với các nhà đầu tư, vị thế của TSMC mang lại cả cơ hội lớn và những rủi ro cần cân nhắc. Về mặt tích cực, quyền lực định giá của công ty là không thể bàn cãi khi nhu cầu chip AI dự kiến sẽ vượt cung cho đến giai đoạn 2029-2030. TSMC không chỉ hưởng lợi từ làn sóng AI, mà còn là nền tảng hạ tầng cốt lõi cho làn sóng đó.
Tuy nhiên, vẫn có những yếu tố rủi ro. Các khách hàng lớn như Apple và NVIDIA có thể phản đối việc tăng giá. Việc chuyển sang tiến trình 2nm mới có thể tạm thời làm giảm biên lợi nhuận trong quý 3. Ngoài ra, cam kết capex khổng lồ, căng thẳng địa chính trị giữa Đài Loan và Trung Quốc, cùng với tính chu kỳ của ngành bán dẫn vẫn là những yếu tố bất định cần được theo dõi chặt chẽ.