
Story
Foot Locker 整合挑戰浮現,標普將 Dick's Sporting Goods 展望下調至「穩定」
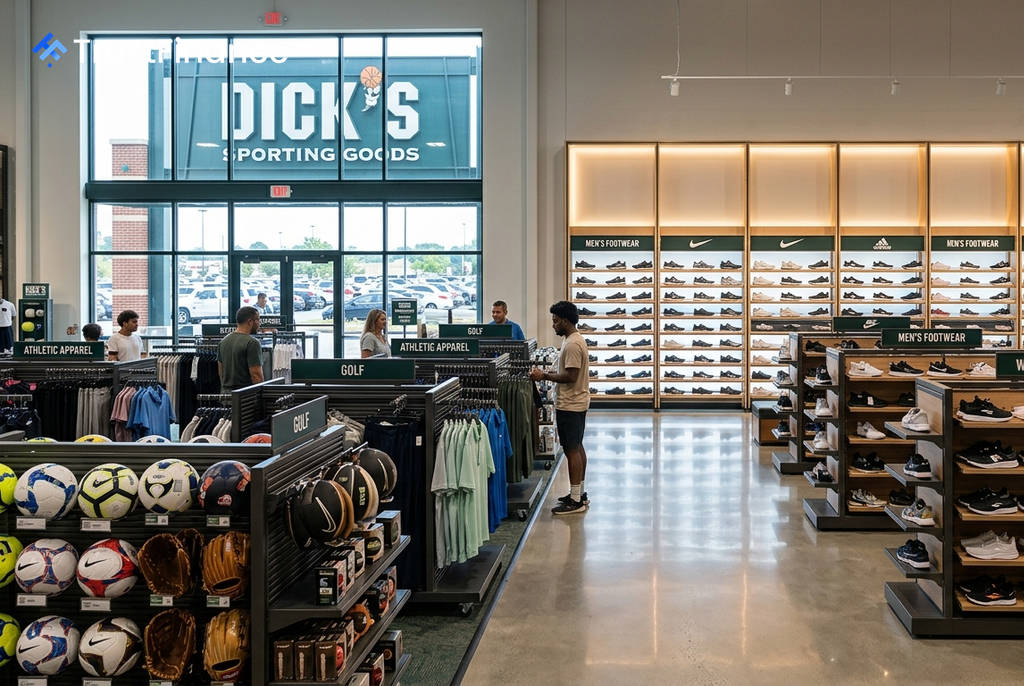
標普全球評級(S&P Global Ratings)宣布,將美國運動用品零售商 Dick’s Sporting Goods(NYSE: DKS)的展望從「正面」下調至「穩定」,同時確認其「BBB」發行人信用評級。此舉主要反映了在競爭激烈的促銷零售環境下,該公司整合 Foot Locker 收購案所面臨的挑戰。
收購案拖累財務槓桿預期
評級機構指出,Foot Locker 的轉型困境,將使 Dick's 的財務槓桿持續高於先前預期。標普現在預測,Dick's 的槓桿率在 2027 財年結束前將維持在 2 倍以上,而此前的預測為 2026 財年降至 2 倍以下。
具體而言,經標普調整後的槓桿率預計在 2026 年底達到約 2.4 倍,顯著高於先前預估的 1.7 倍。這項調整顯示,收購案對公司財務結構的短期壓力超出預期。
本業與新業務表現兩樣情
儘管展望遭下調,Dick's 的核心業務依然表現穩健。受惠於世界盃相關的消費人流及更廣泛的產品線,其核心業務的同店銷售額實現了 4.9% 的增長,顯示其基本盤仍然強勁。
 Ad
然而,去年秋季收購的 Foot Locker 業務則面臨挑戰,其同店銷售額下滑了 3.6%。報告指出,Foot Locker 的新產品上市表現不如預期,且在產品關聯性方面存在問題,這對鞋類銷售佔比高達 85% 的業務而言尤其不利。
整合成本侵蝕現金流與利潤
整合 Foot Locker 的成本壓力也反映在公司的財務預測上。標普預計,Dick's 經調整後的 EBITDA 利潤率將從 2025 財年的 15.1% 收縮至 2026 財年的 14.8%。
此外,由於展店和整合相關的資本支出預計將年增約 4.63 億美元,達到近 16 億美元,2026 財年的自由營運現金流預計將從約 3.91 億美元大幅縮減至約 1.65 億美元。
雖然公司設定了 1 億至 1.25 億美元的成本節約綜效目標,但標普認為這些效益需要更長時間才能實現。截至 2026 年第二季末,Dick's 擁有約 9.14 億美元現金,且其 20 億美元的循環信貸額度尚未使用,提供了短期流動性緩衝。