
Story
S&P、ディックスの格付け見通しを「安定的」に引き下げ フットロッカー買収が重荷に
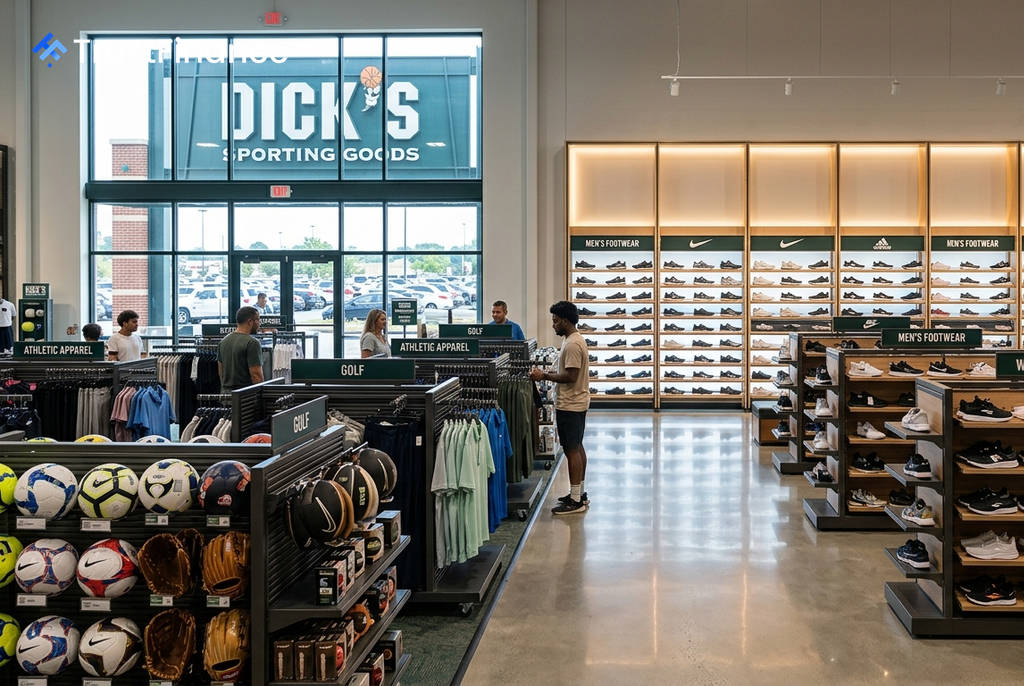
S&Pグローバル・レーティングスは、米スポーツ用品大手ディックス・スポーティング・グッズ(NYSE: DKS)の格付け見通しを「ポジティブ」から「安定的」に引き下げた。発行体格付けは「BBB」で据え置かれたものの、買収したフットロッカー事業の立て直しの遅れが財務見通しの重荷となっている。
格付け見通し引き下げの背景
今回の見通し引き下げは、販売促進が激化する小売環境と、昨年秋に買収したフットロッカー事業の業績不振が主な要因だ。フットロッカーの既存店売上高は、新製品の販売が期待を下回り3.6%減少した。特に、売上の85%を占めるフットウェア部門の不振が響いている。
一方で、ディックスの中核事業は好調を維持しており、ワールドカップ関連の需要なども追い風に、既存店売上高は4.9%増加した。フットロッカーの不振が、本体の好調な業績を相殺する形となっている。
財務指標への影響
S&Pは、フットロッカーの業績がディックスの財務指標に与える影響について、従来よりも慎重な見方を示している。同社はディックスの財務レバレッジが2027年度まで2倍を超えて推移すると予測を修正した。これは、2026年度には2倍未満に低下するとしていた従来の見通しからの後退となる。
 Ad
S&Pによる主な財務予測は以下の通り。
- S&P調整後レバレッジ: 2026年末時点で約2.4倍に達する見込み(従来予想:1.7倍)。
- 調整後EBITDAマージン: 2025年度の15.1%から2026年度には14.8%に縮小すると予測。
- フリー・オペレーティング・キャッシュフロー: 2026年度に約1億6500万ドルとなる見通し(2025年度は約3億9100万ドル)。
- 設備投資: フットロッカーの統合や店舗展開のため、前年比約4億6300万ドル増の約16億ドルに達する見込み。
今後の見通しと課題
ディックスはフットロッカー買収により、調達や業務効率化を通じて1億ドルから1億2500万ドルのシナジー(相乗効果)創出を目指している。しかし、S&Pはこれらの効果が顕在化するのは長期的になると見ており、短期的な収益貢献は限定的と分析している。
なお、ディックスの流動性は依然として高く、2026年度第2四半期末時点で約9億1400万ドルの現金を保有し、20億ドルの回転信用枠からの借入はない。この潤沢な手元資金が当面の財務安定性を下支えするものの、投資家にとってはフットロッカー事業の再建が今後の焦点となる。