
Story
任天堂財報前瞻:Switch 2 動能面臨記憶體成本壓力
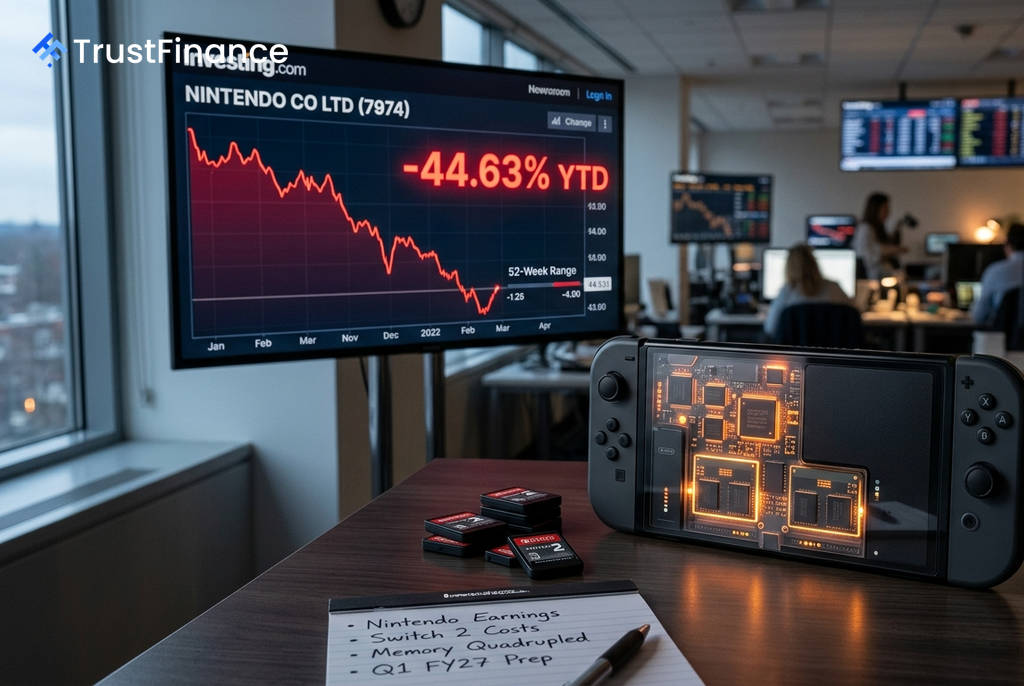
任天堂 (7974) 將於 8 月 6 日公布其 2027 財年第一季業績,在股價已自 52 週高點回落超過 44% 之際,市場關注的焦點已超越單純的營收與獲利數字。投資人將密切檢視,新主機 Switch 2 的銷售動能,是否足以抵銷因記憶體成本飆漲而日益加劇的利潤壓力。
財報焦點:成長正常化預期
根據市場共識預期,任天堂本季營收為 4,407.5 億日圓,每股盈餘 (EPS) 為 64.54 日圓。值得注意的是,此營收預估值較去年同期 Switch 2 上市時的 5,723.6 億日圓大幅下滑約 23%,顯示分析師已將銷售從高峰回落的「正常化」趨勢納入考量。
回顧上一季(2026 財年第四季),任天堂的 EPS 未達預期,導致股價在財報公布後下跌。因此,本次財報不僅是數字達標與否的問題,更是對新主機週期能否維持強勁態勢的關鍵考驗。
結構性逆風:記憶體成本飆漲
本次財報最大的變數,來自於結構性的成本壓力。受人工智慧 (AI) 資料中心需求的帶動,DRAM 和 NAND 等記憶體晶片的價格在過去一年內飆漲了近四倍。
任天堂直接面臨此項衝擊,原因有二:
 Ad
- 遊戲卡匣:採用 NAND 快閃記憶體,成本上升將直接壓縮軟體業務的利潤率。
- 主機內部儲存:同樣增加硬體的物料清單 (Bill of Materials) 成本。
與蘋果等其他科技巨頭不同,任天堂在主機生命週期中段,較難將成本轉嫁給消費者,也無法輕易更換被美國列入實體清單的中國供應商。因此,管理層對此成本問題的說明,以及毛利率是否受到明顯侵蝕,將是本次財報的觀察重點。
全年財測與市場展望
展望未來,分析師對任天堂 2027 財年的營收預估為 2.30 兆日圓,與 2026 財年創下的 2.31 兆日圓幾乎持平,這意味著市場預期其第二年成長將陷入停滯。因此,任天堂管理層發布的全年財務預測,將成為牽動股價的最關鍵因素。
目前市場多空因素並存。多頭認為,股價的大幅回檔已反映悲觀預期,任何優於預期的營收或上修的全年財測,都可能成為股價反彈的催化劑。然而,空頭則擔憂記憶體成本是長期結構性問題,加上主機上市初期的熱潮消退,若財報再度失利,股價恐將下探 6,544 日圓的 52 週低點。