
Story
Nintendo Hadapi Ujian Laba: Momentum Switch 2 Dibayangi Lonjakan Biaya Memori
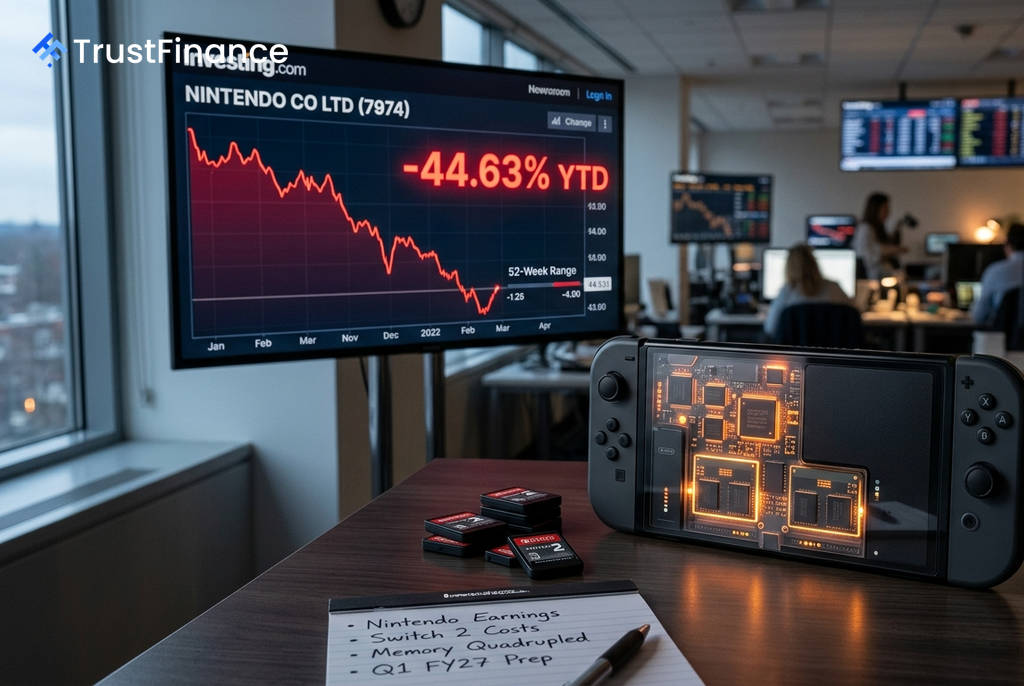
Nintendo akan merilis laporan keuangan kuartal pertama tahun fiskal 2027 pada 6 Agustus, dengan investor lebih fokus pada tekanan biaya daripada angka pendapatan semata. Pertanyaan utamanya adalah apakah momentum penjualan konsol Switch 2 pasca-peluncuran mampu menyerap lonjakan biaya komponen memori yang mengancam margin keuntungan perusahaan.
Tekanan Struktural dari Biaya Memori
Tantangan terbesar yang dihadapi Nintendo saat ini bersifat struktural. Harga chip memori, terutama DRAM dan NAND, dilaporkan telah melonjak hingga empat kali lipat selama setahun terakhir, sebagian besar didorong oleh permintaan tinggi dari pusat data kecerdasan buatan (AI). Hal ini berdampak langsung pada Nintendo dalam dua area utama:
- Kartrid Game: Menggunakan *flash* NAND, yang berarti biaya produksi *software* fisik menjadi lebih mahal dan menekan margin laba perangkat lunak.
- Konsol: Penyimpanan internal konsol juga menambah tekanan pada total biaya material (*bill-of-materials*).
Berbeda dengan perusahaan seperti Apple, Nintendo memiliki fleksibilitas yang lebih kecil untuk membebankan kenaikan biaya ini kepada konsumen di tengah siklus hidup konsol. Laporan keuangan mendatang akan diawasi ketat untuk melihat apakah margin kotor perusahaan mulai terkompresi secara signifikan.
Ekspektasi Laporan Keuangan
 Ad
Konsensus analis memperkirakan Nintendo akan melaporkan pendapatan sebesar ¥440,75 miliar dengan laba per saham (EPS) ¥64,54. Angka pendapatan ini menyiratkan penurunan signifikan sebesar 23% secara *year-over-year* jika dibandingkan dengan pendapatan pada kuartal peluncuran Switch 2 sebesar ¥572,36 miliar.
Penurunan ini menandakan normalisasi penjualan setelah euforia peluncuran mereda. Selain itu, kuartal sebelumnya (Q4 FY2026) merupakan pertama kalinya Nintendo mencatatkan kegagalan memenuhi ekspektasi EPS sejak konsol baru diluncurkan, menambah sentimen kehati-hatian di pasar.
Panduan Perusahaan Menjadi Kunci
Variabel yang paling diawasi oleh pasar adalah panduan (guidance) manajemen untuk setahun penuh (FY2027). Saat ini, konsensus memperkirakan pendapatan setahun penuh hanya akan mencapai ¥2,30 triliun, hampir datar dibandingkan realisasi FY2026 sebesar ¥2,31 triliun, yang mengindikasikan ekspektasi pertumbuhan nol pada tahun kedua konsol.
Setiap revisi naik terhadap proyeksi tersebut dapat menjadi katalis positif bagi saham Nintendo, yang telah anjlok hampir 45% dari level tertingginya dalam 52 minggu. Sebaliknya, jika panduan tetap datar atau diturunkan, hal itu dapat memperkuat tren bearish, terutama dengan adanya tekanan biaya struktural yang belum terselesaikan.