
Story
닌텐도 실적 발표 임박: '스위치 2' 모멘텀, 메모리 비용 압박에 시험대
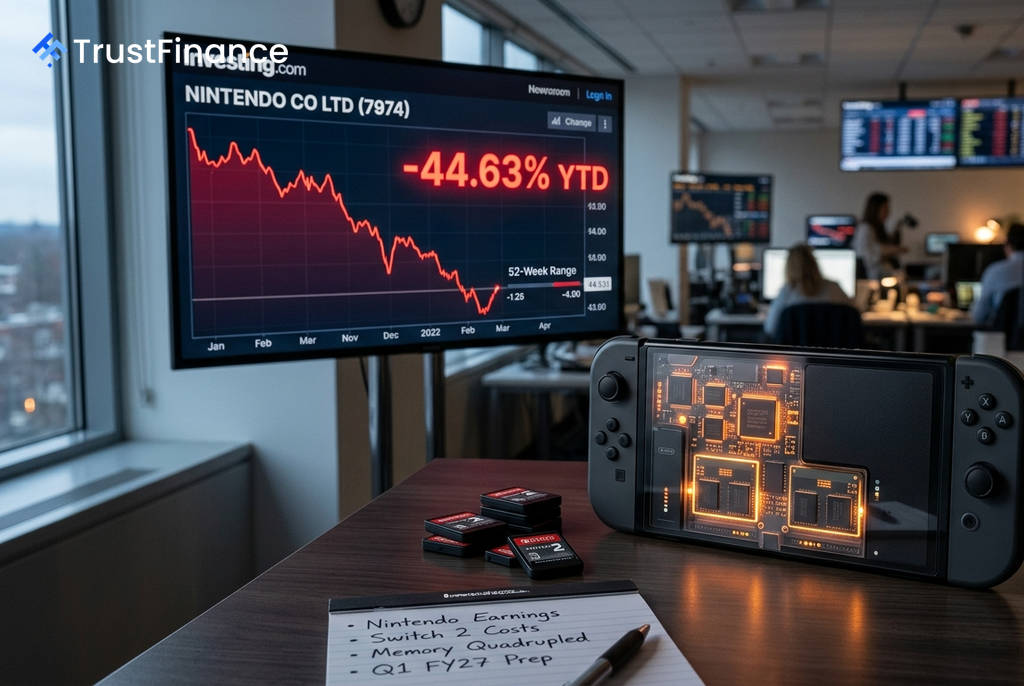
닌텐도(7974)가 오는 8월 6일 2027 회계연도 1분기 실적을 발표한다. 시장의 관심은 신형 콘솔 '스위치 2'의 출시 초기 흥행 동력이 급등하는 메모리 비용 부담과 성장 둔화 우려를 상쇄할 수 있을지에 집중되고 있다.
실적 전망과 높아진 비교 기준
이번 분기 시장 컨센서스는 매출 4,407억 5,000만 엔, 주당순이익(EPS) 64.54엔으로 형성되어 있다. 이는 '스위치 2'가 출시되었던 전년 동기 매출(5,723억 6,000만 엔) 대비 약 23% 감소한 수치다.
닌텐도는 직전 분기인 2026 회계연도 4분기에 '스위치 2' 출시 이후 처음으로 EPS가 시장 예상치를 하회하는 '어닝 미스'를 기록한 바 있다. 이는 출시 효과가 점차 정상화 국면에 접어들고 있음을 시사하며, 투자자들의 눈높이 또한 조정되고 있음을 보여준다.
구조적 악재로 떠오른 메모리 비용
이번 실적 발표의 핵심 변수는 원가 압박이다. 인공지능(AI) 데이터센터 수요 폭증으로 D램과 낸드플래시 등 메모리 반도체 가격은 지난 1년간 4배 가까이 급등했다. 이는 닌텐도의 수익성에 직접적인 영향을 미친다.
 Ad
- 게임 카트리지: 낸드플래시를 사용하는 게임 카트리지의 생산 비용이 증가해 소프트웨어 부문 마진을 압박할 수 있다.
- 콘솔 내장 저장 공간: 콘솔 자체의 부품원가(BOM) 상승 요인으로 작용한다.
시장은 닌텐도가 공급업체와의 재계약을 통해 비용 상승을 얼마나 방어했는지, 혹은 총이익률 하락이 가시화될 것인지에 대해 주목하고 있다. Investing.com에 따르면, 닌텐도는 경쟁사와 달리 원가 부담을 소비자 가격에 전가하기 어려운 구조를 가지고 있다.
연간 가이던스가 주가 향방 가를 것
가장 주목해야 할 부분은 2027 회계연도 전체에 대한 경영진의 가이던스다. 현재 시장은 연간 매출을 전년과 거의 비슷한 2조 3,000억 엔 수준으로 전망하며 사실상 성장이 정체될 것으로 보고 있다.
만약 닌텐도가 시장의 예상을 뛰어넘는 긍정적인 연간 가이던스를 제시할 경우, 주가에 강력한 반등 촉매로 작용할 수 있다. 닌텐도의 주가는 52주 최고점 대비 44.63% 하락한 상태로, 상당 부분의 비관론이 이미 주가에 반영되었다는 분석도 나온다. 반면, 비용 압박을 확인하며 보수적인 전망을 내놓을 경우 주가는 52주 최저점인 6,544엔을 위협받을 수 있다.