
Story
Tinjauan Pendapatan Nintendo: Momentum Switch 2 Berdepan Tekanan Kenaikan Kos Cip Memori
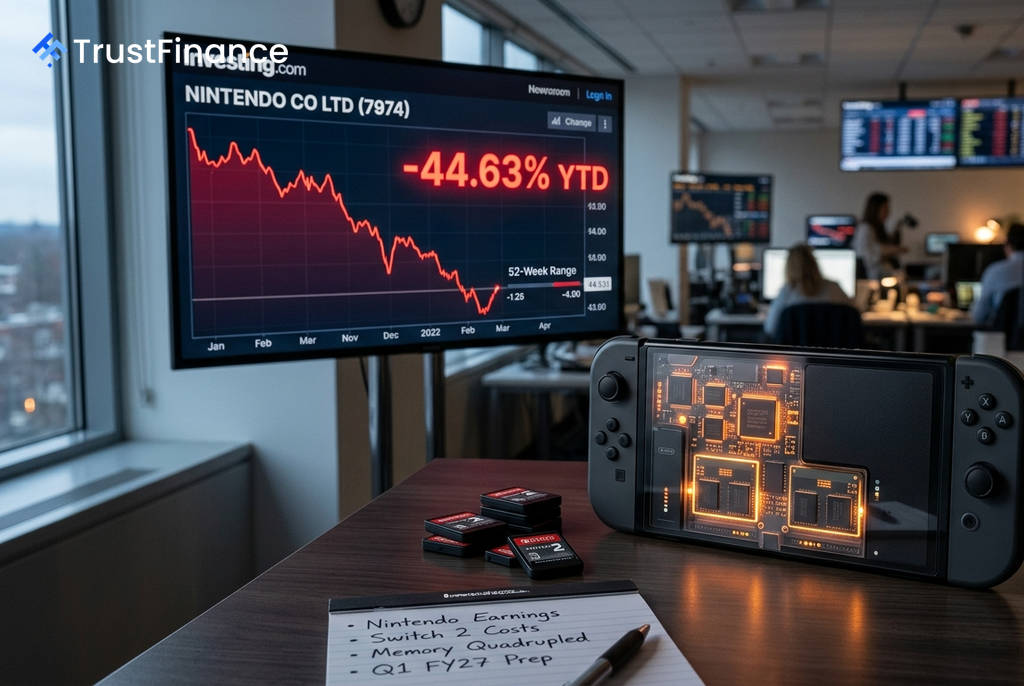
Nintendo Co Ltd (7974) bakal melaporkan keputusan kewangan suku pertama tahun fiskal 2027 pada 6 Ogos, dengan tumpuan pelabur tertumpu pada sama ada momentum pasca-pelancaran konsol Switch 2 dapat menyerap tekanan daripada kos cip memori yang telah meningkat empat kali ganda sejak setahun lalu.
Tumpuan Utama Laporan Kewangan
Pasaran menjangkakan laporan pendapatan Nintendo akan menjadi pengukur penting bagi kitaran hayat konsol baharunya, terutamanya selepas saham syarikat telah susut nilai hampir separuh daripada paras puncaknya. Anggaran konsensus bagi suku pertama adalah hasil sebanyak ¥440.75 bilion dan perolehan sesaham (EPS) sebanyak ¥64.54.
Angka ini menunjukkan jangkaan normalisasi selepas suku pertama tahun fiskal 2026 yang menyaksikan hasil mencecah ¥572.36 bilion berikutan pelancaran Switch 2. Prestasi saham syarikat, yang telah jatuh -44.63% dari paras tertinggi 52 minggu, menandakan sentimen pesimis yang ketara telahpun diambil kira oleh pelabur.
Halangan Kos Komponen Memori
Cabaran struktur utama bagi Nintendo ialah kenaikan mendadak harga cip memori. Lonjakan permintaan global untuk cip DRAM dan NAND, yang didorong oleh pusat data kecerdasan buatan (AI), telah menyebabkan harga meningkat secara drastik.
Ini memberi kesan langsung kepada Nintendo dalam dua cara utama:
 Ad
- Katrij Permainan: Kos kilat NAND yang lebih tinggi untuk katrij permainan boleh memampatkan margin keuntungan perisian.
- Storan Dalaman Konsol: Kenaikan harga komponen meningkatkan kos bahan (bill-of-materials) untuk setiap unit konsol yang dikeluarkan.
Persoalan utama untuk pelabur ialah sama ada Nintendo telah berjaya merundingkan semula perjanjian pembekalan atau jika margin keuntungan kasarnya akan menunjukkan penyusutan yang ketara dalam laporan kali ini.
Unjuran Tahunan dan Sentimen Pasaran
Unjuran pengurusan untuk baki tahun fiskal akan menjadi pemboleh ubah yang paling dipantau. Anggaran konsensus semasa untuk hasil setahun penuh FY2027 adalah sekitar ¥2.30 trilion, hampir mendatar berbanding ¥2.31 trilion pada FY2026. Ini membayangkan penganalisis tidak menjangkakan sebarang pertumbuhan yang bermakna pada tahun kedua konsol.
Sebarang semakan menaik kepada unjuran ini boleh menjadi pemangkin kepada pemulihan harga saham. Walau bagaimanapun, jika tekanan kos memori berterusan dan momentum jualan perkakasan mula perlahan, satu lagi laporan yang meleset daripada jangkaan boleh mendorong saham ke arah paras terendah 52 minggunya pada ¥6,544.