
Story
美光與 SanDisk 股價深度修正 兩大記憶體股前景剖析
Summary
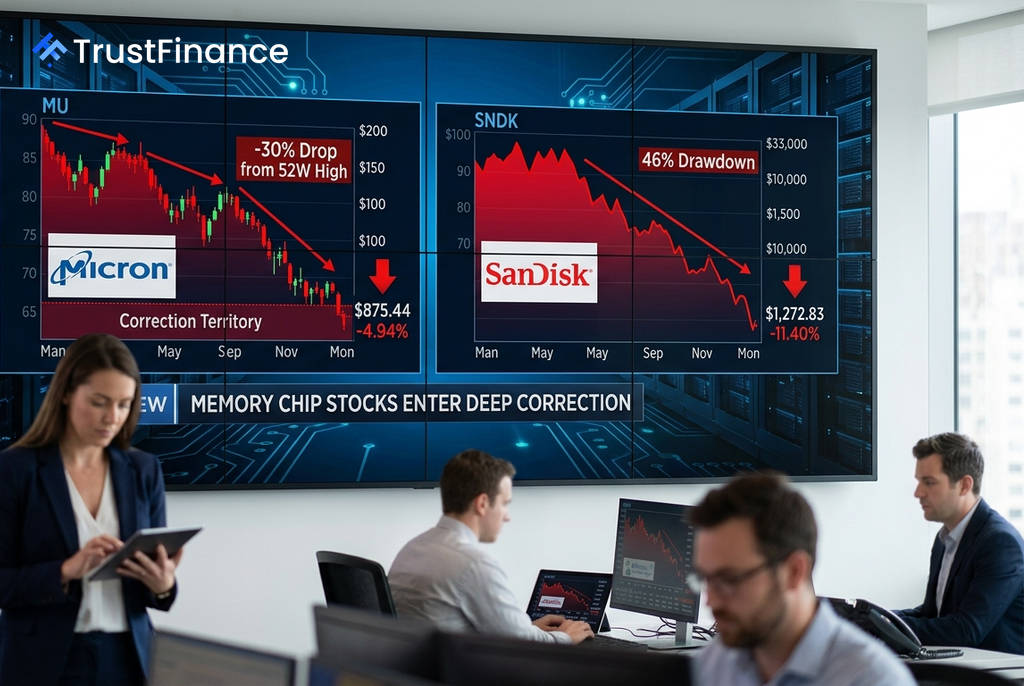
記憶體大廠美光 (Micron) 與 SanDisk 股價自 52 週高點大幅回落,分別下跌 30% 及 46%。儘管兩者均處於修正區間,但其財報穩定性、分析師展望與風險狀況呈現顯著差異。
記憶體晶片兩大巨頭美光 (Micron, MU) 與 SanDisk (SNDK) 近期股價雙雙陷入深度修正,自 52 週高點以來,美光股價已回檔 30%,而 SanDisk 的跌幅更接近腰斬,高達 46%。然而,除了股價大幅下跌的共同點外,兩家公司的基本面、風險輪廓與市場前景存在顯著不同。
股價修正與基本數據
兩家公司都回吐了可觀的年度漲幅,但 SanDisk 的修正幅度遠大於美光,這意味著其潛在反彈空間可能更大,但伴隨的風險也更高。根據 Investing.com 數據,截至 7 月 27 日,兩家公司的關鍵數據如下:
- 從 52 週高點回落幅度:美光為 -30.3%;SanDisk 為 -45.9%。
- 市值:美光為 9,909 億美元;SanDisk 為 1,887 億美元。
- 年初至今報酬率:美光為 +197.51%;SanDisk 為 +422.14%。
財報表現與分析師展望
在財報穩定性方面,美光展現出其優勢。該公司已連續四季的每股盈餘 (EPS) 與營收皆優於市場預期。多家大型投行也對其前景表示樂觀,花旗 (Citi) 將其列入「90 天上行催化劑觀察名單」,目標價為 1,400 美元;美國銀行 (BofA) 則將其納入「US-1 名單」,認為此次回檔是「上漲前的健康重置」。
 Ad
相較之下,SanDisk 的財報表現更具爆發性,其 2026 財年第三季 EPS 驚喜幅度高達 +59.7%。然而,市場對其下一季的 EPS 預估值卻從上一季的 23.41 美元大幅下修至 1.61 美元,顯示其業績存在高度不確定性。Evercore ISI 給予其 3,100 美元的「跑贏大盤」評級,隱含 +143% 的上漲潛力,但 InvestingPro 的公允價值模型則認為其股價約為 1,630 美元。即將於 8 月 5 日公布的財報,將是決定其股價走向的關鍵催化劑。
市場潛在風險
投資人不應忽視記憶體產業面臨的共同風險。首先,知名投資人 Michael Burry 已於 7 月 1 日建立美光的賣權部位。其次,中國最大的 DRAM 製造商長鑫存儲 (CXMT) 即將上市,其營收年增率高達 719%,全球供給增加可能衝擊記憶體產業的景氣循環。
此外,大型客戶 CoreWeave 正在尋求衍生性商品以對沖記憶體價格下跌的風險,顯示主要買家對後市價格持謹慎態度。與此同時,6 月下旬美光內部人士的股票賣出量創下 2010 年以來的新高,也為市場增添了一絲警訊。