
Story
메모리 반도체 조정장: 마이크론과 샌디스크, 상반된 투자 매력 비교
Summary
주요 메모리 반도체 기업인 마이크론과 샌디스크가 52주 최고가 대비 각각 30%, 46% 급락하며 깊은 조정 국면에 진입했다. 안정적인 실적의 마이크론과 단기 변동성이 큰 샌디스크의 상반된 리스크-보상 구조를 분석한다.
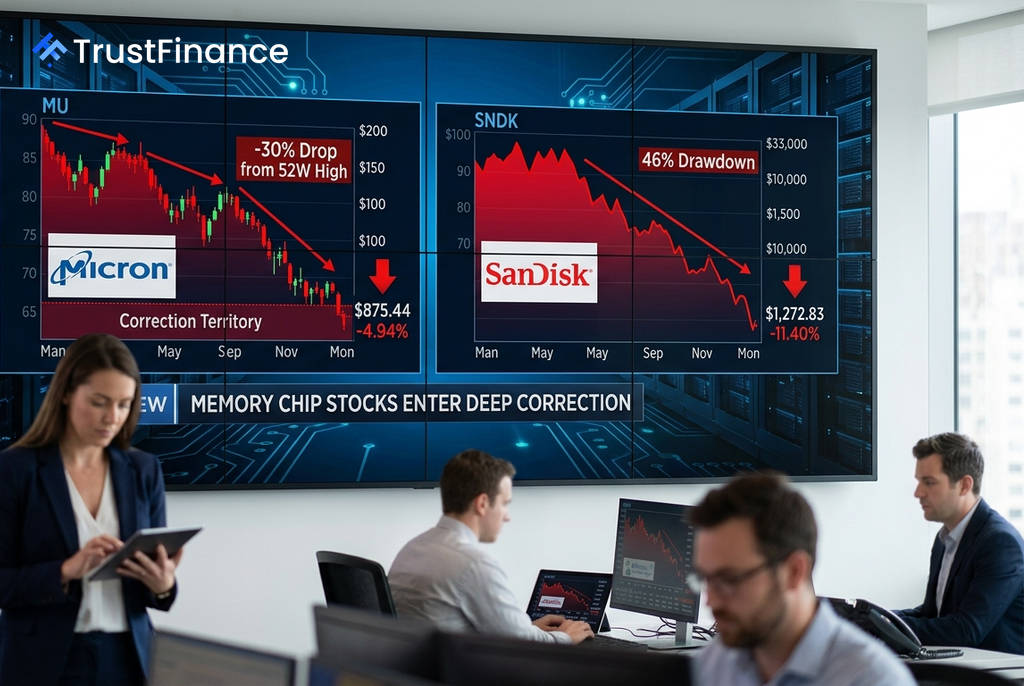
미국의 주요 메모리 반도체 기업인 마이크론 테크놀로지(MU)와 샌디스크(SNDK)의 주가가 52주 최고가 대비 큰 폭으로 하락하며 깊은 조정 국면에 진입했다. 인베스팅닷컴(Investing.com)에 따르면 마이크론은 고점 대비 -30%, 샌디스크는 -46% 하락하며 투자자들의 고민을 깊게 하고 있다.
극명한 주가 하락과 엇갈린 전망
두 기업 모두 상당한 주가 상승분을 반납했지만, 하락폭에는 뚜렷한 차이가 있다. 7월 27일(현지시간) 기준 각 사의 주가 현황은 다음과 같다.
- 마이크론 (MU): 52주 최고가 대비 -30.3% 하락. 시가총액은 9,909억 달러에 달하는 거대 기업이다.
- 샌디스크 (SNDK): 52주 최고가 대비 -45.9% 하락. 시가총액은 1,887억 달러 수준이다.
샌디스크의 더 가파른 하락은 양날의 검으로 작용한다. 리스크가 더 큰 만큼, 향후 반등 시 더 높은 수익률을 기대할 수 있는 잠재력을 의미하기 때문이다. 반면 마이크론은 상대적으로 방어적인 모습을 보이고 있다.
실적과 밸류에이션: 안정성 vs. 변동성
마이크론은 4분기 연속 시장 예상치를 뛰어넘는 '어닝 서프라이즈'를 기록하며 안정적인 실적을 증명했다. 특히 2026 회계연도 3분기에는 주당순이익(EPS)이 예상보다 22.6%, 매출은 16.2% 높게 나타났다. 씨티(Citi), UBS, 뱅크오브아메리카(BofA) 등 주요 투자은행들은 마이크론에 대한 '매수' 의견과 함께 긍정적인 전망을 유지하고 있다.
 Ad
반면 샌디스크는 폭발적인 실적 변동성을 보인다. 2026 회계연도 3분기 EPS는 시장 예상치를 무려 59.7% 상회했다. 오는 8월 5일로 예정된 실적 발표는 주가의 향방을 가를 중요한 단기 촉매제가 될 전망이다. 다만, 다음 분기 EPS 추정치가 직전 분기($23.41) 대비 급감한 1.61달러에 불과해 실적의 연속성에 대한 불확실성이 크다. 에버코어 ISI는 현 주가 대비 143% 상승 여력이 있는 3,100달러를 목표주가로 제시하며 낙관론을 폈지만, 인베스팅프로의 공정가치 모델은 1,630달러로 평가해 고평가 가능성을 시사했다.
시장의 경고 신호와 잠재적 위험
두 기업 모두에게 공통적으로 적용되는 잠재적 위험 요인도 존재한다. 이는 투자 결정 시 반드시 고려해야 할 사항이다.
- 유명 투자자의 공매도: '빅쇼트'로 알려진 마이클 버리가 마이크론에 대한 풋옵션을 매수한 사실이 알려지며 하락 가능성에 대한 시장의 경계심을 높였다.
- 중국 기업의 부상: 중국 최대 D램 제조사인 CXMT가 기업공개(IPO)를 추진 중이며, 전년 대비 719%의 매출 성장을 기록했다. 글로벌 공급 확대는 메모리 반도체 산업의 하락 사이클을 촉발하는 전형적인 요인이다.
- 주요 고객의 헤징: 두 기업의 주요 고객사인 코어위브(CoreWeave)가 향후 메모리 가격 하락에 대비해 파생상품을 통한 헤징을 검토 중인 것으로 알려졌다.
- 내부자 매도: 지난 6월 말, 마이크론 내부자들의 주식 매도 규모가 2010년 이후 최고 수준을 기록했다.
결론적으로 현재 조정 국면에서 마이크론은 다각화된 사업 포트폴리오와 안정적인 실적을 바탕으로 한 '방어적 매수' 대상으로 평가된다. 반면 샌디스크는 임박한 실적 발표에 모든 것이 달린 '고위험 고수익' 투자 대상으로, 높은 변동성을 감수할 수 있는 투자자에게 적합한 선택지로 분석된다.