
Story
メモリー半導体2社、調整局面入り:マイクロンの安定性とサンディスクの変動性を比較
Summary
半導体メモリー大手のマイクロンテクノロジーとサンディスクの株価が52週高値から大幅に下落。本記事では、両社のファンダメンタルズ、アナリスト評価、潜在的リスクを比較分析し、投資家にとっての意味合いを解説する。
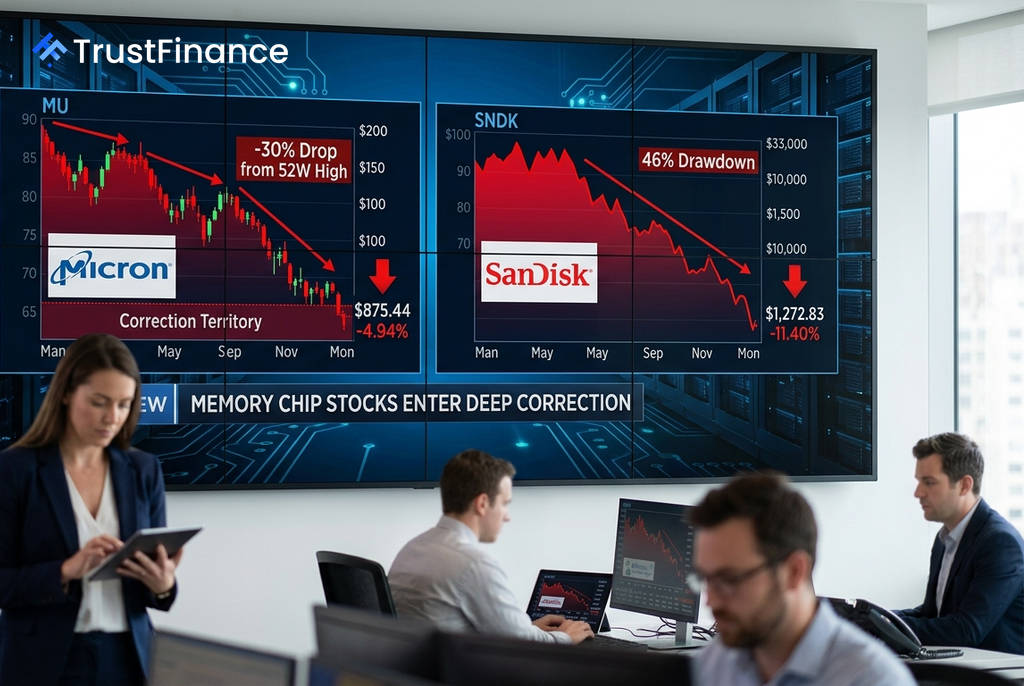
半導体メモリー大手であるマイクロンテクノロジー(MU)とサンディスク(SNDK)の株価が、52週高値からそれぞれ30%、46%と大幅に下落し、深刻な調整局面に入っている。両社ともに大きな利益確定売りに見舞われているが、その背景や今後の見通しは大きく異なっている。
株価下落の現状
両社の株価は年初来で大幅な上昇を記録した後、急激な調整に見舞われた。Investing.comが7月27日に報じたデータによると、両社の状況は以下の通りである。
- マイクロンテクノロジー (MU): 52週高値からの下落率は-30.3%。時価総額は9909億ドルと巨大で、市場での安定性が高い。
- サンディスク (SNDK): 52週高値からの下落率は-45.9%と、より深刻な下げとなっている。この大きな変動性は、高いリスクと同時に、反発した場合のより大きなリターンをもたらす可能性を示唆している。
決算とアナリスト評価の相違
企業ファンダメンタルズの観点では、マイクロンの安定性が際立つ。同社は過去4四半期連続で市場予想を上回る好決算を発表しており、2026年度第3四半期決算ではEPS(1株当たり利益)が予想を22.6%上回った。
シティはマイクロンの目標株価を1,400ドルとする「買い」評価を維持し、バンク・オブ・アメリカは同社株を「US-1リスト」に追加。UBSもDDRメモリーの契約価格見通しを引き上げている。
一方、サンディスクはより投機的な側面を持つ。同社の2026年度第3四半期決算はEPSが予想を59.7%も上回る爆発的な内容だった。8月5日に予定されている次回の決算発表が、株価の方向性を決定づける短期的なカタリストとして市場の注目を集めている。Evercore ISIは、サンディスクに対して3,100ドルという強気な目標株価を設定している。
 Ad
潜在的なリスク要因
両社には共通の懸念材料も存在する。投資家は以下のリスクを注視する必要がある。
- 著名投資家の弱気姿勢: 著名投資家マイケル・バーリ氏が7月1日にマイクロンのプットオプション(売る権利)を取得したことが明らかになっている。
- 供給拡大の懸念: 中国最大のDRAMメーカーであるCXMTが前年同期比で719%という驚異的な増収を背景に新規株式公開(IPO)を計画しており、世界的な供給過剰がメモリー市場のサイクルを悪化させる可能性がある。
- 大口顧客のヘッジ: マイクロンとサンディスクの長期契約顧客であるCoreWeave社が、将来のメモリー価格下落に備えてデリバティブを用いたヘッジを検討していると報じられている。
- インサイダー売り: 6月下旬、マイクロンの経営陣による自社株売却が2010年以来の高水準に達した。
まとめ:安定か、短期的なリターンか
結論として、マイクロンテクノロジーはより堅実な投資対象と言える。DRAM、NAND、HBMと多角化した製品ポートフォリオ、巨大な時価総額、そしてアナリストからの広範な支持がその背景にある。自動車向け供給契約は、AI以外の分野での持続的な需要を示唆している。
対照的にサンディスクは、より高いリスクを伴う短期的な取引対象としての性格が強い。株価の急落とアナリストによる強気な目標株価は、8月5日の決算が再び市場予想を大幅に上回った場合に大きなリターンを生む可能性がある。しかし、次の四半期のEPS予想が直近の実績を大きく下回るなど不透明感も強く、完璧な業績が求められる状況だ。