
Story
内存芯片股深度回调:美光与闪迪的投资价值剖析
Summary
内存巨头美光科技 (Micron) 和闪迪 (SanDisk) 股价均从高点大幅回落,但其基本面、风险状况和未来催化剂存在显著差异。本文将对比两家公司的关键指标、华尔街观点及行业逆风,为投资者提供决策参考。
内存市场的两大巨头美光科技 (Micron Technology, MU) 与闪迪 (SanDisk, SNDK) 近期股价均陷入深度回调区间。尽管两家公司都经历了大幅下跌,但其市场地位、业绩稳定性及短期风险催化剂存在显著差异,为不同风险偏好的投资者提供了截然不同的选择。
股价重挫,基本面迥异
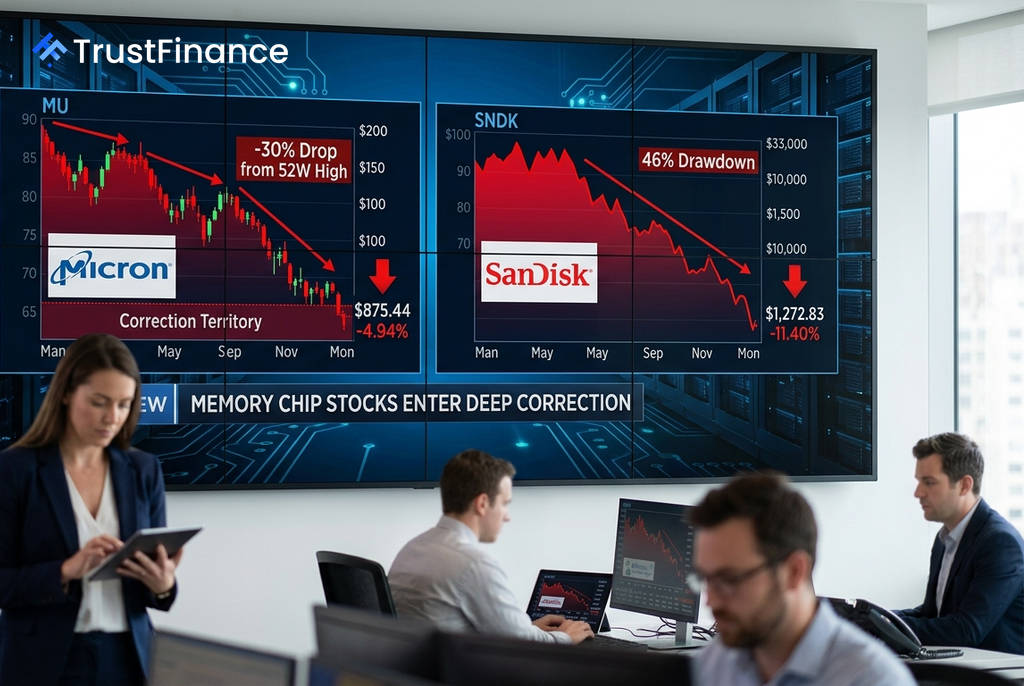
根据7月27日的数据,两家公司的股价均较52周高点大幅回落,但下跌幅度与公司体量差异巨大。
- 美光科技 (MU):股价从52周高点 $1,255 回落 30.3%,市值为 $9909亿。
- 闪迪 (SNDK):股价从52周高点 $2,354.39 回落 45.9%,市值仅为 $1887亿。
闪迪更深的回调幅度意味着更高的风险,但同时也可能为潜在反弹提供更大的杠杆效应。相比之下,美光作为行业巨擘,其回调幅度相对温和,显示出更强的市场韧性。
业绩与展望:稳定巨头 vs. 高风险催化剂
在业绩表现方面,美光展现出卓越的稳定性。该公司已连续四个季度实现营收和每股收益 (EPS) 超出市场预期。其业务横跨DRAM、NAND和HBM,并与高通、电装 (DENSO) 和现代摩比斯 (Hyundai Mobis) 达成了汽车领域的长期供应协议,显示出其需求的持久性。分析师普遍预计,美光2027财年的共识EPS将达到 $154.18,远高于2026财年约$73的预估,表明其盈利增长仍处于早期阶段。
相比之下,闪迪则是一个更具爆发性但确定性较低的标的。该公司2026财年第三季度的EPS超出预期高达 59.7%。然而,市场关注的焦点是即将于8月5日盘后发布的财报,这构成了一个可能扭转或加剧跌势的短期关键催化剂。值得警惕的是,市场对其下一季度的EPS预估仅为$1.61,与上一季度$23.41的惊人业绩形成鲜明对比,反映出极大的业绩不确定性。
华尔街观点与潜在风险
 Ad
华尔街对美光普遍持积极态度。花旗银行和美国银行均将其列入“买入”名单,瑞银则上调了其DDR合约价格预期。美国银行分析师称此次回调为“反弹前的健康重置”。
对于闪迪,Evercore ISI给出了“跑赢大盘”评级和高达 $3,100 的目标价,意味着巨大的潜在上涨空间。然而,InvestingPro的公允价值模型给出的估值为$1,630,暗示其前期股价存在明显溢价。
投资者不应忽视两家公司共同面临的行业风险:
- 供应增加:中国最大的DRAM制造商长鑫存储 (CXMT) 正在进行IPO,其营收同比增长719%,全球供应的扩大可能对内存周期构成威胁。
- 价格对冲:主要客户CoreWeave正在探索利用衍生品来对冲内存价格下跌的风险,这表明大型买家对未来价格走势持谨慎态度。
- 内部抛售:6月下旬,美光内部人士的股票抛售达到了自2010年以来的最高水平。
投资启示:稳健型与交易型选择
综合来看,对于寻求稳健的投资者而言,美光是更具防御性的“逢低买入”选择。其庞大的市值、多元化的业务组合和广泛的机构支持提供了更高的安全边际。
而闪迪则更适合愿意承担更高风险、押注财报行情的交易型投资者。其股价的剧烈波动和即将到来的业绩发布是其核心特征。对于这类投资者而言,控制仓位规模以管理潜在风险至关重要。