
Story
梅西百貨財報優於預期但股價下挫,一次性收益與疲軟財測引發擔憂
Text size
Background
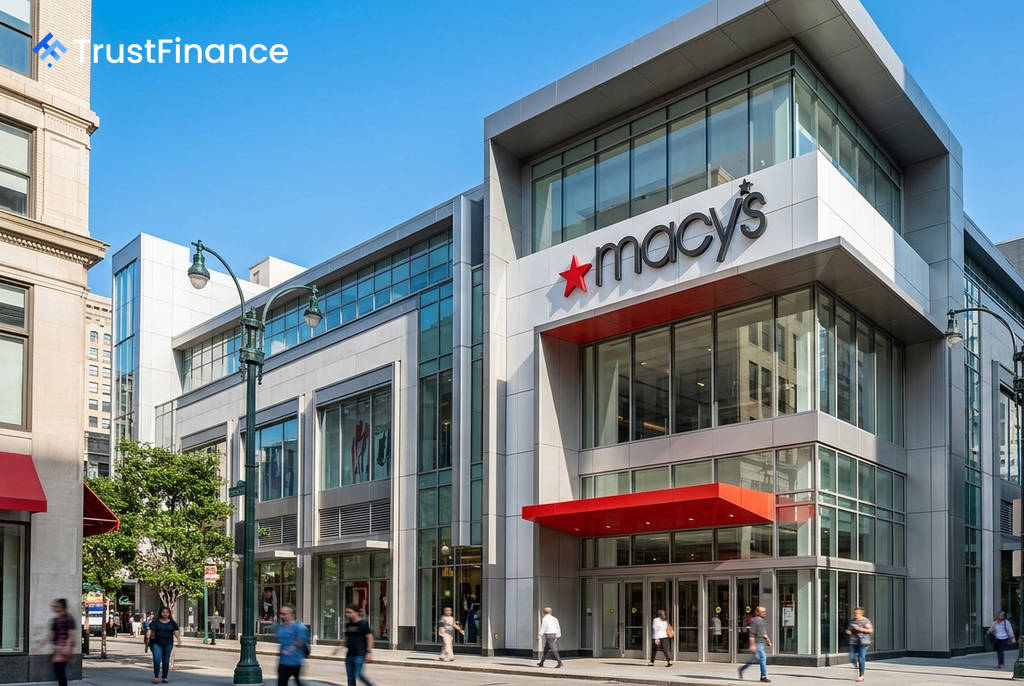
美國百貨龍頭梅西百貨 (Macy's, Inc.) 公布的第二季財報數據亮眼,但市場反應冷淡,股價不漲反跌。投資人關注的焦點在於其獲利的品質,而非表面數字,因爲財報中包含一筆可觀的一次性關稅退款,且公司對第三季的展望相對保守,引發了對其核心銷售動能是否能夠持續的疑慮。
財報細節:一次性收益掩蓋潛在疲軟
根據梅西百貨公布的第二季業績,多項指標超出分析師預期:
- 調整後每股盈餘 (EPS):$0.63,遠高於市場預期的 $0.35。
- 營收:$49.0 億美元,高於預期的 $47.8 億美元。
- 同店銷售額:成長 2.7%,已是連續第五個季度實現增長。
然而,財報的亮點蒙上了一層陰影。公司指出,約 $0.23 的每股盈餘來自於非經常性的關稅退款。若扣除此項一次性收益,其獲利表現便不那麼突出。此外,雖然梅西百貨上調了全年財測,但其營收指引的中間值略低於市場共識,這也解釋了為何亮麗的財報反而導致股價走低。
業務分歧:高階品牌強勁 vs. 核心業務掙扎
從各品牌表現來看,梅西百貨的成長動能呈現不均衡的狀態。旗下高階品牌是主要的成長引擎,而核心同名百貨的業務則相對滯後。
 Ad
- Bloomingdale's:同店銷售額大幅增長 11.3%。
- Bluemercury:同店銷售額增長 6.2%。
- Macy's 同名品牌:同店銷售額僅微增 1.1%。
數據顯示,集團的業績高度依賴 Bloomingdale's 和 Bluemercury 的強勁表現,來彌補核心梅西百貨業務的疲弱。公司管理層表示,正在進行的「Reimagine 200」店面改造計畫持續取得優於預期的成效,這些改造後的門市是未來發展的重心。
展望與挑戰:第三季虧損預警
展望未來,梅西百貨對第三季的指引顯得相當謹慎,預計將出現虧損。公司預期第三季調整後每股虧損介於 $0.19 至 $0.23 之間,同店銷售額則在 -0.5% 至 +0.5% 之間。管理層解釋,此保守預測是因爲第三季面臨去年同期的高基期挑戰。
市場正密切關注幾個關鍵的未來催化劑,包括即將在 11 月 12 日公布的第三季財報、年底購物季的銷售表現,以及高階品牌能否維持其高增長動能。對投資人而言,核心問題在於:在沒有一次性收益的支撐下,梅西百貨能否實現可持續的獲利增長。