
Story
메이시스, 예상 웃돈 2분기 실적에도 주가 하락... '일회성 이익'이 발목
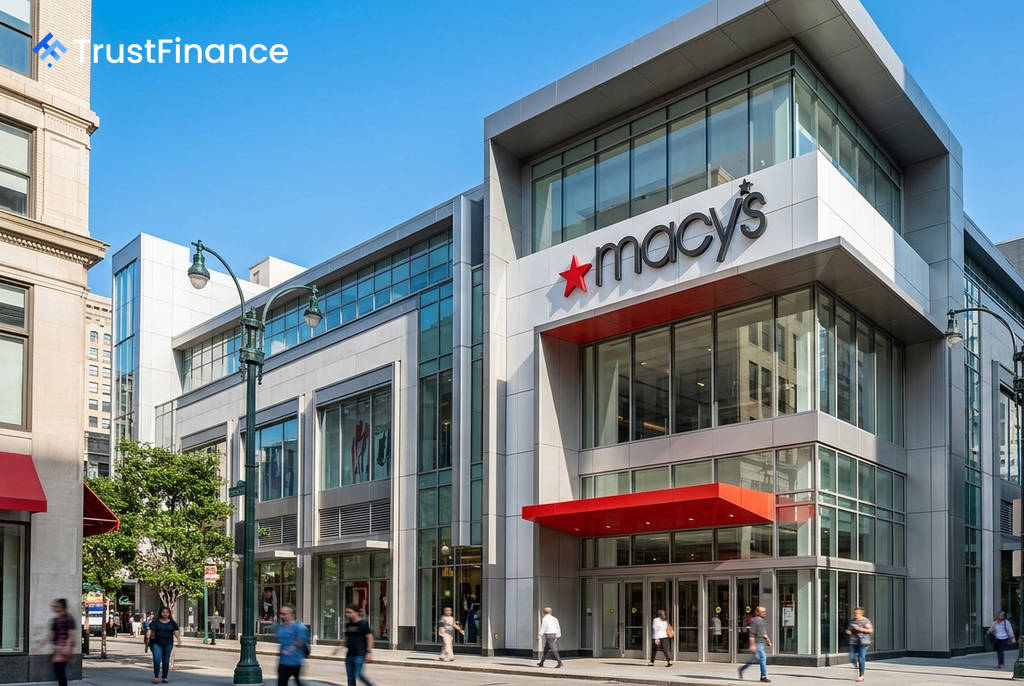
미국 백화점 체인 메이시스(Macy's)가 시장 예상치를 뛰어넘는 2분기 실적을 발표했지만, 주가는 오히려 하락 마감했습니다. 일회성 관세 환급 이익이 실적을 부풀렸다는 분석과 함께 부진한 3분기 실적 전망이 투자 심리를 위축시킨 것으로 풀이됩니다.
2분기 실적 분석: 빛과 그림자
Investing.com에 따르면 메이시스의 2분기 실적은 시장의 기대를 상회했습니다. 하지만 발표 이후 주가는 3.81% 하락한 20.69달러에 거래를 마쳤습니다. 이는 실적의 질에 대한 우려가 반영된 결과입니다.
- 조정 주당순이익(EPS): 0.63달러 (시장 예상치 0.35달러 상회)
- 매출: 49억 달러 (시장 예상치 47억 8000만 달러 상회)
- 동일 매장 매출: 2.7% 증가 (5분기 연속 성장)
문제는 이번 실적 호조가 일회성 요인에 크게 기인했다는 점입니다. 회사 측은 주당순이익 중 약 0.23달러가 관세 환급으로 인한 것이라고 밝혔습니다. 연간 실적 가이던스를 상향 조정했음에도 불구하고, 매출 가이던스 중간값이 시장 컨센서스를 소폭 밑돈 점도 주가 하락의 원인이 됐습니다.
엇갈린 사업부 성과와 부진한 3분기 전망
 Ad
사업부별 성과는 엇갈렸습니다. 고급 백화점인 블루밍데일스(Bloomingdale's)의 동일 매장 매출은 11.3% 급증했으며, 뷰티 전문점 블루머큐리(Bluemercury)도 6.2% 성장했습니다. 반면 핵심 사업인 메이시스 백화점은 1.1% 성장에 그쳐 프리미엄 브랜드에 대한 의존도를 드러냈습니다.
더 큰 우려는 3분기 전망입니다. 메이시스는 3분기 조정 주당순이익이 -0.19달러에서 -0.23달러 사이의 손실을 기록할 것으로 예상했습니다. 이는 어려운 전년 동기 대비 실적 비교에 따른 신중한 전망이지만, 시장의 우려를 키우기에는 충분했습니다.
향후 주요 관전 포인트
투자자들은 메이시스가 일회성 이익 없이 지속 가능한 성장을 이룰 수 있을지에 주목하고 있습니다. 향후 주가 향방을 가늠할 주요 변수는 다음과 같습니다.
- 3분기 실적: 오는 11월 12일 발표될 3분기 실적은 회사의 본원적인 이익 창출 능력을 확인할 첫 시험대가 될 것입니다.
- 연말 쇼핑 시즌: 연간 가이던스 달성 여부는 연말 쇼핑 시즌의 판매 실적, 재고 관리, 할인율 통제 능력에 달려 있습니다.
- 프리미엄 브랜드 성장세: 블루밍데일스와 블루머큐리가 두 자릿수 성장세를 유지하며 핵심 사업의 부진을 상쇄할 수 있을지가 관건입니다.
- '리이매진' 전략 성과: 실적이 우수한 것으로 알려진 '리이매진(Reimagine)' 리모델링 매장의 성공 사례가 다른 매장으로 확산될 수 있을지 여부가 장기적인 성장 동력이 될 수 있습니다.