
Story
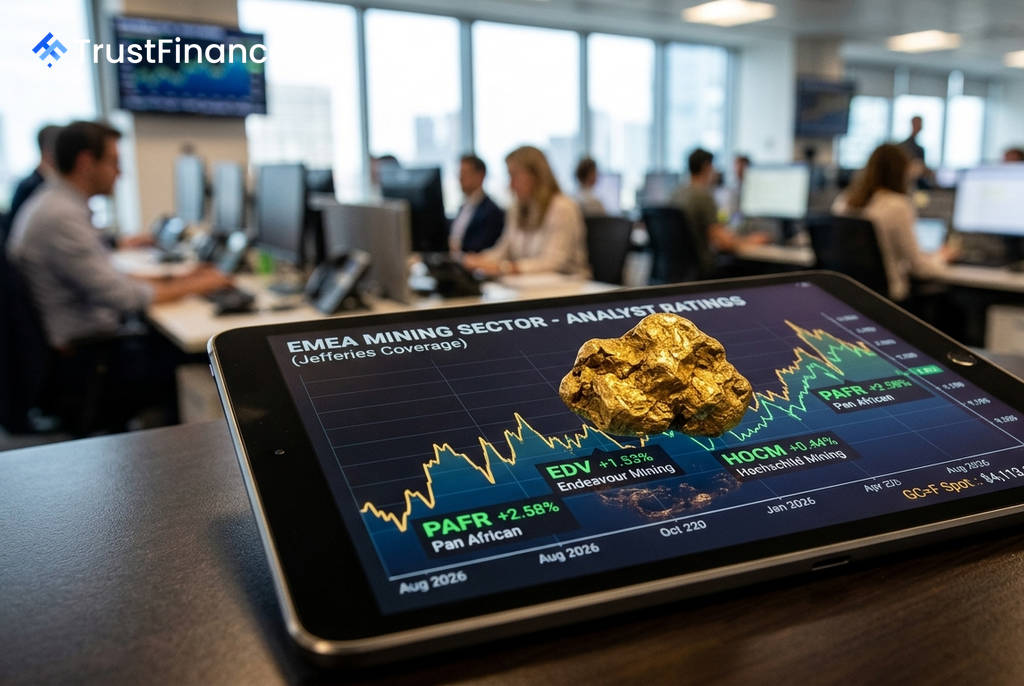
Jefferies啟動EMEA貴金屬採礦業研究 點名三檔首選買入股
Text size
Background
投資銀行 Jefferies 已啟動對歐洲、中東及非洲(EMEA)地區貴金屬採礦業的研究覆蓋,在近期金礦股表現疲軟的背景下,點名三檔個股為首選「買入」評級,認為其具備在商品價格持平環境下推動盈利增長的特殊催化劑。
市場背景與投資論點
Jefferies 指出,自 6 月美國聯準會(FOMC)會議以來,金礦股在過去六週的表現大幅落後,與富時指數(FTSE)相比低了約 20%,與黃金本身相比也低了約 10%。此輪回檔為特定個股創造了價值浮現的機會。
Jefferies 分析師 Giovanni Holmes 領導的團隊認為,儘管商品價格槓桿仍然是礦業公司的主要價值驅動因素,但市場焦點正轉向個股特定的「特殊催化劑」。該行對金價持高於市場共識的預測,預計到 2030 年平均金價約為每盎司 4,600 美元,主要支撐來自 G7 國家的貨幣貶值、M2 貨幣供給增長及各國央行的持續買盤等結構性因素。
三大首選「買入」評級股
 Ad
Jefferies 看好以下三家公司,認為它們對金價曝險最高,且擁有強勁的個股成長潛力:
- Endeavour Mining (EDV): 獲「買入」評級,目標價 5,700 便士,隱含 62% 的上漲空間。分析師預期,隨著 Assafou 建案推進及 Sabodala 礦區品位提升,該公司股價將獲重估。未來三年約 50 億美元的自由現金流,將使其能實現遠超 2026-28 年最低 10 億美元承諾的資本回報。
- Hochschild Mining (HOCM): 獲「買入」評級,目標價 625 便士,隱含 45% 的上漲空間。Jefferies 認為,目前股價已反映 Mara Rosa 礦區的增產風險,但尚未體現其轉型進展及未來產能的躍升。預計到 2029 年,自由現金流將增長超過 500%,達到約 12 億美元。
- Pan African Resources (PAFR): 獲「買入」評級,目標價 130 便士,隱含 41% 的上漲空間。該公司正透過提高高品位礦源產量來重塑其投資組合,預計產量增長將在 2028 年前帶動利潤率擴張約 600 個基點,EBITDA 年複合增長率約 13%。
其他評級個股
與此同時,Jefferies 對 Fresnillo(目標價 2,700 便士)及 Valterra Platinum(目標價 1,250 南非蘭特)給予「持有」評級。分析師表示,儘管這兩家公司的基本面正在改善,但其股價已接近公允價值,相較於目標價的上漲空間有限,因此建議「等待更好的進場點」。