
Story
ジェフリーズ、EMEA貴金属鉱業セクターのカバレッジ開始 3銘柄を推奨
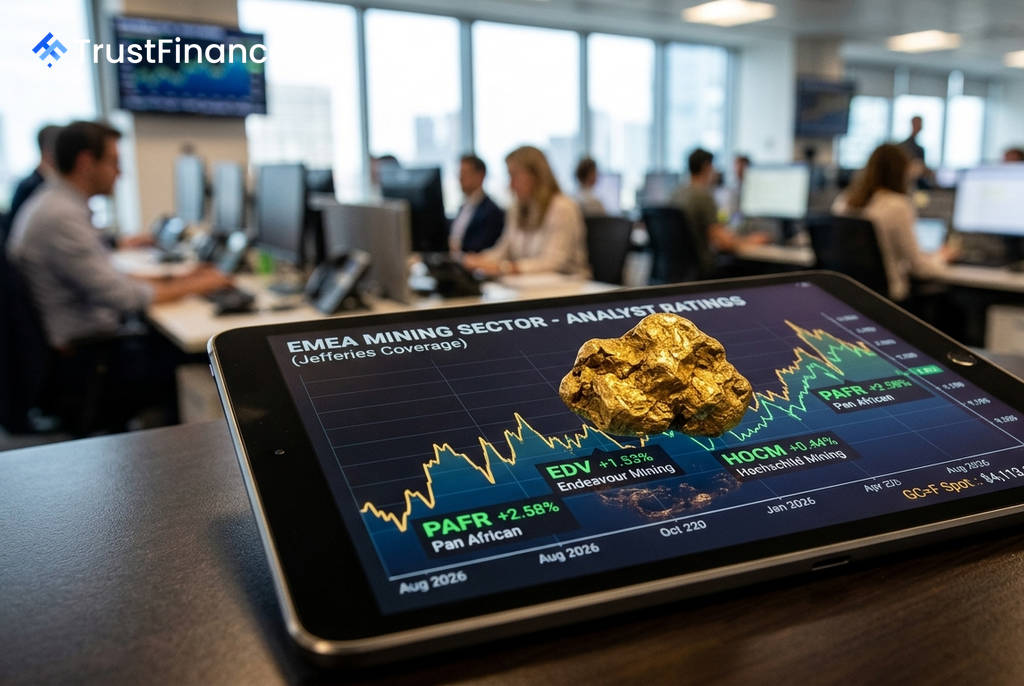
ジェフリーズは、EMEA(欧州・中東・アフリカ)地域の貴金属鉱業セクターのカバレッジを開始し、エンデバー・マイニング、ホッホシルト・マイニング、パン・アフリカン・リソーシズの3銘柄を「買い」推奨のトップピックとして挙げた。一方、フレスニージョとヴァルテラ・プラチナムについては「ホールド」でカバレッジを開始した。
カバレッジ開始の背景
今回のカバレッジ開始は、金鉱株が6月のFOMC(連邦公開市場委員会)以降、過去6週間でFTSE指数を約20%、金地金を約10%アンダーパフォームするなど、大幅に下落したタイミングで行われた。ジェフリーズは、金価格について市場コンセンサスを上回る見通しを示しており、G7諸国の通貨価値の低下、M2(マネーサプライ)の伸び、中央銀行による継続的な金購入といった構造的要因を背景に、2030年までの平均価格を1オンスあたり約4,600ドルと予測している。
ジェフリーズのアナリスト、ジョバンニ・ホームズ氏が率いるチームは、金利見通しの変化が短期的なリスクであるとしながらも、金価格は「すでにこの下方圧力の一部を吸収した可能性が高い」と指摘。今後はコモディティ価格への連動性だけでなく、個別銘柄固有のカタリストがより重視されるようになるとの見解を示した。
「買い」推奨の3銘柄
 Ad
ジェフリーズは、特に金価格へのエクスポージャーが高く、「コモディティ価格が横ばいの環境でも利益成長を牽引しうる独自のカタリスト」を持つとして、以下の3銘柄に「説得力のある価値」を見出している。
- エンデバー・マイニング (Endeavour Mining): 目標株価を5,700ペンスとし、「買い」と評価。これは金曜終値から62%の上値余地を示唆する。アサフォー鉱山の建設進捗とサボダラ鉱山の品位向上を背景に株価の再評価が進むと予想。今後3年間で約50億ドルのフリーキャッシュフローを創出し、2026-28年の最低配当コミットメントである10億ドルを「大幅に上回る」株主還元が可能とみている。
- ホッホシルト・マイニング (Hochschild Mining): 目標株価625ペンス、45%の上値余地で「買い」推奨。現在の株価はマラ・ロサ鉱山の立ち上げリスクなどを織り込んでいるが、事業の好転や2020年代末までに期待される生産量の大幅な増加をまだ反映していないと分析。フリーキャッシュフローは2029年までに500%以上増加すると予測している。
- パン・アフリカン・リソーシズ (Pan African Resources): 目標株価130ペンスで「買い」とし、41%の上値余地を見込む。同社は高品位な鉱山からの生産を増やすことでポートフォリオを再構築しており、これにより2028年までに約600ベーシスポイントの利益率改善と、年平均13%のEBITDA成長を達成すると予想している。
その他「ホールド」評価の銘柄
一方で、フレスニージョ(目標株価2,700ペンス)とヴァルテラ・プラチナム(目標株価1,250南アフリカランド)については、投資判断を「ホールド」とした。両社ともにファンダメンタルズは改善しているものの、「目標株価までの上値余地が限定的であり、株価はすでに公正価値に近い水準で取引されている」ことを理由に挙げている。