
Story
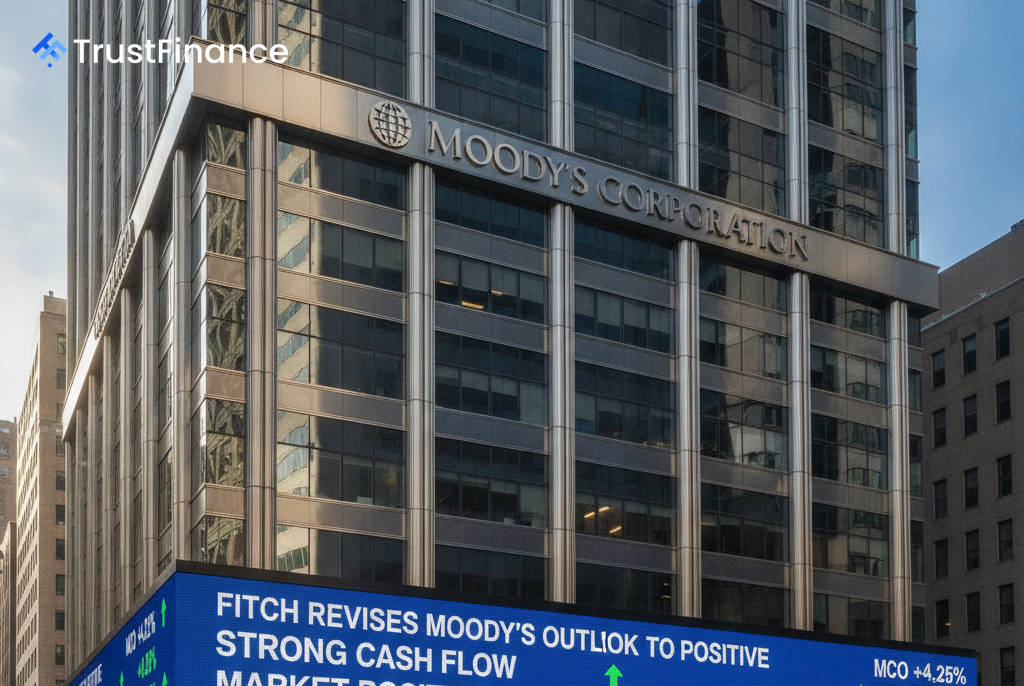
惠譽上調穆迪展望至「正向」,肯定其強勁現金流與市場地位
Text size
Background
信評機構惠譽(Fitch Ratings)週五確認穆迪公司(Moody’s Corporation, NYSE: MCO)的長期發行人違約評級(IDR)為 「BBB+」,並將其評級展望從「穩定」上調至「正向」。此舉反映了穆迪強勁的市場地位、持續擴張的自由現金流以及穩健的財務政策。
惠譽同時確認穆迪的短期IDR及商業票據評級為「F1」。
展望上調的關鍵因素
惠譽將展望上調至「正向」的主要原因,在於肯定穆迪的業務基本面與財務管理能力。關鍵驅動因素包括:
- 市場領導地位:穆迪作為全球頂尖信用評級機構,擁有強大的市場影響力。
- 業務規模擴大:公司整體業務規模持續增長。
- 強勁現金流:自由現金流維持強勁且持續擴張的趨勢。
- 業務多元化:來自「穆迪分析」(Moody's Analytics)的收入佔比已超過總營收的 40%,其經常性收入的特性為信用狀況提供了有力支撐。
穆迪的商業模式具備高利潤和高現金生成的特性,其評級與分析兩大業務部門的資本密集度低,且營運槓桿效益顯著。
財務狀況與未來預期
 Ad
根據惠譽的報告,穆迪在2025年底的EBITDA槓桿率為 1.7倍,資產負債表上持有超過 20億美元 的現金,並擁有未動用的循環信貸額度和10億美元的商業票據計畫,流動性充裕。
惠譽指出,若穆迪能在維持其利潤率和自由現金流狀況的同時持續增長,其評級未來可能獲得上調。該機構預期穆迪的EBITDA槓桿率將保持在 2.0倍 以下,未來幾年的EBITDA利潤率也將穩定在 50% 以上。
對市場的意涵
展望的上調對投資人而言是一個正面訊號,顯示惠譽對穆迪未來財務穩定性和營運表現的信心增強。這也意味著穆迪在中期內有獲得信用評級上調的可能性,進而可能降低其未來的融資成本。
此外,惠譽預期,即使穆迪將繼續透過股息和股票回購向股東返還大量資本,其信用指標仍能維持相對穩定,這顯示了公司在股東回報與財務穩健之間取得了良好平衡。