
Story
EPAM被指為價值遭低估科技股 模型與分析師看法現巨大鴻溝
Text size
Background
根據 Investing.com 的一項美國科技股篩選分析,軟體工程與數位平台服務商 EPAM Systems (EPAM) 在一份包含55家公司的名單中,被認為是價值最被低估的個股,但其估值模型與市場分析師共識之間存在巨大差距,凸顯了潛在的投資風險。
篩選模型的主要發現
該分析指出,EPAM Systems 具備了具吸引力的估值與成長性組合。報告強調了幾項關鍵指標:
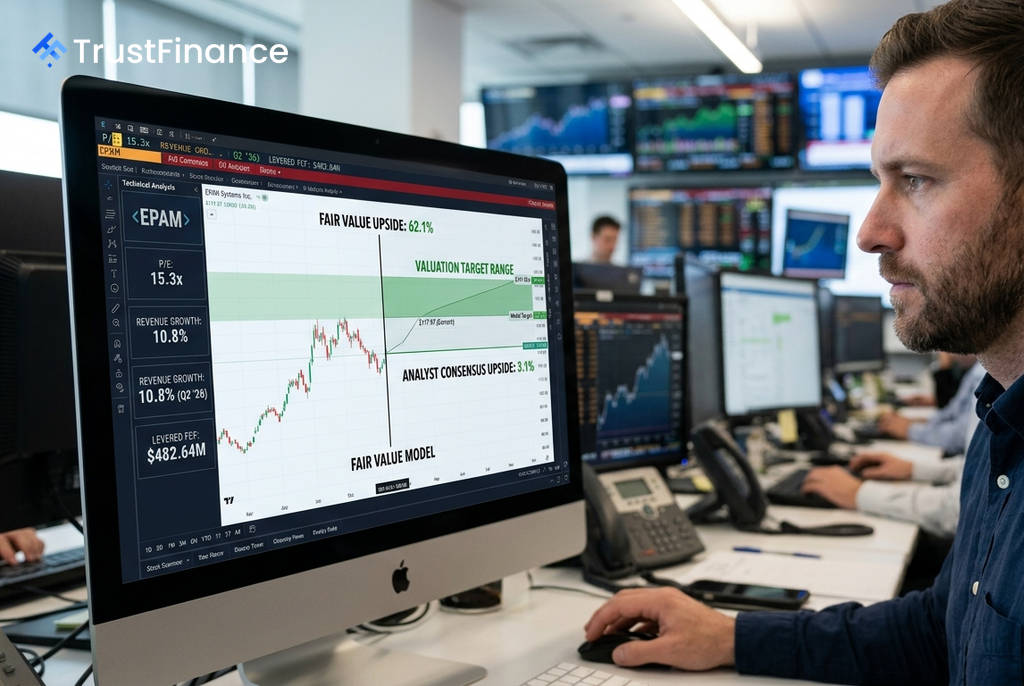
- 公允價值潛在漲幅:模型估算其公允價值潛在上漲空間高達 62.1%。
- 估值水平:截至6月30日,其本益比 (P/E) 為 15.3 倍,在科技股中相對偏低。
- 營收成長:截至6月30日,營收年增率維持在 10.8% 的雙位數水準。
- 現金流:截至同日,其槓桿自由現金流 (Levered FCF) 為 4.8264 億美元,顯示其獲利能有效轉換為現金。
估值分歧為核心風險
這項分析的核心矛盾點在於估值預期的巨大落差。儘管估值模型顯示 EPAM 有超過 60% 的上漲潛力,但華爾街分析師的平均目標價顯示,預期漲幅僅為 3.1%。
 Ad
這種模型與市場共識之間的巨大鴻溝意味著,EPAM 並非一檔普遍認可的「便宜股」,而是一個存在估值爭議的案例。市場(以分析師觀點為代表)可能已經將顧問諮詢需求轉弱或復甦速度較慢等負面因素計入定價,而估值模型則可能基於對未來復甦更樂觀的假設。
市場背景與同業比較
值得注意的是,該篩選模型也發現其他大型科技服務公司存在類似情況。例如,Adobe (ADBE) 和 Accenture (ACN) 的模型預估潛在漲幅分別為 59.8% 和 60.3%,但分析師的平均目標價卻預示著負報酬。
對於投資者而言,EPAM 的投資論點取決於其未來的營運表現。如果該公司能持續維持雙位數的營收成長並保持強勁的現金流,將能支撐估值模型較為樂觀的看法。反之,若分析師的謹慎態度最終反映了產業需求的持續放緩,則該股的表現可能將不如模型預期。