
Story
Mô hình định giá cho thấy EPAM có tiềm năng tăng 62%, trái ngược với Phố Wall
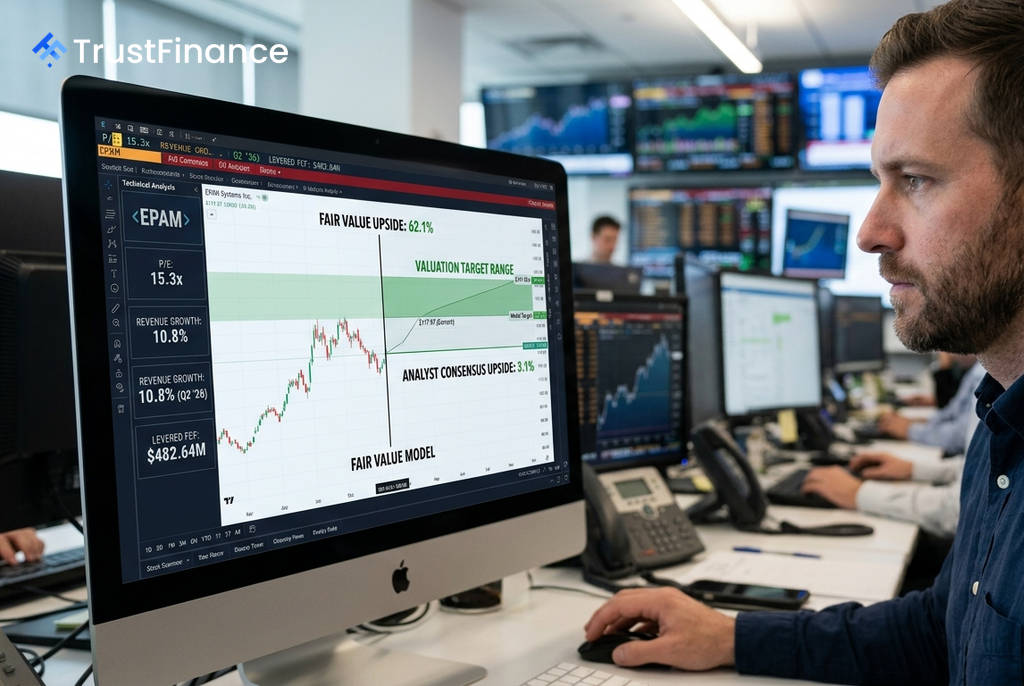
EPAM Systems (EPAM) đang nổi lên là cổ phiếu công nghệ hàng đầu trong nhóm bị thị trường định giá thấp, với một mô hình sàng lọc cho thấy tiềm năng tăng giá lên tới 62,1%. Tuy nhiên, sự lạc quan này lại đối lập hoàn toàn với quan điểm thận trọng của các nhà phân tích Phố Wall, tạo ra một sự khác biệt lớn về quan điểm định giá.
Phân tích các chỉ số của EPAM
Theo dữ liệu từ một mô hình sàng lọc cổ phiếu công nghệ tại Mỹ được Investing.com trích dẫn, EPAM Systems được xếp hạng cao nhất về tiềm năng tăng giá dựa trên giá trị hợp lý. Các yếu tố chính hỗ trợ cho luận điểm này bao gồm:
- Tăng trưởng hấp dẫn với giá rẻ: Cổ phiếu kết hợp mức tăng trưởng doanh thu hai con số (10,8%) với hệ số P/E ở mức vừa phải là 15,3x. Đây là một sự kết hợp không thường thấy trên thị trường nếu đà tăng trưởng được duy trì bền vững.
- Khả năng chuyển đổi thành tiền mặt: Dòng tiền tự do sau đòn bẩy (Levered FCF) của công ty đạt 482,64 triệu USD, cho thấy lợi nhuận đang được chuyển hóa hiệu quả thành tiền mặt, củng cố cho trường hợp định giá.
Chênh lệch lớn với dự báo của thị trường
Điểm rủi ro chính đối với nhà đầu tư nằm ở sự khác biệt lớn giữa kết quả của mô hình và nhận định chung của thị trường. Trong khi mô hình định giá nội tại cho thấy tiềm năng tăng giá 62,1%, mục tiêu giá đồng thuận từ các nhà phân tích chỉ dự báo mức tăng 3,1%.
 Ad
Sự chênh lệch này cho thấy thị trường có thể đang định giá các rủi ro mà mô hình chưa tính đến, chẳng hạn như nhu cầu dịch vụ tư vấn yếu đi hoặc tốc độ phục hồi kinh tế chậm hơn dự kiến. Do đó, đây không phải là một món hời được thị trường đồng thuận, mà là một trường hợp bất đối xứng về định giá.
Bối cảnh so sánh với các công ty lớn
EPAM không phải là trường hợp duy nhất mà mô hình sàng lọc này tìm thấy sự khác biệt tương tự. Các tên tuổi lớn khác trong ngành cũng cho thấy sự chênh lệch giữa định giá của mô hình và của các nhà phân tích:
- Adobe (ADBE): Tiềm năng tăng giá theo mô hình là 59,8%, trong khi các nhà phân tích dự báo mức giảm -12,6%.
- Accenture (ACN): Tiềm năng tăng giá theo mô hình là 60,3%, so với dự báo giảm -1,6% từ giới phân tích.
Luận điểm đầu tư vào EPAM sẽ được củng cố nếu tăng trưởng doanh thu duy trì trên 10% và dòng tiền vẫn ổn định. Ngược lại, nó sẽ suy yếu nếu sự thận trọng của các nhà phân tích phản ánh đúng một sự suy giảm bền vững về nhu cầu.