
Story
模型显示EPAM上涨空间超60%,但与分析师共识存巨大分歧
Text size
Background
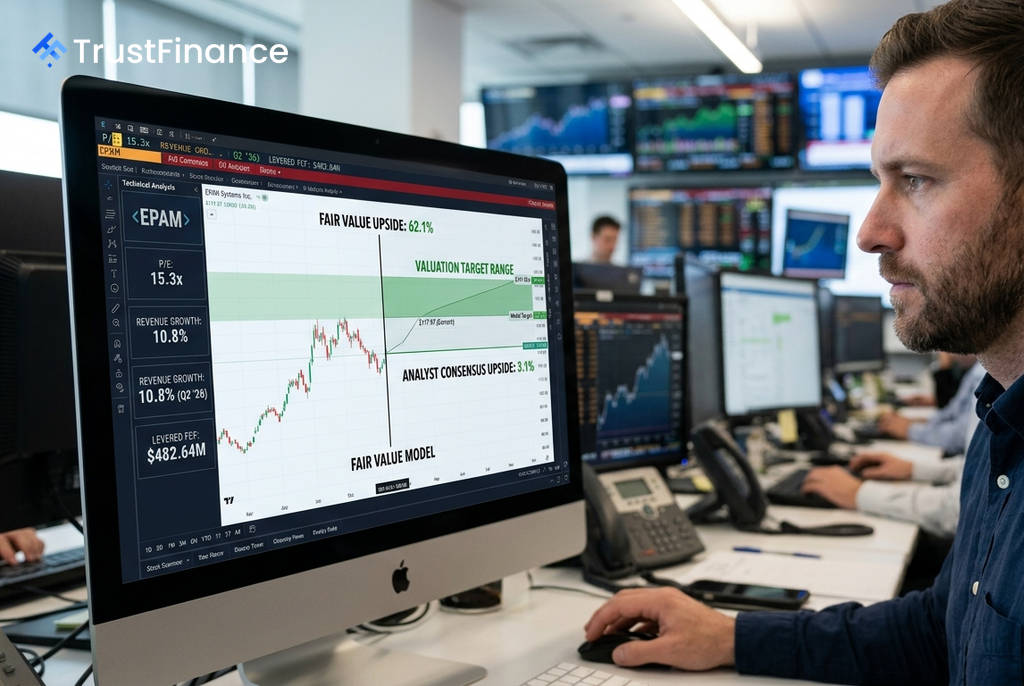
根据Investing.com进行的一项美国科技股筛选,软件工程公司EPAM Systems (EPAM) 在“价值被低估”的科技股中脱颖而出,其估值模型显示公允价值上涨空间高达62.1%。然而,这一发现与市场分析师的共识存在显著差异,后者普遍预测其上行空间仅为3.1%,揭示了围绕该股的重大估值分歧。
筛选结果详解
该筛选旨在寻找符合特定估值、增长和规模标准的科技公司。EPAM Systems凭借其引人注目的财务指标位居榜首,成为最受关注的标的。
根据截至2026年9月2日的数据,其关键指标包括:
- 模型公允价值上涨空间: 62.1%
- 市盈率 (P/E): 15.3倍 (截至2026年6月30日)
- 营收增长率: 10.8% (截至2026年6月30日)
- 分析师共识上涨空间: 3.1%
EPAM的特殊之处在于其“廉价增长”的特性,即以十几倍的市盈率实现了双位数的营收增长。此外,公司报告的杠杆自由现金流为4.8264亿美元,表明其盈利正有效地转化为现金,为高估值提供了支撑。
估值分歧是核心风险
 Ad
EPAM面临的核心问题是估值模型与分析师预期之间的巨大鸿沟。这种不一致表明,两者对公司未来的预期存在根本性差异。估值模型可能假设了比市场分析师更为强劲的业务复苏前景。
市场或分析师的谨慎态度可能反映了对咨询服务需求减弱或复苏速度放缓的担忧。因此,这并非一个获得市场普遍认可的“折价股”,而是一个存在“估值错配”的案例,其投资风险也相应更高。
市场背景与其他案例
此次筛选还发现了其他类似情况的大型科技公司。例如,Adobe (ADBE) 和埃森哲 (Accenture, ACN) 的估值模型也显示出约60%的上涨空间,但分析师的共识目标价却分别预示着-12.6%和-1.6%的下行空间。
对于投资者而言,对EPAM的投资逻辑取决于其未来业绩表现。如果公司能够维持10%以上的营收增长并保持稳健的现金流,那么估值模型的预测可能得到验证。反之,如果分析师所担心的需求放缓成为现实,则其股价可能继续承压。