
Story
EPAM, 가치평가 모델과 애널리스트 전망 극명한 괴리... '저평가 기술주'로 부상
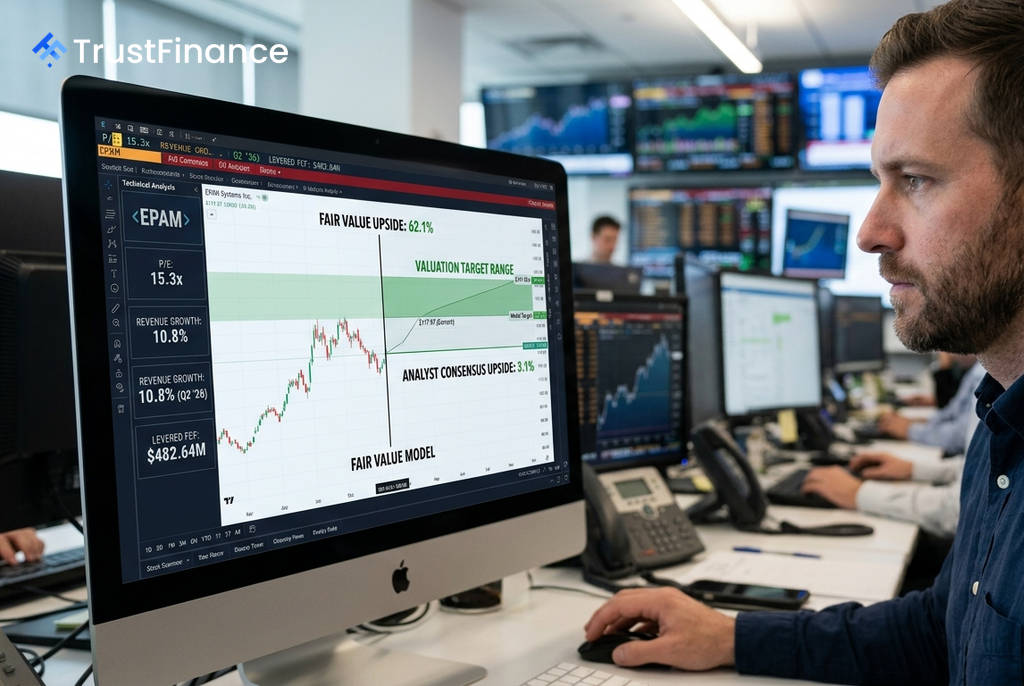
IT 컨설팅 기업 EPAM 시스템즈(EPAM)가 한 가치평가 모델 분석에서 상당한 상승 잠재력을 지닌 '저평가 기술주'로 지목되었으나, 이는 시장의 컨센서스와는 큰 차이를 보여 투자자들의 주목을 받고 있다. Investing.com의 분석에 따르면, EPAM의 적정가치 상승 여력은 62.1%에 달하는 것으로 나타났다.
모델 분석: "62% 상승 여력"
Investing.com이 가치, 성장성, 기업 규모 등을 기준으로 미국 기술주를 분석한 결과, EPAM은 적정가치 상승 여력 측면에서 가장 유망한 종목으로 평가되었다. 이 모델은 EPAM의 긍정적 전망 근거로 여러 지표를 제시했다.
- 주가수익비율(PER): 15.3배 (2026년 6월 30일 기준)
- 매출 성장률: 10.8% (2026년 6월 30일 기준)
- 레버리지 잉여현금흐름(Levered FCF): 4억 8,264만 달러 (2026년 6월 30일 기준)
두 자릿수 매출 성장률과 10배 중반의 비교적 낮은 PER 조합은 지속 가능한 성장 시 이례적인 평가를 받을 수 있다. 또한 견고한 잉여현금흐름은 이익이 실제 현금으로 전환되고 있음을 보여주어 가치평가 모델의 신뢰도를 뒷받침한다.
애널리스트 컨센서스와의 괴리
 Ad
하지만 이러한 긍정적인 모델 분석과 달리 월스트리트 애널리스트들의 전망은 매우 보수적이다. 애널리스트들이 제시한 평균 목표 주가에 따른 예상 상승률은 3.1%에 불과하다. 이처럼 60%p에 가까운 가치평가 모델과 시장 컨센서스 간의 격차는 이 종목의 핵심 리스크 요인으로 작용한다.
이러한 시각차는 가치평가 모델이 컨설팅 시장의 강력한 회복을 가정하는 반면, 애널리스트들은 보다 신중한 수요 전망을 주가에 반영하고 있을 가능성을 시사한다. 실제로 해당 스크리닝에서는 어도비(ADBE)와 액센츄어(ACN) 등 다른 대형 기술주에서도 비슷한 괴리가 발견되었다.
- 어도비(ADBE): 모델 상승 여력 59.8% vs. 애널리스트 전망 -12.6%
- 액센츄어(ACN): 모델 상승 여력 60.3% vs. 애널리스트 전망 -1.6%
시장에 대한 시사점
EPAM에 대한 투자 판단은 향후 회사가 10% 이상의 매출 성장률과 견조한 현금 흐름을 유지할 수 있느냐에 따라 달라질 전망이다. 만약 성장세가 지속된다면 가치평가 모델의 분석이 타당성을 얻게 될 것이나, 애널리스트들의 우려대로 컨설팅 수요 둔화가 장기화될 경우 주가 상승은 제한될 수 있다. 따라서 투자자들은 모델과 시장 전망 간의 이례적으로 큰 격차가 무엇을 의미하는지 신중하게 판단할 필요가 있다.