
Story
Model Valuasi Tunjukkan Potensi Kenaikan 62% pada Saham EPAM, Analis Berbeda Pendapat
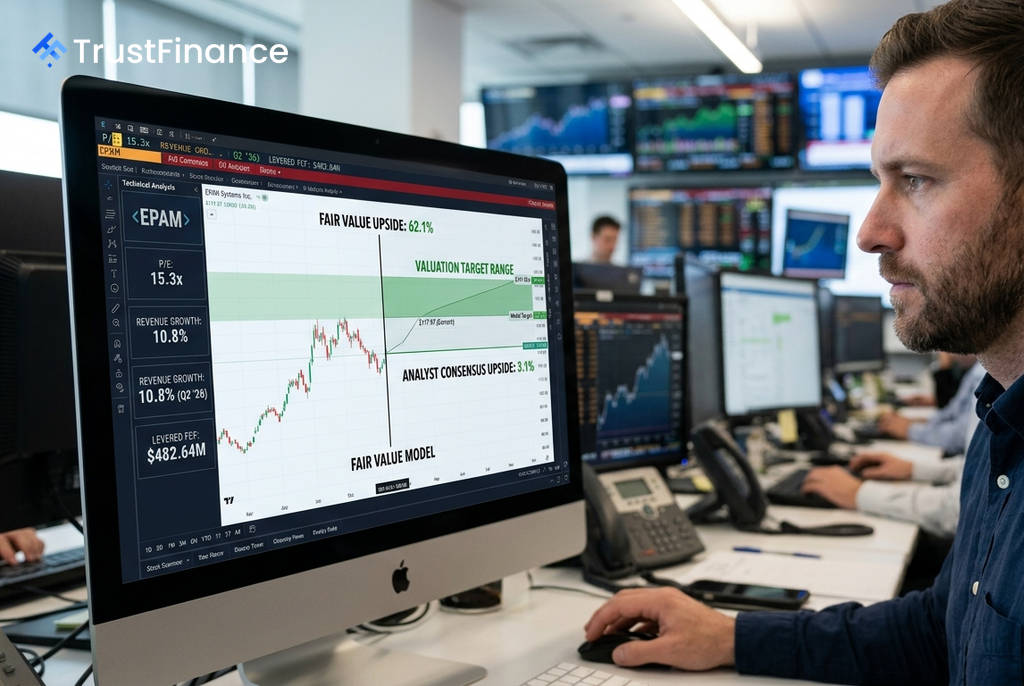
Menurut sebuah analisis dari Investing.com, perusahaan teknologi EPAM Systems (EPAM) muncul sebagai kandidat saham "underappreciated" terkuat, dengan model valuasi yang memproyeksikan potensi kenaikan nilai wajar sebesar 62,1%. Proyeksi optimistis ini sangat kontras dengan pandangan konsensus analis, yang hanya melihat potensi kenaikan sebesar 3,1%, menyoroti adanya perbedaan valuasi yang tajam di pasar.
Diskrepansi Valuasi yang Signifikan
Berdasarkan data per 2 September 2026, analisis tersebut mengidentifikasi EPAM sebagai saham teratas dalam sebuah penyaringan saham teknologi di AS yang memenuhi kriteria valuasi, pertumbuhan, dan ukuran tertentu. Model tersebut menyoroti kombinasi metrik yang menarik pada EPAM:
- Potensi Kenaikan Nilai Wajar: 62,1%
- Rasio Harga terhadap Laba (P/E): 15,3x (per 30 Juni 2026)
- Pertumbuhan Pendapatan: 10,8% (per 30 Juni 2026)
Perbedaan besar antara potensi kenaikan menurut model (62,1%) dan target analis (3,1%) menjadi risiko utama sekaligus peluang. Hal ini menunjukkan bahwa salah satu kerangka valuasi mungkin mengasumsikan pemulihan yang lebih kuat daripada yang diperkirakan oleh para analis pasar secara umum.
Faktor Pendukung dan Risiko Inti
 Ad
Daya tarik EPAM menurut model ini terletak pada dua faktor utama. Pertama, saham ini menawarkan "pertumbuhan dengan harga wajar", yaitu kombinasi langka antara pertumbuhan pendapatan dua digit dengan rasio P/E yang berada di pertengahan belasan. Kedua, konversi kasnya yang kuat, yang dibuktikan dengan *levered free cash flow* (arus kas bebas dengan utang) sebesar $482,64 juta, mendukung valuasi karena menunjukkan bahwa laba perusahaan berhasil diubah menjadi kas riil.
Namun, risiko utamanya tetap pada kesenjangan pandangan tersebut. Sikap hati-hati dari para analis bisa jadi mencerminkan ekspektasi pasar terhadap permintaan jasa konsultasi yang lebih lemah atau pemulihan ekonomi yang lebih lambat dari yang diasumsikan oleh model valuasi.
Konteks Pasar dan Perbandingan
Sebagai perbandingan, penyaringan yang sama juga menyoroti nama-nama besar lainnya seperti Adobe (ADBE) dan Accenture (ACN), yang juga menunjukkan perbedaan antara valuasi model dan target analis. Model tersebut memproyeksikan potensi kenaikan 59,8% untuk Adobe dan 60,3% untuk Accenture, sementara analis justru melihat potensi penurunan masing-masing sebesar -12,6% dan -1,6%.
Bagi investor, tesis investasi pada EPAM akan menguat jika perusahaan mampu mempertahankan pertumbuhan pendapatan di atas 10% dan arus kas tetap tangguh. Sebaliknya, tesis tersebut akan melemah jika kehati-hatian analis terbukti benar, yang menandakan adanya perlambatan permintaan yang berkelanjutan.