
Story
EPAMシステムズ、バリュエーションモデルとアナリスト予想に大きな乖離
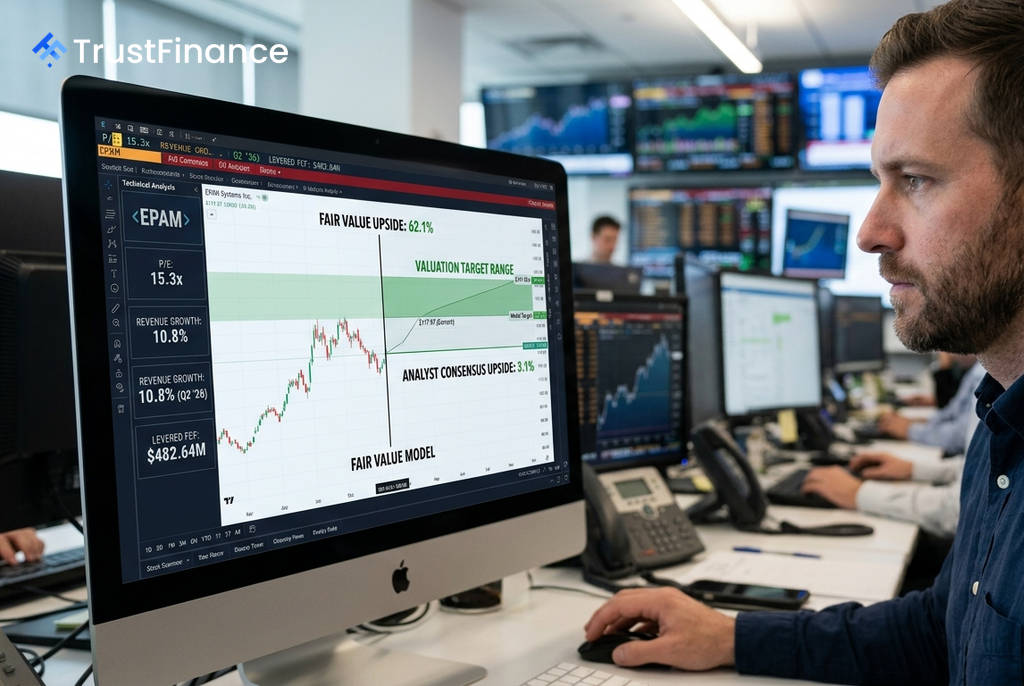
米国のテクノロジー株を対象としたスクリーニングにおいて、ソフトウェアエンジニアリングおよびITコンサルティングを手掛けるEPAMシステムズ(EPAM)が、最も「過小評価されている」銘柄の一つとして浮上した。Investing.comが実施した分析によると、同社の理論株価には大きな上値余地が示唆されているものの、市場アナリストの目標株価コンセンサスとの間には著しい隔たりがあり、投資家にとって注意深い分析が求められる状況となっている。
モデル評価では62%の上値余地
このスクリーニングは、バリュエーション、成長性、企業規模の基準を満たした55銘柄の中から、EPAMを理論株価に基づく上値余地でトップに位置付けた。同社の評価における主な注目点は以下の通りである。
- 理論株価の上値余地: 62.1%
- 株価収益率(PER): 15.3倍 (2026年6月30日時点)
- 売上高成長率: 10.8% (2026年6月30日時点)
EPAMは、10%を超える二桁の収益成長率と10倍台半ばという比較的低いPERを両立しており、「割安な成長株」としての特性を示している。さらに、4億8264万ドルに上るレバレッジド・フリーキャッシュフローは、利益が着実に現金へと転換されていることを示しており、バリュエーションの裏付けとなっている。
アナリスト予想との乖離がリスク要因
 Ad
この分析における最大のリスクは、評価モデルと市場コンセンサスとの間の大きな見解の相違である。モデルが62.1%という高い上値余地を示唆する一方で、アナリストの目標株価コンセンサスが示す上昇率はわずか3.1%にとどまる。
この乖離は、単なる「お買い得」銘柄ではなく、「評価の不一致」が存在することを示唆している。市場やアナリストは、評価モデルが想定するよりもコンサルティング需要の回復が遅れる、あるいは需要がさらに鈍化する可能性を織り込んでいる可能性がある。同様の傾向は、同スクリーニングで抽出されたアドビ(ADBE)やアクセンチュア(ACN)にも見られ、モデル評価とアナリスト予想の間に大きな隔たりが存在する。
今後の見通し
EPAMに対する投資判断は、同社が今後も10%を超える収益成長と安定したキャッシュフローを維持できるかどうかにかかっている。もし成長が持続すれば、モデルに基づく高い評価が正当化される可能性がある。逆に、アナリストの慎重な見方が示すように需要の減速が現実となれば、株価の上値は限定的となるだろう。
この大きな評価の乖離は、市場が織り込むリスクと、ファンダメンタルズに基づく潜在的な価値との間で、投資家が慎重に判断する必要があることを示している。