
Story
花旗看好F系列皮卡動能 上調福特評等至「買進」 目標價20美元
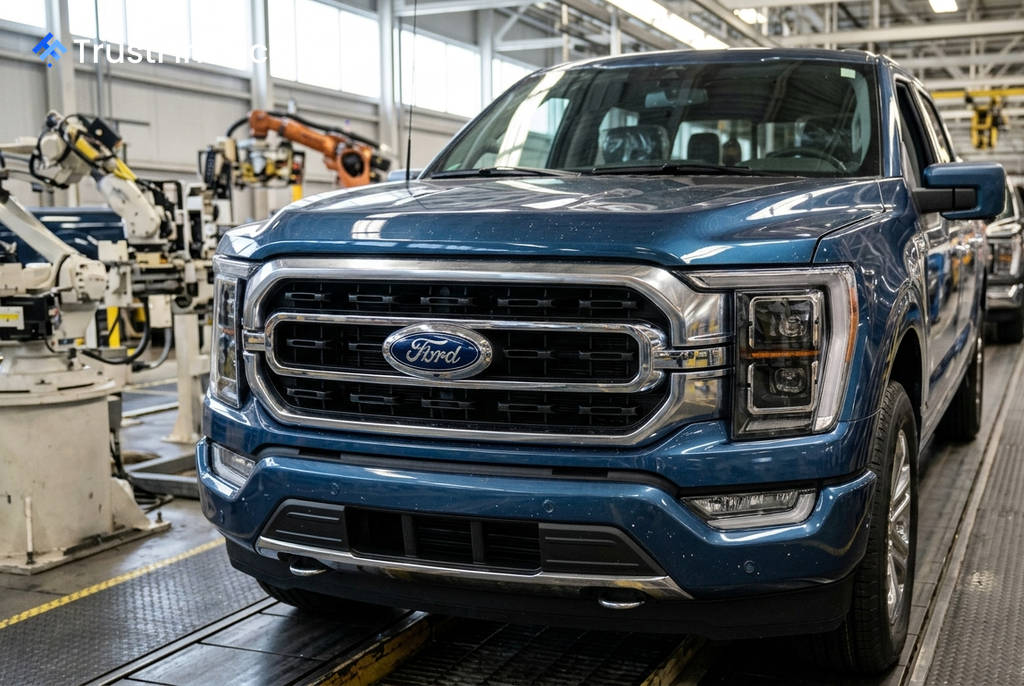
花旗集團(Citi)已將福特汽車(Ford Motor)的股票評等從「中立」(Neutral)上調至「買進」(Buy),並將其目標價從19美元提高至20美元。該行指出,福特旗下F系列皮卡產量回升、保固成本壓力減輕以及鋁材供應改善,正共同推動該汽車製造商的獲利前景出現積極轉變。
上調評等的關鍵因素
花旗分析師表示,隨著生產正常化和盈利能力提升,福特的市場動能正在增強。該行預計,在去年鋁材供應商中斷問題解決後,今年下半年F系列皮卡的產量將增長約28%,並預期隨著福特擴大Super Duty卡車產能,2027年和2028年將有進一步增長。
此外,成本控制方面也出現正面訊號。花旗預期,在今年上半年保固應計費用年減約10億美元後,全年相關費用可望減少15億美元,這將對利潤率帶來實質貢獻。
獲利預測與財務展望
福特汽車公布的2026年第二季調整後每股盈餘(EPS)為0.42美元,優於花旗預估的0.34美元及FactSet市場共識的0.36美元。受惠於上半年強勁的業績、更佳的定價策略和產品組合,福特也將其全年財測中點上調了10億美元。
 Ad
基於上述因素,花旗將福特2026年的EPS預測從1.75美元上調至1.90美元,同時將2027年和2028年的預測分別提高至2.10美元和2.30美元。報告亦強調福特在非汽車業務方面的增長潛力,其訂閱服務在第二季年增20%,用戶數達到160萬,這些高利潤的軟體服務可望成為未來的獲利支撐。
估值與市場觀點
花旗指出,福特股票過去並未受到市場青睞,在18位追蹤該股的分析師中僅有3位給予「買進」評等,遠低於通用汽車(General Motors)在22家機構中有15個「買進」評等。然而,目前的正面發展可能改變此一局面。
花旗表示,其新的20美元目標價,是基於將福特在2015至2019年間的歷史估值區間(平均企業價值倍數4.2倍、本益比7.0倍)的高標,應用於該行上調後的2027-2028年獲利預測所得出。