
Story
花旗:F系列皮卡生产向好,上调福特评级至“买入” 目标价20美元
Text size
Background
花旗银行(Citi)周一发布报告,将福特汽车(Ford Motor)的股票评级从“中性”上调至“买入”,同时将其目标价从19美元上调至20美元。分析师认为,随着生产正常化和盈利能力改善,该汽车制造商的势头正在转变。
评级上调的关键驱动因素
花旗指出,多个积极因素正在推动福特盈利前景的转变。此前,福特股价一直不受市场青睐,在覆盖该股的18位分析师中仅有3位给予“买入”评级,而通用汽车在22家机构中获得了15个“买入”评级。
花旗看好福特的主要原因包括:
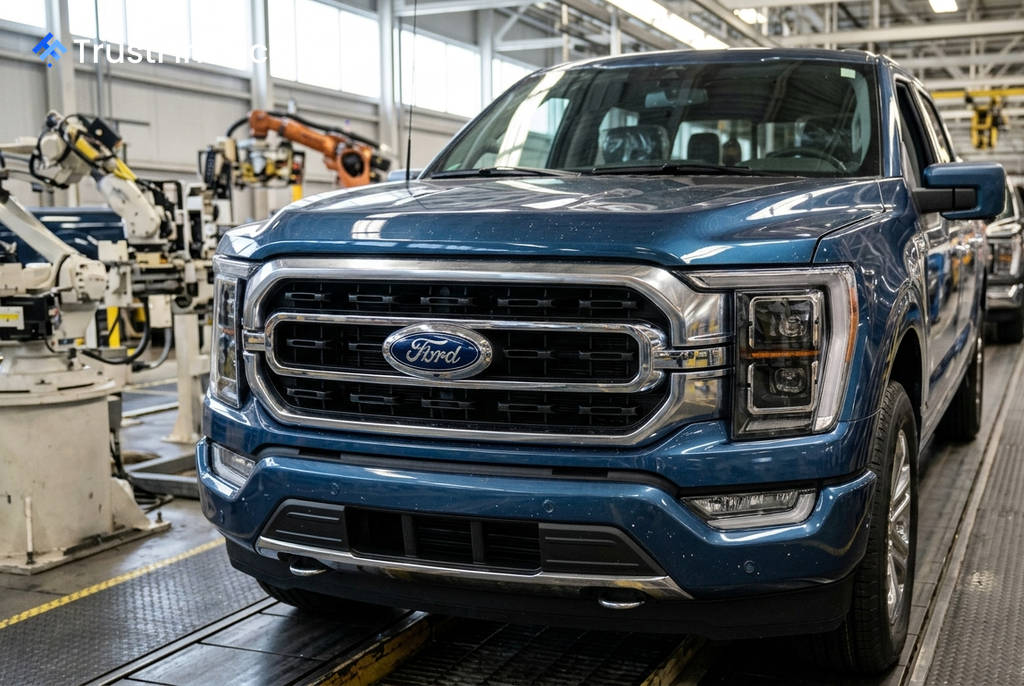
- F系列皮卡生产改善:随着去年铝材供应商中断问题的解决,花旗预计2026年下半年F系列皮卡的产量将增长约28%。此外,随着福特扩大其Super Duty卡车的产能,预计2027年和2028年产量将进一步增加。
- 保修成本下降:继2026年上半年保修计提费用同比下降约10亿美元后,花旗预计今年全年该项成本将减少15亿美元。
盈利预测与业绩指引
 Ad
福特汽车公布的2026年第二季度调整后每股收益为0.42美元,超出了花旗预期的0.34美元和FactSet普遍预期的0.36美元。受上半年强劲业绩、定价改善和产品组合优化的推动,福特还将其全年业绩指引的中点上调了10亿美元。
基于此,花旗也上调了对福特的盈利预测。该行将福特2026年的每股收益预期从1.75美元提高至1.90美元,并将2027年和2028年的预期分别上调至2.10美元和2.30美元。
估值与未来增长点
花旗表示,其20美元的新目标价是基于将福特历史估值区间的上轨应用于其上调后的2027-2028年盈利预期。报告指出,福特在2015年至2019年间的历史平均估值倍数约为4.2倍EV/EBITDA、7.0倍市盈率和8.0倍EV/自由现金流。
此外,花旗还强调了福特在非汽车业务收入方面的增长机会。其订阅服务在第二季度同比增长20%,用户达到160万。花旗认为,这些利润率更高的软件产品以及未来的能源相关业务,有望为公司提供额外的长期盈利支持。