
Story
油價高漲之際 雪佛龍短期投資吸引力或勝埃克森美孚
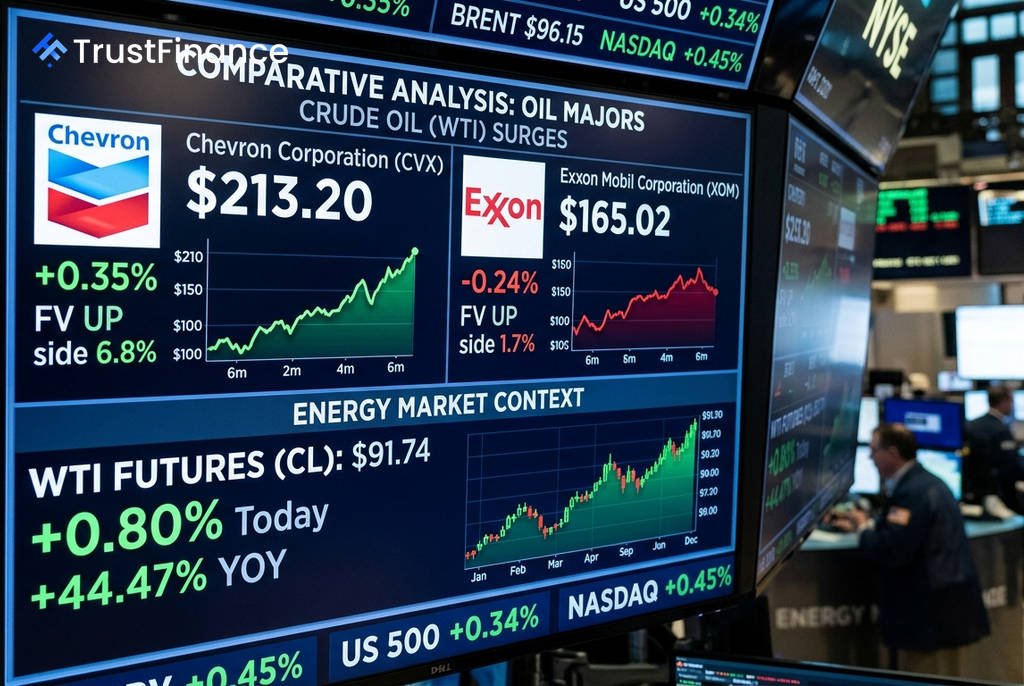
在國際原油價格持續走強的環境下,投資者正密切關注石油巨頭的潛在回報。根據最新財務數據分析,儘管埃克森美孚(Exxon Mobil)在規模上仍具優勢,但雪佛龍(Chevron)目前在多項關鍵指標上,為尋求把握此波油價上漲行情的投資者提供了更具吸引力的短期前景。
雪佛龍憑藉估值與股息佔優
分析指出,雪佛龍在當前的市場環境中,主要憑藉其估值與股東回報脫穎而出。相較於埃克森美孚,雪佛龍展現出更佳的投資組合:
- 公允價值上漲空間:根據 Investing.com 數據,雪佛龍的潛在漲幅為 6.8%,顯著高於埃克森美孚的 1.7%。
- 股息收益率:雪佛龍提供 3.4% 的股息收益率,對於注重收益的投資者而言更具吸引力。
- 預期本益比:其預期本益比為 13.3 倍,略低於埃克森美孚的 14.0 倍,意味著估值相對便宜。
此外,雪佛龍第二季度的每股盈餘(EPS)達到 6.06 美元,較市場預期的 5.11 美元高出 18.59%。分析師在過去 60 天內已將其 EPS 共識預期上調了 10.15%,顯示市場對其盈利前景的樂觀情緒正在增強。
埃克森美孚以規模與財務實力取勝
儘管短期吸引力稍遜,埃克森美孚依然是全球規模最大、現金流最強勁的石油公司之一。其主要優勢在於其龐大的營運規模和穩健的財務狀況。
 Ad
截至 2026 年 6 月 30 日的數據顯示,埃克森美孚的稅前息前折舊攤銷前利潤(EBITDA)為 679.4 億美元,槓桿自由現金流為 305.5 億美元,均高於雪佛龍。其負債權益比為 16.3%,低於雪佛龍的 19.5%,提供了更強的財務緩衝能力。
然而,埃克森美孚最近一季的 EPS 表現未達預期,比預估值低了 3.83%。雖然分析師同樣上調了其 EPS 預期,但增幅(6.77%)遜於雪佛龍。
投資前景分析:短期潛力與長期韌性之爭
總體而言,投資者的選擇取決於其投資策略。對於希望直接從當前油價上漲中獲利的投資者,雪佛龍憑藉更高的股息、更低的估值和更強勁的近期盈利表現,成為了更具吸引力的選擇。多家券商如 BMO 和 Piper Sandler 亦已上調其目標價。
另一方面,對於優先考慮長期穩定性和財務韌性的投資者,埃克森美孚的規模優勢和較低的槓桿率使其成為更安全的避風港,尤其是在油價可能出現回調的風險下。值得注意的是,埃克森美孚過去 12 個月的股價表現(上漲 46.04%)優於雪佛龍(上漲 34.30%),這也部分解釋了為何其目前模型預測的上漲空間相對較小。