
Story
Chevron lwn. Exxon: Saham Gergasi Minyak Mana Tawar Potensi Kenaikan Lebih Tinggi?
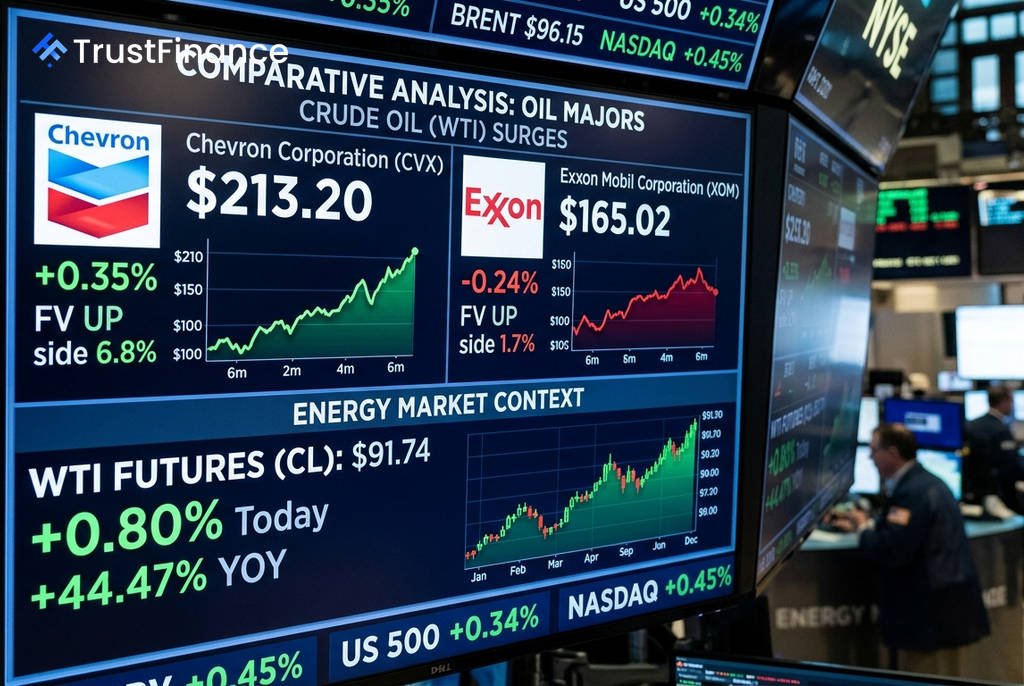
Di tengah-tengah lonjakan harga minyak mentah, perbandingan antara dua gergasi tenaga AS menunjukkan Chevron kini mempunyai persediaan jangka pendek yang lebih kukuh berbanding Exxon Mobil, terutamanya dari segi penilaian, pulangan dividen, dan sentimen penganalisis terkini.
Dorongan daripada Harga Komoditi
Kedua-dua syarikat mendapat manfaat besar daripada persekitaran harga minyak yang tinggi. Niaga hadapan Minyak Mentah WTI (CL) didagangkan sekitar $92.33 setong, peningkatan sebanyak 44.47% dari tahun ke tahun, menurut data Investing.com. Kenaikan harga ini secara langsung meningkatkan aliran tunai daripada operasi huluan, walaupun margin penapisan dan kos lain boleh menjejaskan keuntungan bersih.
Analisis Perbandingan Metrik Utama
Walaupun Exxon Mobil lebih besar dari segi kewangan, data terkini menunjukkan kelebihan untuk Chevron dalam beberapa metrik penting yang menjadi tumpuan pelabur.
Kelebihan Chevron: Penilaian dan Pendapatan
Chevron menunjukkan profil yang lebih menarik untuk pelabur yang mencari pendapatan dan potensi pertumbuhan dalam masa terdekat.
- Potensi Kenaikan: Berdasarkan data Investing.com, Chevron mempunyai potensi kenaikan Nilai Saksama sebanyak 6.8%, berbanding hanya 1.7% untuk Exxon.
- Pendapatan: Ia menawarkan hasil dividen yang lebih tinggi pada 3.4% berbanding 2.5% oleh Exxon.
- Penilaian: Sahamnya didagangkan pada nisbah harga-ke-perolehan (P/E) hadapan yang lebih rendah iaitu 13.3x, berbanding 14.0x untuk Exxon.
- Prestasi Terkini: Chevron mengatasi jangkaan pendapatan sesaham (EPS) suku kedua sebanyak 18.59%, manakala Exxon terlepas jangkaan sebanyak 3.83%. Unjuran EPS konsensus untuk Chevron juga telah dinaikkan lebih tinggi (+10.15%) berbanding Exxon (+6.77%) dalam 60 hari lepas.
 Ad
Kekuatan Exxon: Skala dan Kunci Kira-kira
Exxon Mobil kekal sebagai pilihan bagi pelabur yang mengutamakan saiz syarikat dan daya tahan kewangan.
- Penjanaan Tunai: Exxon menjana EBITDA ($67.94 bilion) dan aliran tunai bebas berleveraj ($30.55 bilion) yang lebih besar berbanding Chevron.
- Kestabilan Kewangan: Syarikat ini mempunyai kunci kira-kira yang lebih kukuh dengan nisbah hutang-kepada-ekuiti yang lebih rendah iaitu 16.3%, berbanding 19.5% bagi Chevron. Ini memberikannya lebih banyak penampan sekiranya harga minyak menurun.
Implikasi kepada Pelabur
Berdasarkan data semasa, Chevron kelihatan lebih sesuai untuk pelabur yang ingin memanfaatkan kitaran harga minyak semasa melalui dividen yang lebih tinggi dan potensi kenaikan penilaian. Sentimen penganalisis yang positif, seperti sasaran harga $235 oleh BMO dan $243 oleh Piper Sandler, turut menyokong pandangan ini.
Sebaliknya, Exxon Mobil lebih sesuai untuk pelabur dengan ufuk pelaburan jangka panjang yang mengutamakan kestabilan, skala operasi, dan kekuatan kunci kira-kira. Perlu diingat, prestasi saham Exxon dalam tempoh 12 bulan lepas adalah lebih baik (+46.04%) berbanding Chevron (+34.30%), yang sebahagiannya menjelaskan mengapa potensi kenaikan yang dimodelkan sekarang adalah lebih rendah.