
Story
Chevron và Exxon Mobil: Cổ phiếu dầu khí nào tiềm năng hơn trong bối cảnh giá dầu tăng vọt?
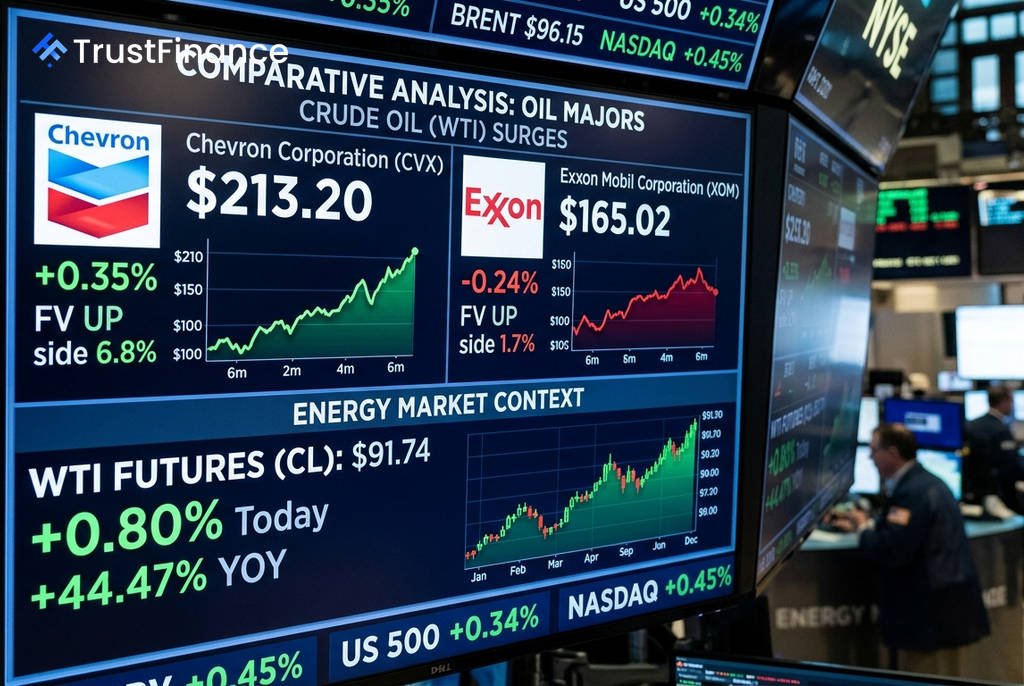
Trong bối cảnh giá dầu thô tăng vọt, các nhà đầu tư đang đánh giá lại tiềm năng của hai tập đoàn năng lượng hàng đầu của Mỹ là Chevron (CVX) và Exxon Mobil (XOM). Dữ liệu gần đây cho thấy Chevron đang có những lợi thế ngắn hạn rõ rệt hơn về mặt định giá và thu nhập cho cổ đông.
Bối cảnh thị trường thuận lợi
Giá dầu thô đang là động lực chính cho ngành năng lượng. Theo dữ liệu ngày 3/9/2026, hợp đồng tương lai dầu thô WTI (CL) giao dịch ở mức 92,33 USD/thùng, tăng 44,47% so với cùng kỳ năm trước. Môi trường giá cao này thường giúp gia tăng dòng tiền từ hoạt động thượng nguồn (khai thác và sản xuất) cho cả hai công ty.
Tuy nhiên, lợi ích thực tế cho các công ty còn phụ thuộc vào các yếu tố khác như biên lợi nhuận lọc dầu, thuế và chi phí sản xuất, có thể làm giảm bớt tác động tích cực từ giá dầu.
So sánh hai "gã khổng lồ" năng lượng
Một phân tích chi tiết dựa trên dữ liệu của Investing.com cho thấy sự khác biệt trong các chỉ số tài chính và định giá của hai công ty.
Chevron: Lợi thế về định giá và cổ tức
Chevron hiện tỏ ra hấp dẫn hơn đối với các nhà đầu tư tìm kiếm thu nhập và tiềm năng tăng trưởng trong ngắn hạn. Các chỉ số chính bao gồm:
- Tiềm năng tăng giá theo giá trị hợp lý: 6,8%
- Tỷ suất cổ tức: 3,4%
- P/E dự phóng: 13,3x
 Ad
Thêm vào đó, Chevron đã báo cáo kết quả kinh doanh quý 2 vượt trội, với EPS đạt 6,06 USD, cao hơn 18,59% so với dự báo. Các nhà phân tích cũng đã nâng dự báo EPS đồng thuận trong 60 ngày cho công ty lên 10,15%, cho thấy kỳ vọng ngày càng lạc quan.
Exxon Mobil: Sức mạnh về quy mô và tài chính
Exxon Mobil vẫn là một cỗ máy tạo tiền mặt lớn hơn với bảng cân đối kế toán vững chắc hơn. Các số liệu nổi bật tính đến ngày 30/6/2026:
- EBITDA: 67,94 tỷ USD (so với 50,66 tỷ USD của Chevron)
- Dòng tiền tự do có đòn bẩy: 30,55 tỷ USD (so với 27,01 tỷ USD của Chevron)
- Tỷ lệ nợ trên vốn chủ sở hữu: 16,3%, thấp hơn so với Chevron (19,5%)
Tuy nhiên, EPS quý gần nhất của Exxon đã thấp hơn kỳ vọng 3,83%. Mặc dù dự báo EPS đồng thuận vẫn được điều chỉnh tăng, nhưng mức tăng (6,77%) thấp hơn so với Chevron.
Đánh giá và triển vọng
Với bối cảnh giá dầu hiện tại, Chevron dường như là lựa chọn tốt hơn nhờ sự kết hợp của tỷ suất cổ tức cao hơn, P/E dự phóng thấp hơn, tiềm năng tăng giá lớn hơn và kết quả kinh doanh gần đây gây bất ngờ tích cực. Nhiều nhà phân tích cũng đã nâng giá mục tiêu cho Chevron, đơn cử như BMO ở mức 235 USD và Piper Sandler ở mức 243 USD.
Ngược lại, Exxon Mobil phù hợp với các nhà đầu tư ưu tiên quy mô, sự ổn định và khả năng phục hồi. Đòn bẩy thấp và dòng tiền tự do lớn hơn có thể là yếu tố quan trọng nếu giá dầu đảo chiều giảm mạnh. Đáng chú ý, trong 12 tháng qua, cổ phiếu Exxon đã tăng giá 46,04%, vượt trội so với mức tăng 34,30% của Chevron, điều này phần nào lý giải tại sao tiềm năng tăng giá theo mô hình của Exxon hiện tại lại thấp hơn.