
Story
셰브론 vs 엑슨모빌: 고유가 시대, 어느 석유주가 더 높은 상승 여력을 갖췄나
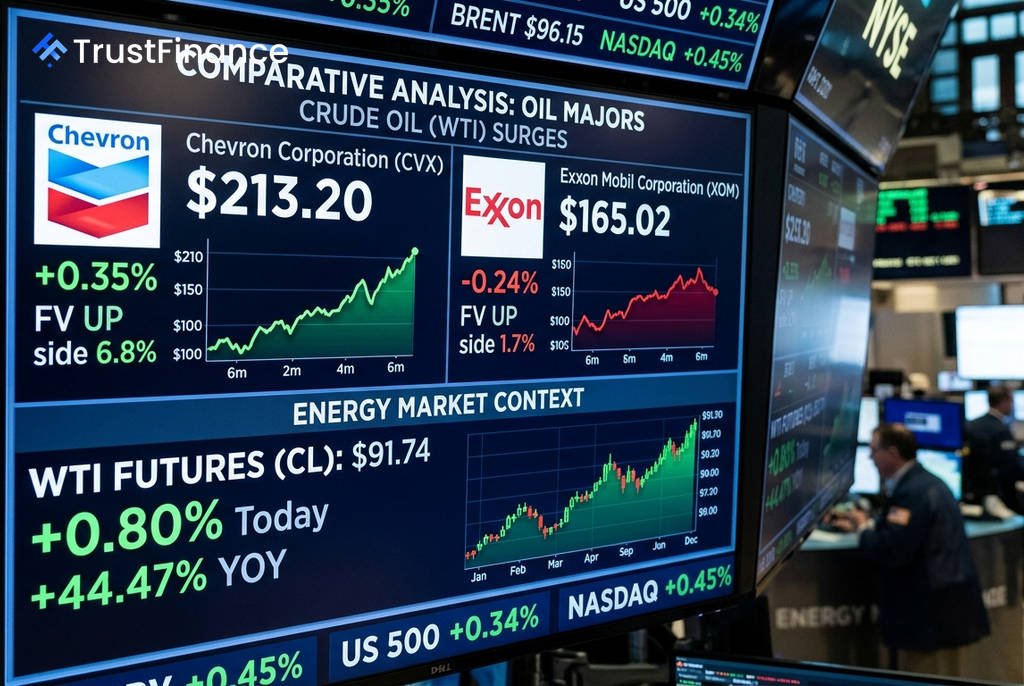
국제 유가 급등세가 이어지면서 미국 최대 석유 기업인 셰브론(CVX)과 엑슨모빌(XOM)에 대한 투자자들의 관심이 집중되고 있다. Investing.com 분석에 따르면, 두 기업 모두 유가 상승의 수혜를 입고 있지만, 단기적인 투자 매력도 측면에서는 셰브론이 다소 앞서는 것으로 나타났다.
고유가 환경 속 엇갈린 평가
서부텍사스산원유(WTI) 선물 가격은 전년 대비 44.47% 급등하며 배럴당 92달러 선에서 거래되는 등 강력한 상승세를 보이고 있다. 이러한 시장 환경은 원유 탐사 및 생산(업스트림) 부문의 현금 흐름을 증대시켜 두 기업 모두에 긍정적인 요인으로 작용한다.
하지만 Investing.com의 적정가치 분석에 따르면 셰브론의 주가 상승 여력은 6.8%로 평가된 반면, 엑슨모빌은 1.7%에 그쳐 대조를 이뤘다. 이는 현재 주가 수준과 향후 성장 잠재력에 대한 시장의 평가가 다름을 시사한다.
셰브론: 밸류에이션과 배당 매력
셰브론은 현재 주가 수준에서 더 매력적인 투자처로 분석된다. 특히 밸류에이션과 주주 환원 정책이 강점으로 꼽힌다.
- 높은 배당수익률: 셰브론의 배당수익률은 3.4%로 엑슨모빌(2.5%)보다 높아 즉각적인 현금 수익을 중시하는 투자자에게 유리하다.
- 낮은 밸류에이션: 선행 주가수익비율(Forward P/E)은 13.3배로 엑슨모빌(14.0배)보다 낮아 상대적으로 저평가된 것으로 평가된다.
- 견조한 실적: 셰브론은 최근 2분기 실적 발표에서 주당순이익(EPS) 6.06달러를 기록하며 시장 예상치(5.11달러)를 18.59% 상회하는 '어닝 서프라이즈'를 달성했다.
 Ad
또한, 애널리스트들은 최근 60일간 셰브론의 EPS 컨센서스를 10.15% 상향 조정하며 긍정적인 전망을 유지하고 있다. BMO와 파이퍼 샌들러는 각각 목표주가를 235달러와 243달러로 제시했다.
엑슨모빌: 압도적 규모와 재무 안정성
엑슨모빌은 셰브론에 비해 규모와 재무 건전성에서 우위를 점하고 있다. 이는 유가 변동성이 커질 경우 안정적인 피난처가 될 수 있음을 의미한다.
- 현금 창출 능력: 2026년 6월 30일 기준, 엑슨모빌의 EBITDA는 679억 4천만 달러로 셰브론(506억 6천만 달러)을 크게 웃돈다. 잉여현금흐름 역시 엑슨모빌이 더 많다.
- 낮은 부채비율: 부채비율은 16.3%로 셰브론(19.5%)보다 낮아 재무 구조가 더 탄탄하다.
다만 엑슨모빌은 최근 2분기 실적에서 EPS가 시장 예상치를 3.83% 하회했으며, 60일간 EPS 컨센서스 상향 조정률도 6.77%로 셰브론에 비해 낮았다. 지난 12개월간 주가 상승률은 46.04%로 셰브론(34.30%)을 앞섰는데, 이러한 강세가 현재의 낮은 상승 여력 평가에 일부 영향을 미친 것으로 풀이된다.
결론적으로 현재의 고유가 국면에서는 밸류에이션과 배당 매력을 갖춘 셰브론이 단기적으로 더 나은 선택지로 보일 수 있다. 반면, 장기적인 안정성과 시장 변동에 대한 방어력을 중시하는 투자자에게는 압도적인 규모와 재무 건전성을 자랑하는 엑슨모빌이 더 적합할 수 있다.