
Story
必和必拓面臨雙重風險:關鍵港口罷工、銅產量預測下修
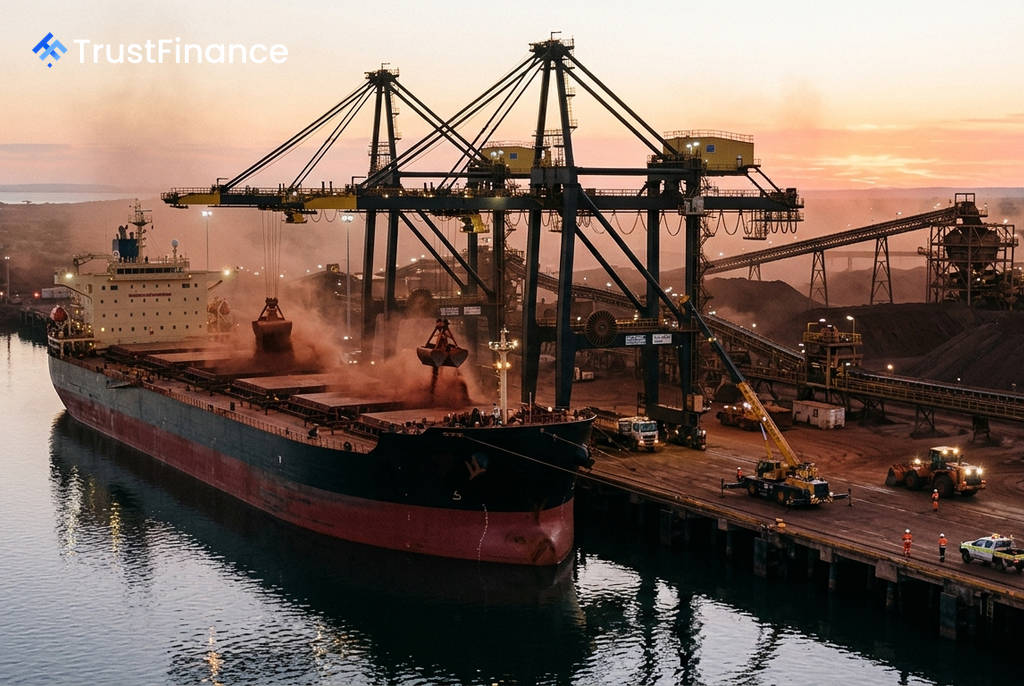
全球礦業龍頭必和必拓(BHP Group Ltd)最新公布的季度報告顯示,儘管全年鐵礦砂產量創下歷史新高,但公司正同時面臨兩大營運逆風,包括澳洲關鍵港口爆發二十年來首次的罷工行動,以及下修未來銅產量指引,消息一出導致其在雪梨交易所的股價週五下挫超過 3%。
兩大營運逆風浮現
BHP 最新財報揭示了兩個可能影響未來獲利的關鍵風險,為公司看似強勁的表現蒙上陰影。
關鍵港口罷工衝擊出口
自 2026 年 7 月 16 日起,負責處理每日價值約 8,000 萬美元鐵礦砂出口的黑德蘭港(Port Hedland)爆發了三十年來最大規模的工業行動。這場罷工若持續過久,可能對 2027 財年上半年的盈利造成實質性衝擊。據報導,勞資雙方將於 7 月 21 日在澳洲公平工作委員會(Fair Work Commission)的介入下重啟談判。
銅產量指引令人失望
另一個利空消息來自銅業務。BHP 將 2027 財年的銅產量指引從 2026 財年已實現的 195 萬噸,下修至 165 萬至 180 萬噸之間,理由是南澳業務出現預期外的問題。由於銅礦被視為公司長期增長策略的核心(受惠於全球電氣化趨勢),這次的指引下修對投資人信心構成顯著打擊。
第四季生產數據概覽
 Ad
從生產數據來看,BHP 的表現好壞參半。在鐵礦砂方面,西澳業務的產量在第四季季增 7%,達到 7,480 萬噸,擺脫了第三季氣旋的影響。2026 財年全年產量達到創紀錄的 2.912 億噸,符合財測目標,而 2027 財年展望也維持穩定在 2.86 億至 2.98 億噸之間。
銅的平均實現價格年增 47%,達到每磅 6.53 美元,表現強勁。然而,價格上的利多卻被未來產量下修的陰霾所掩蓋。
分析師下修目標價
在財報公布後,市場反應偏向負面。多家主要券商隨即下修了對 BHP 的目標價,反映出對短期前景的謹慎態度。
- 花旗 (Citi): 維持「中立」評級,目標價從 66 澳元下調至 63 澳元。
- 瑞銀 (UBS): 維持「中立」評級,目標價從 60 澳元下調至 59 澳元。
- 里昂證券 (CLSA): 維持「持有」評級,目標價從 62 澳元下調至 60 澳元。
分析師普遍認為,雖然 BHP 具備優質的基本面,例如連續 47 年支付股息,且銅的長期結構性需求依然存在,但考慮到年初至今股價已大幅上漲 35.9%,短期內的上漲空間可能已有限。罷工的不確定性與銅產量的營運問題,成為投資人目前最關注的焦點。