
Story
BHP, 철광석 파업·구리 생산 전망 하향 조정 '이중고' 직면
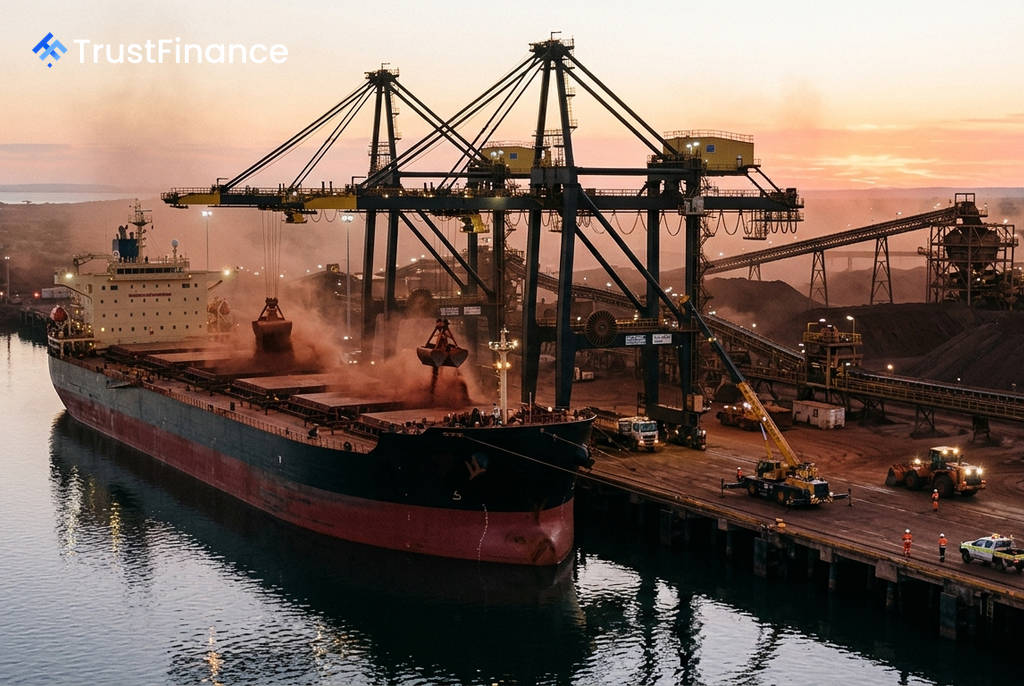
세계 최대 광산업체 BHP 그룹(BHP)이 지난 회계연도 기록적인 철광석 생산량을 달성했음에도 불구하고, 핵심 수출항 파업과 구리 생산량 전망치 하향 조정이라는 두 가지 악재에 직면했다. 이러한 불확실성으로 인해 시드니 증시에서 BHP 주가는 금요일 3% 이상 하락 마감했다.
핵심 리스크: 파업과 구리 생산 차질
BHP는 현재 두 가지 주요 난관에 부딪혔다. 첫째는 서호주 포트 헤들랜드 항구에서 20년 만에 발생한 대규모 파업이다. 2026년 7월 16일 시작된 이 파업으로 인해 하루 약 8천만 달러 규모의 철광석 수출이 차질을 빚고 있으며, 장기화될 경우 2027 회계연도 상반기 실적에 상당한 타격을 줄 수 있다.
두 번째 리스크는 핵심 성장 동력인 구리 사업 부문에서 발생했다. BHP는 남호주 사업장의 예기치 않은 문제로 인해 2027 회계연도 구리 생산량 가이던스를 기존 195만 톤에서 165만~180만 톤으로 하향 조정했다. 이는 전기화 추세에 따른 구리 수요 증가를 기대했던 장기 투자자들에게 실망감을 안겨주었다.
엇갈린 실적과 시장 반응
BHP의 2026 회계연도 4분기 실적은 엇갈린 신호를 보였다. 서호주 철광석 생산량은 전분기 대비 7% 증가한 7,480만 톤을 기록했으며, 연간 생산량은 가이던스 범위 내인 2억 9,120만 톤으로 사상 최대치를 경신했다. 그러나 이러한 성과는 파업과 구리 생산 전망 하향이라는 악재에 가려졌다.
 Ad
실적 발표 이후 다수의 투자은행은 BHP에 대한 투자의견을 하향 조정했다. 씨티, UBS, CLSA 등 주요 3개 증권사는 모두 목표주가를 낮추며 신중한 입장을 유지했다. 현재 시장 컨센서스는 매수 4곳, 보유 12곳, 매도 1곳으로 중립적인 시각이 우세하다.
- 씨티(Citi): 중립, 목표주가 A$66 → A$63
- UBS: 중립, 목표주가 A$60 → A$59
- CLSA: 보유, 목표주가 A$62 → A$60
투자 전망
BHP는 47년 연속 배당금 지급 등 견고한 펀더멘털을 자랑하며, 장기적으로 전기화에 따른 구리의 구조적 수요 증가는 긍정적 요인이다. 파업 문제가 해결될 경우 단기적인 불확실성은 크게 해소될 수 있다.
하지만 연초 대비 주가가 35.9% 상승한 만큼 추가 상승 여력이 제한적이라는 분석도 나온다. 진행 중인 파업 리스크와 구리 부문의 운영상 문제점은 투자자들이 단기적으로 경계해야 할 부분으로 지적된다.