
Story
BHP đối mặt rủi ro kép từ đình công và dự báo sản lượng đồng sụt giảm
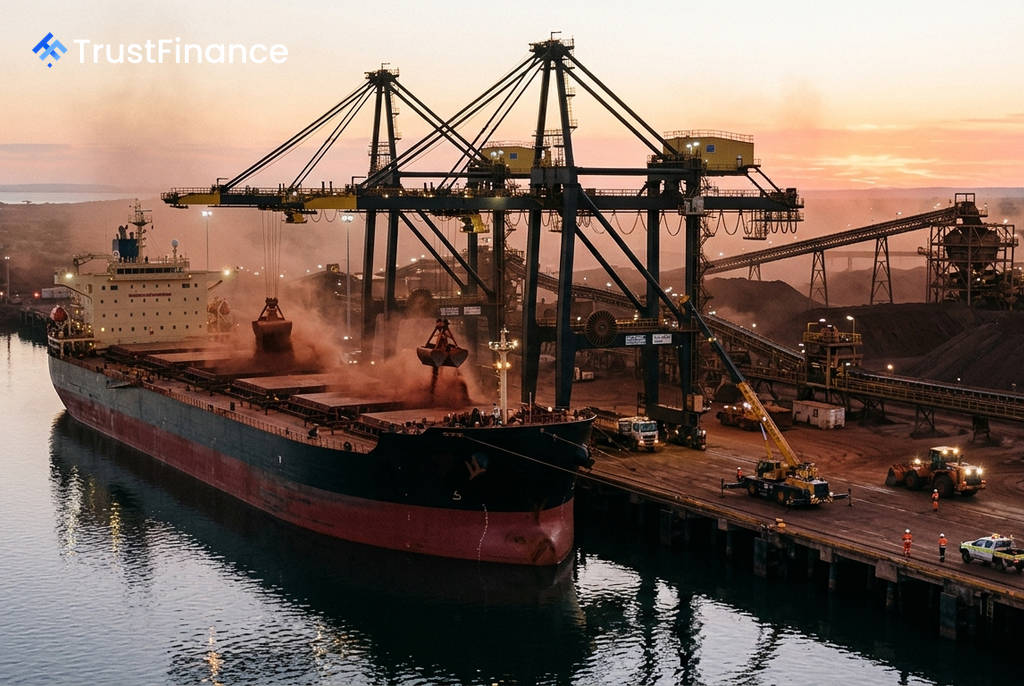
Cổ phiếu của tập đoàn khai khoáng khổng lồ BHP Group đã sụt giảm sau khi báo cáo sản xuất quý IV cho thấy những thách thức lớn đang hiện hữu, bất chấp một năm hoạt động mạnh mẽ. Một cuộc đình công tại cảng xuất khẩu quặng sắt chủ chốt và việc cắt giảm đáng kể dự báo sản lượng đồng trong tương lai đang phủ bóng đen lên triển vọng của công ty.
Báo cáo sản xuất với những tín hiệu trái chiều
Báo cáo quý IV năm tài chính 2026 của BHP mang lại những kết quả đa dạng ở hai mảng hàng hóa chính của công ty.
- Quặng sắt: Sản lượng tại Tây Úc đã phục hồi +7% so với quý trước, đạt 74,8 triệu tấn. Sản lượng cả năm đạt mức kỷ lục 291,2 triệu tấn, nằm trong khoảng dự báo. Tuy nhiên, thành tích này đang bị đe dọa bởi cuộc đình công tại Port Hedland.
- Đồng: Mặc dù giá bán trung bình tăng mạnh +47% so với cùng kỳ năm ngoái lên 6,53 USD/pound, nhưng đây lại là điểm gây thất vọng lớn nhất. BHP đã cắt giảm dự báo sản lượng đồng cho năm tài chính 2027 xuống còn 1,65-1,80 triệu tấn, thấp hơn đáng kể so với mức 1,95 triệu tấn đã giao trong năm 2026, với lý do là các vấn đề vận hành tại Nam Úc. Đây là một bước lùi đáng kể đối với câu chuyện tăng trưởng dài hạn của công ty vốn phụ thuộc nhiều vào đồng.
Rủi ro đình công và phản ứng của thị trường
Cuộc đình công tại Port Hedland, bắt đầu từ ngày 16 tháng 7 năm 2026, là hành động phản đối công nghiệp lớn nhất của BHP trong nhiều thập kỷ. Cảng này xử lý lượng quặng sắt xuất khẩu trị giá khoảng 80 triệu USD mỗi ngày, và một cuộc tranh chấp kéo dài có thể ảnh hưởng nghiêm trọng đến lợi nhuận nửa đầu năm tài chính 2027.
Thị trường đã phản ứng tiêu cực với các thông tin này. Cổ phiếu của BHP niêm yết tại Sydney đã giảm hơn 3% trong phiên giao dịch ngày thứ Sáu. Nhiều nhà phân tích đã hạ giá mục tiêu đối với cổ phiếu, bao gồm:
 Ad
- Citi: Hạ mục tiêu xuống A$63 (từ A$66)
- UBS: Hạ mục tiêu xuống A$59 (từ A$60)
- CLSA: Hạ mục tiêu xuống A$60 (từ A$62)
Sự đồng thuận chung trên thị trường vẫn ở mức trung lập, cho thấy các nhà đầu tư đang tỏ ra thận trọng về tiềm năng tăng giá trong ngắn hạn.
Thách thức ngắn hạn và triển vọng dài hạn
Các nhà đầu tư bi quan chỉ ra rằng cổ phiếu đã tăng mạnh +35,9% từ đầu năm đến nay, cho thấy phần lớn các tin tức tốt có thể đã được phản ánh vào giá. Việc cắt giảm dự báo sản lượng đồng và cuộc đình công đang diễn ra là những rủi ro hữu hình trước mắt.
Tuy nhiên, các yếu tố cơ bản của BHP vẫn được đánh giá cao. Công ty có lịch sử trả cổ tức liên tục trong 47 năm và nền tảng tài chính vững chắc. Về dài hạn, nhu cầu về đồng cho quá trình điện khí hóa toàn cầu vẫn là một động lực tăng trưởng mạnh mẽ. Việc giải quyết thành công cuộc đình công cũng sẽ loại bỏ một yếu tố bất ổn lớn.