
Story
BHP Hadapi Dua Risiko Utama di Tengah Kinerja Tahunan yang Kuat
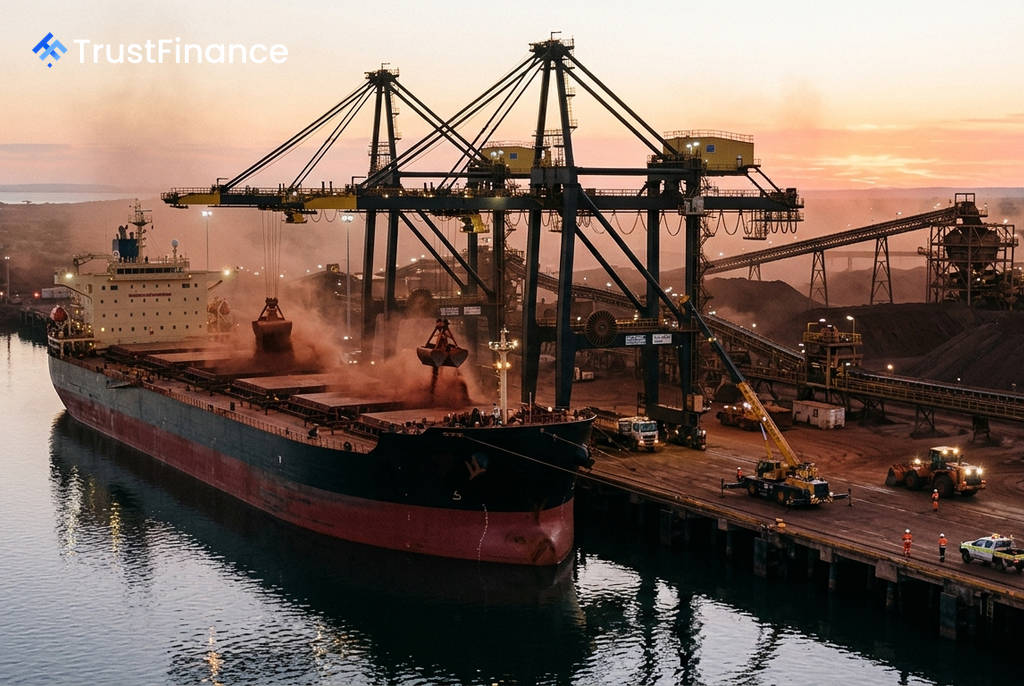
Raksasa pertambangan global BHP Group menghadapi dua tantangan signifikan yang membayangi kinerja operasional yang kuat, yaitu aksi mogok kerja di terminal ekspor utama dan panduan produksi tembaga yang mengecewakan. Perkembangan ini telah memicu kekhawatiran di kalangan investor dan analis, yang tercermin dari pelemahan saham perusahaan lebih dari 3% dalam perdagangan di bursa Sydney baru-baru ini.
Laporan Produksi yang Bervariasi
Dalam laporan kuartal keempat tahun fiskal 2026, BHP menyajikan gambaran yang beragam untuk dua komoditas andalannya. Produksi bijih besi di Australia Barat pulih 7% secara kuartalan menjadi 74,8 juta metrik ton setelah gangguan siklon pada kuartal sebelumnya. Produksi setahun penuh bahkan mencapai rekor 291,2 juta metrik ton, sesuai dengan panduan perusahaan.
Namun, segmen tembaga menjadi sumber kekecewaan utama. Meskipun harga realisasi rata-rata naik kuat sebesar 47% dari tahun ke tahun menjadi $6,53 per pon, BHP memangkas panduan produksi tembaga untuk tahun fiskal 2027 menjadi 1,65–1,80 juta metrik ton. Angka ini turun signifikan dari realisasi 1,95 juta metrik ton pada tahun fiskal 2026, dengan alasan masalah tak terduga pada operasional di Australia Selatan.
Mogok Kerja dan Prospek Tembaga
Dua risiko utama kini menjadi sorotan pasar. Pertama adalah aksi mogok kerja di Port Hedland yang dimulai pada 16 Juli 2026, yang merupakan aksi industrial terbesar perusahaan dalam tiga dekade. Terminal ini menangani ekspor bijih besi senilai sekitar $80 juta per hari, dan perselisihan yang berkepanjangan dapat secara material menekan laba perusahaan pada paruh pertama tahun fiskal 2027.
 Ad
Risiko kedua adalah pemangkasan panduan tembaga. Bagi BHP, yang menjadikan pertumbuhan segmen tembaga sebagai pusat tesis investasi jangka panjangnya—terutama untuk memenuhi permintaan dari elektrifikasi global—penurunan prospek ini menandakan adanya tantangan operasional yang signifikan.
Reaksi Analis dan Valuasi
Menyusul laporan tersebut, sejumlah broker besar merevisi target harga mereka untuk saham BHP, yang mencerminkan sikap yang lebih berhati-hati. Sebagian besar mempertahankan peringkat netral, mengindikasikan keterbatasan potensi kenaikan dalam jangka pendek.
- Citi: Mempertahankan peringkat "Netral", target harga diturunkan menjadi A$63 dari A$66.
- UBS: Mempertahankan peringkat "Netral", target harga diturunkan menjadi A$59 dari A$60.
- CLSA: Mempertahankan peringkat "Tahan" (Hold), target harga diturunkan menjadi A$60 dari A$62.
Konsensus analis yang lebih luas menunjukkan sentimen pasar yang netral, dengan 12 peringkat "Tahan", 4 "Beli", dan 1 "Jual". Valuasi saham, yang telah naik lebih dari 35% sejak awal tahun, dinilai sudah memperhitungkan sebagian besar berita positif, sementara risiko baru kini muncul ke permukaan.