
Story
美銀恢復追蹤四檔歐股,點名益博睿為「AI隱藏版贏家」
Summary
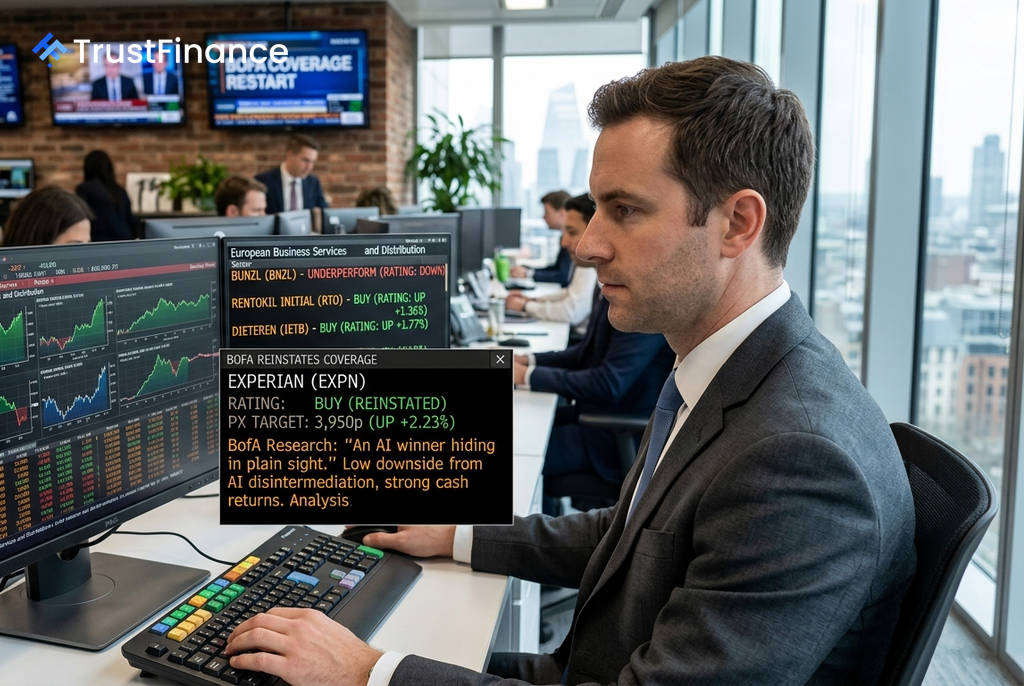
美國銀行證券本週恢復對四家歐洲企業服務與分銷商的評級,給予三家「買入」建議,並稱信用報告機構益博睿是「AI隱藏版贏家」,但對邦茲則持謹慎看法。
美國銀行證券 (BofA Securities) 本週發布一系列研究報告,恢復對四家歐洲商業服務與分銷領域公司的追蹤,評級涵蓋買入與賣出建議,其中信用報告機構益博睿 (Experian) 被譽為「AI 隱藏版贏家」。
三檔獲「買入」評級,益博睿潛力受矚目
在本次恢復追蹤的個股中,有三家公司獲得了「買入」評級,前景看好。
- 益博睿 (Experian): 美銀將其描述為「AI 隱藏版贏家」。報告指出,其軟體團隊評估人工智慧帶來的「去中介化」下行風險為低。美銀預測,到 2029 年,益博睿的每股盈餘 (EPS) 年複合成長率 (CAGR) 將達到 13%,並預計到 2031 年將實現 99 億美元的現金回報,其中包括 60 億美元的股票回購。
- Rentokil Initial: 這家害蟲防治公司同樣獲得「買入」評級,目標價為 515 便士。美銀預計,在害蟲防治市場每年約 6% 的增長支持下,該公司 2025-28 年的 EPS 年複合成長率將達 12%。報告還提到,修訂後的 Terminix 整合計畫初見成效,且新管理層可能推動成本節省。此外,由於新任執行長常駐美國,且 60-65% 的盈利來自北美,美銀認為該公司未來可能將主要上市地點轉移至美國。
- D’Ieteren: 美銀也給予這家比利時公司「買入」評級,理由是其旗下的 Belron 汽車玻璃維修部門及其他業務部門具有上行潛力。報告分析,若 Belron 進行部分 IPO,可能大幅提升 D’Ieteren 的報告利潤率,並為其估值帶來更高的透明度。
Bunzl 前景堪憂,遭評「劣於大盤」
相較之下,美銀對英國商業用品分銷商邦茲 (Bunzl) 的看法則較為謹慎,恢復追蹤後給予「劣於大盤」(Underperform) 評級,目標價為 2,206 便士。
 Ad
分析師 Tim Ramskill 在報告中指出,儘管該公司股價今年以來已上漲 30%,但其中期前景令人擔憂。問題包括多年來有機增長落後於 GDP 增長,以及其北美業務自 2015 年以來以實質計算已萎縮 16%。
報告還提到,自 2021 年以來的毛利率增長並未有效轉化為稅前息前利潤 (EBIT) 率。此外,美銀認為,自 2013 年以來 19 億英鎊的併購相關費用,使調整後每股盈餘被誇大了 28%,投入資本回報率 (ROIC) 也被誇大了 260 個基點。美銀預期,鑑於中期擔憂,該股評級將會下調。
市場意涵
來自美國銀行等大型投資銀行的評級變動,通常會對市場情緒和股價產生影響。此次報告不僅為投資者提供了對這四家公司的具體看法,也揭示了幾個關鍵的市場主題。
首先,將益博睿列為 AI 贏家,顯示市場正積極發掘科技巨頭以外、能從 AI 趨勢中受益的「隱藏版」標的。其次,對 Rentokil 的分析凸顯了企業整合、營運效率和潛在的上市結構調整如何成為價值創造的驅動力。最後,對邦茲的謹慎評級則提醒投資者,即使股價表現強勁,仍需關注其背後的有機增長和利潤品質等基本面因素。