
Story
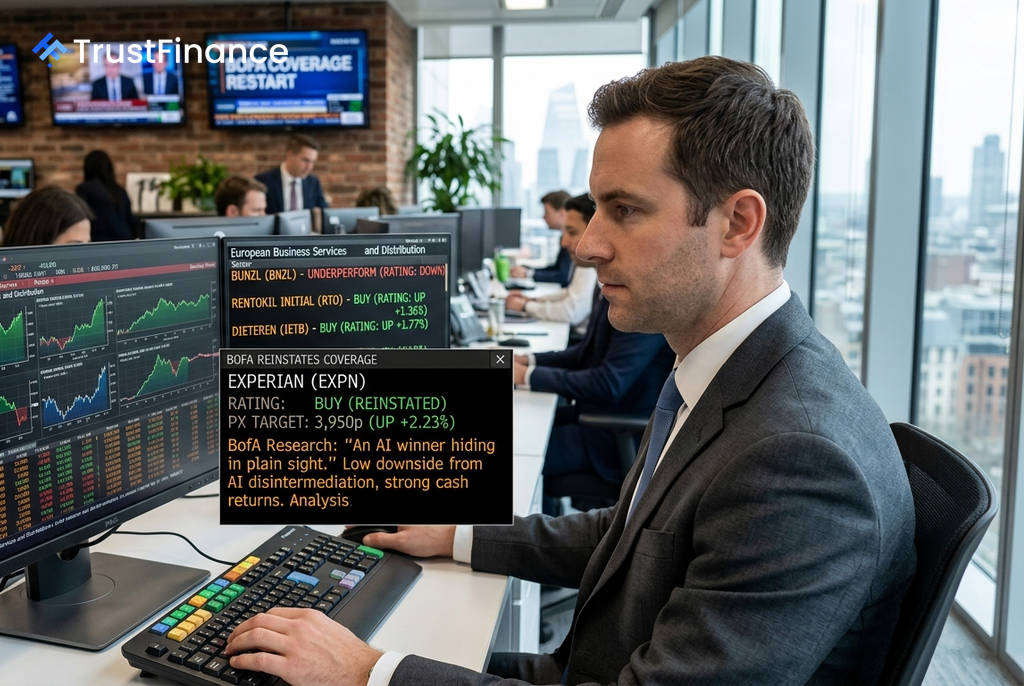
美银重启覆盖四只欧洲股票,称益博睿为“隐藏的AI赢家”
Summary
美国银行本周重启对四家欧洲商业服务和分销公司的研究覆盖,其中对益博睿、Rentokil和D'Ieteren给予“买入”评级,但对Bunzl则持谨慎态度,指出了其中期增长担忧。
Text size
Background
美国银行证券(Bank of America Securities)本周发布了一系列研究更新,重启了对四家欧洲商业服务和分销公司的股票覆盖,给出了看涨与看跌不一的评级。其中,该行将信用报告机构益博睿(Experian)称为“隐藏在众目睽睽之下的AI赢家”。
看涨前景:益博睿、Rentokil与D'Ieteren
美国银行对三家公司给出了积极的看法,均重启为 “买入”评级。
- 益博睿 (Experian):该行认为,益博睿是人工智能领域的潜在赢家,面临来自AI颠覆的下行风险较低。美银预测,到2029年,该公司的每股收益(EPS)复合年增长率(CAGR)将达到 13%,并预计到2031年将实现 99亿美元 的现金回报,其中包括60亿美元的股票回购。
- Rentokil Initial:美银预计,在2025至2028年间,该公司的每股收益复合年增长率将达到 12%,目标价为 515便士。增长动力包括每年约6%增长的害虫防治市场、修订后的Terminix整合计划初见成效,以及新管理层领导下的潜在成本节约。报告还指出,鉴于其新任CEO常驻美国且60-65%的盈利来自北美,Rentokil有可能将其主要上市地点转移至美国。
- D’Ieteren:该行看好其旗下Belron挡风玻璃维修部门等业务的上涨潜力。美银分析称,如果Belron进行部分IPO,可能会大幅提升母公司的报告利润率(900个基点)和增长率(1.7个百分点),并使企业价值/EBITDA倍数降低40%。
对Bunzl持谨慎态度
 Ad
与上述公司相反,美国银行对英国商业用品分销商Bunzl表达了谨慎。该行以 “跑输大盘” (Underperform) 的评级 重启覆盖,目标价为 2,206便士。
分析师在报告中指出,尽管Bunzl的股价今年以来已重估上涨30%,但其中期前景令人担忧。美银指出的主要问题包括:
- 其有机增长多年来一直落后于GDP增速。
- 自2015年以来,其北美业务规模按实际价值计算已萎缩 16%。
- 自2021年以来的毛利率增长并未有效转化为息税前利润率。
- 自2013年以来 19亿英镑 的并购相关费用,使调整后每股收益和投入资本回报率分别虚增了28%和260个基点。
基于这些担忧,美国银行预计该股将面临估值下调的压力。