
Story
BofA ने 4 यूरोपीय शेयरों पर कवरेज फिर से शुरू किया, एक को 'AI का छिपा हुआ विजेता' बताया
Summary
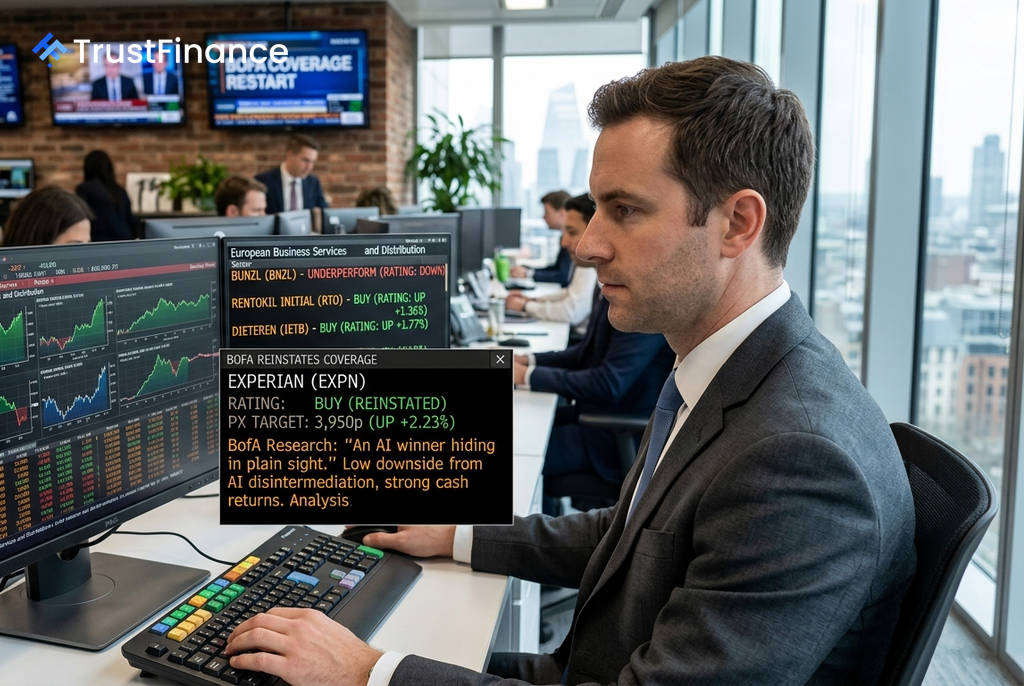
बैंक ऑफ अमेरिका सिक्योरिटीज ने चार यूरोपीय व्यापार सेवा और वितरण शेयरों पर कवरेज फिर से शुरू किया है, जिसमें Experian को AI का एक अप्रत्याशित लाभार्थी बताया गया है, जबकि Bunzl पर सतर्क रुख अपनाया गया है।
बैंक ऑफ अमेरिका (BofA) सिक्योरिटीज ने इस सप्ताह यूरोपीय व्यापार सेवाओं और वितरण क्षेत्र के चार प्रमुख शेयरों पर अपनी कवरेज फिर से शुरू की है। अपनी रिपोर्ट में, बैंक ने कुछ शेयरों पर बुलिश (तेजी) और कुछ पर बियरिश (मंदी) का दृष्टिकोण प्रस्तुत किया है, जिसमें एक कंपनी को "AI का छिपा हुआ विजेता" बताया गया है।
BofA की प्रमुख सिफारिशें
BofA ने अपनी रिपोर्ट में अलग-अलग कंपनियों के लिए मिली-जुली रेटिंग्स जारी की हैं, जो उनके भविष्य के प्रदर्शन की उम्मीदों को दर्शाती हैं।
Experian: 'AI का छिपा हुआ विजेता'
क्रेडिट ब्यूरो Experian को 'बाय' (Buy) रेटिंग के साथ कवरेज में शामिल किया गया है। BofA ने इसे "AI का छिपा हुआ विजेता" करार दिया है, जिसका अर्थ है कि यह आर्टिफिशियल इंटेलिजेंस से अप्रत्याशित रूप से लाभान्वित हो सकता है।
- बैंक के सॉफ्टवेयर टीम के अनुसार, AI डिसइंटरमीडिएशन (बिचौलियों के हटने) से कंपनी को कम जोखिम है।
- BofA ने 2029 तक 13% की चक्रवृद्धि वार्षिक वृद्धि दर (CAGR) से प्रति शेयर आय (EPS) में वृद्धि का अनुमान लगाया है।
- इसके अलावा, 2031 तक $9.9 बिलियन की नकद वापसी की उम्मीद है, जिसमें $6 बिलियन के शेयर बायबैक शामिल हैं।
Rentokil और D’Ieteren पर बुलिश रुख
 Ad
पेस्ट कंट्रोल कंपनी Rentokil Initial को भी 515 पेंस के मूल्य उद्देश्य के साथ 'बाय' (Buy) रेटिंग दी गई है। BofA को उम्मीद है कि 2025-28 के दौरान कंपनी का EPS CAGR 12% रहेगा, जिसका मुख्य कारण लगभग 6% की दर से बढ़ रहा पेस्ट-कंट्रोल बाजार और नए प्रबंधन के तहत लागत बचत की संभावनाएं हैं।
D’Ieteren को भी 'बाय' (Buy) रेटिंग के साथ फिर से कवर किया गया है। बैंक ने इसकी विंडस्क्रीन-रिपेयर यूनिट Belron और अन्य डिवीजनों में विकास की काफी संभावनाएं जताई हैं। रिपोर्ट में कहा गया है कि Belron के आंशिक IPO से कंपनी के रिपोर्टेड मार्जिन में काफी सुधार हो सकता है।
Bunzl पर सतर्क दृष्टिकोण
इसके विपरीत, BofA ने ब्रिटिश व्यापार आपूर्ति वितरक Bunzl पर सतर्क रुख अपनाया है। इसे 'अंडरपरफॉर्म' (Underperform) रेटिंग और 2,206 पेंस का मूल्य उद्देश्य दिया गया है।
बैंक ने मध्यम अवधि के दृष्टिकोण पर चिंता जताई है, जिसमें सकल घरेलू उत्पाद (GDP) से पिछड़ती जैविक वृद्धि और 2015 से उत्तरी अमेरिकी कारोबार में वास्तविक रूप से 16% की गिरावट शामिल है। BofA के अनुसार, 2013 से £1.9 बिलियन के M&A-संबंधित शुल्कों ने कंपनी के समायोजित EPS को कृत्रिम रूप से बढ़ाया है, और बैंक को स्टॉक में "डी-रेटिंग" की आशंका है।