
Story
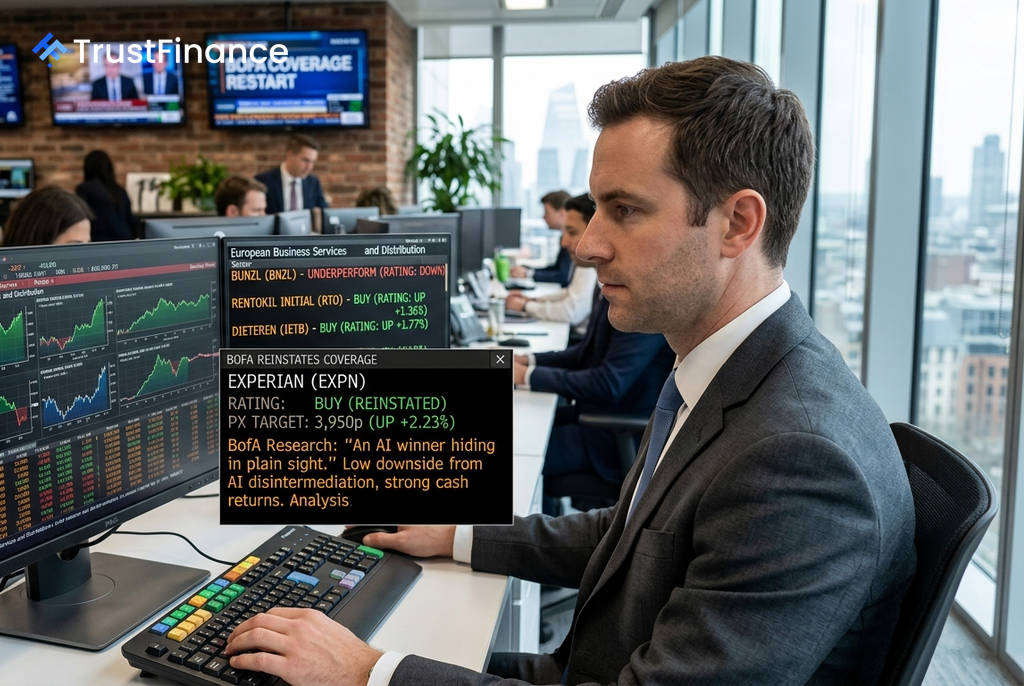
BofA, 유럽 4개 기업 투자의견 재개…엑스페리안 '숨은 AI 수혜주' 평가
Summary
뱅크오브아메리카(BofA)가 유럽 비즈니스 서비스 부문 4개 기업에 대한 투자의견을 재개하며 상반된 전망을 내놓았다. 특히 신용정보회사 엑스페리안을 '숨은 AI 수혜주'로 지목하며 '매수' 등급을 부여했다.
뱅크오브아메리카(BofA) 증권이 유럽의 비즈니스 서비스 및 유통 부문 4개 기업에 대한 분석을 재개하며, 종목별로 엇갈린 투자의견을 제시했다. BofA는 엑스페리안, 렌토킬 이니셜, 디테렌에 대해서는 긍정적인 전망을 내놓았으나, 번즐에 대해서는 신중한 입장을 보였다.
긍정적 전망: 엑스페리안·렌토킬·디테렌
BofA는 신용정보회사 엑스페리안(Experian) 에 대해 '매수' 등급으로 분석을 재개하며 "숨은 인공지능(AI) 수혜주"라고 평가했다. BofA의 소프트웨어팀은 AI로 인한 사업 중단(disintermediation) 리스크가 낮다고 판단했으며, 2029년까지 13%의 주당순이익(EPS) 연평균 성장률(CAGR)을 기록할 것으로 전망했다. 또한 2031년까지 60억 달러의 자사주 매입을 포함해 총 99억 달러의 현금 환원이 이루어질 것으로 예상했다.
해충 방제 기업 렌토킬 이니셜(Rentokil Initial) 역시 '매수' 의견과 목표주가 515펜스를 받았다. BofA는 연간 약 6%씩 성장하는 해충 방제 시장, 터미닉스(Terminix) 인수 통합 계획의 초기 성공, 신임 경영진 하에서의 비용 절감 가능성 등을 긍정적으로 평가했다. 이를 바탕으로 2025-28년 기간 동안 12%의 EPS 연평균 성장률을 달성할 것으로 내다봤다.
벨기에의 디테렌(D'Ieteren) 또한 '매수' 등급으로 분석이 재개됐다. BofA는 자회사인 자동차 유리 수리 업체 벨론(Belron)의 부분 기업공개(IPO) 가능성을 핵심 동력으로 꼽았다. 벨론의 IPO가 성사될 경우, 디테렌의 보고 기준 성장률은 1.7%p, 마진은 900bp 개선되고, 기업가치/상각전영업이익(EV/EBITDA) 배수는 40% 감소하는 효과가 있을 것으로 분석했다.
유일한 '시장수익률 하회' 의견: 번즐
 Ad
반면, 영국의 비즈니스 용품 유통업체 번즐(Bunzl) 에 대해서는 유일하게 '시장수익률 하회(Underperform)' 등급과 목표주가 2,206펜스를 제시했다. BofA는 번즐의 주가가 연초 대비 30% 상승했지만 중기적 전망에 대한 우려가 있다고 지적했다.
BofA가 지적한 주요 우려 사항은 다음과 같다:
- 수년간 국내총생산(GDP)을 밑돈 유기적 성장률
- 2015년 이후 실질적으로 16% 축소된 북미 사업
- 2021년 이후 총이익률 개선이 영업이익률로 연결되지 못하는 문제
- 2013년 이후 발생한 19억 파운드의 인수합병(M&A) 관련 비용이 조정 EPS를 28% 부풀렸다는 분석
BofA는 이러한 중기적 우려를 감안할 때, 번즐의 밸류에이션 하락(de-rating)이 예상된다고 밝혔다.