
Story
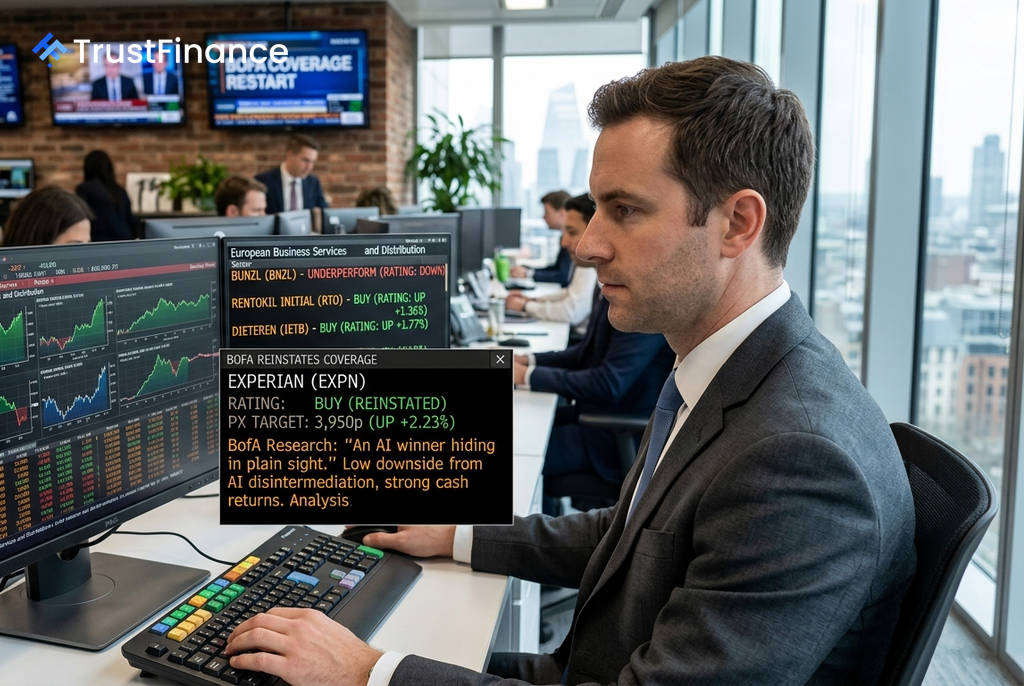
BofA tái khởi động theo dõi 4 cổ phiếu châu Âu, gọi Experian là 'người thắng cuộc AI ẩn mình'
Summary
Bank of America đã đưa ra các khuyến nghị trái chiều khi tái khởi động việc theo dõi bốn cổ phiếu dịch vụ và phân phối tại châu Âu, trong đó đánh giá cao Experian là một cổ phiếu hưởng lợi từ AI, nhưng lại thận trọng với triển vọng của Bunzl.
Bank of America Securities đã tái khởi động việc phân tích một loạt cổ phiếu trong lĩnh vực dịch vụ và phân phối tại châu Âu, đưa ra các khuyến nghị trái chiều bao gồm ba đánh giá "Mua" và một "Hiệu suất kém". Đáng chú ý, ngân hàng này đã gọi công ty báo cáo tín dụng Experian là "người thắng cuộc trong lĩnh vực AI đang ẩn mình".
Các khuyến nghị chính
Trong loạt báo cáo được công bố trong tuần này, Bank of America (BofA) thể hiện sự lạc quan về ba công ty nhưng lại tỏ ra thận trọng với một công ty khác.
Khuyến nghị "Mua"
- Experian (EXPN): Được BofA đánh giá là người hưởng lợi tiềm năng từ trí tuệ nhân tạo. Nhóm phân tích phần mềm của ngân hàng nhận định rủi ro từ việc AI loại bỏ các khâu trung gian là thấp. BofA dự báo tốc độ tăng trưởng kép hàng năm (CAGR) của EPS sẽ đạt 13% cho đến năm 2029 và công ty sẽ hoàn trả 9,9 tỷ USD tiền mặt cho cổ đông vào năm 2031, bao gồm 6 tỷ USD mua lại cổ phiếu quỹ.
- Rentokil Initial (RTO): Ngân hàng này đặt giá mục tiêu 515 pence và dự báo CAGR của EPS sẽ đạt 12% trong giai đoạn 2025-2028. Các yếu tố thúc đẩy bao gồm thị trường kiểm soát côn trùng tăng trưởng khoảng 6% mỗi năm, dấu hiệu thành công ban đầu từ kế hoạch sáp nhập Terminix đã được điều chỉnh và tiềm năng tiết kiệm chi phí dưới ban lãnh đạo mới. BofA cũng đề cập đến khả năng Rentokil có thể chuyển niêm yết chính sang Hoa Kỳ.
- D’Ieteren (IETB): BofA nhận thấy tiềm năng tăng trưởng ở các mảng kinh doanh của tập đoàn, đặc biệt là đơn vị sửa chữa kính chắn gió Belron. Ngân hàng lưu ý rằng một đợt IPO tiềm năng của Belron có thể giúp tăng đáng kể biên lợi nhuận và tăng trưởng được báo cáo cho D'Ieteren, đồng thời mang lại sự minh bạch hơn về định giá.
 Ad
Thận trọng với Bunzl
Trái ngược với các khuyến nghị trên, BofA đã hạ khuyến nghị cho nhà phân phối vật tư kinh doanh Bunzl (BNZL) xuống "Hiệu suất kém" với giá mục tiêu 2.206 pence. Mặc dù cổ phiếu này đã tăng giá 30% từ đầu năm đến nay, BofA bày tỏ lo ngại về triển vọng trung hạn.
Các nhà phân tích chỉ ra rằng tăng trưởng hữu cơ của công ty đã tụt hậu so với GDP trong nhiều năm và mảng kinh doanh tại Bắc Mỹ đã thu hẹp 16% theo giá trị thực tế kể từ năm 2015. Báo cáo cũng cho biết các khoản phí liên quan đến M&A trị giá 1,9 tỷ Bảng Anh kể từ năm 2013 đã "làm đẹp" cho chỉ số EPS điều chỉnh và lợi nhuận trên vốn đầu tư. Do đó, BofA dự đoán cổ phiếu sẽ bị "định giá lại ở mức thấp hơn".