
Story
AI 概念股分析師評等分歧:AMD 獲升評,SAP、Intuit 遭降評
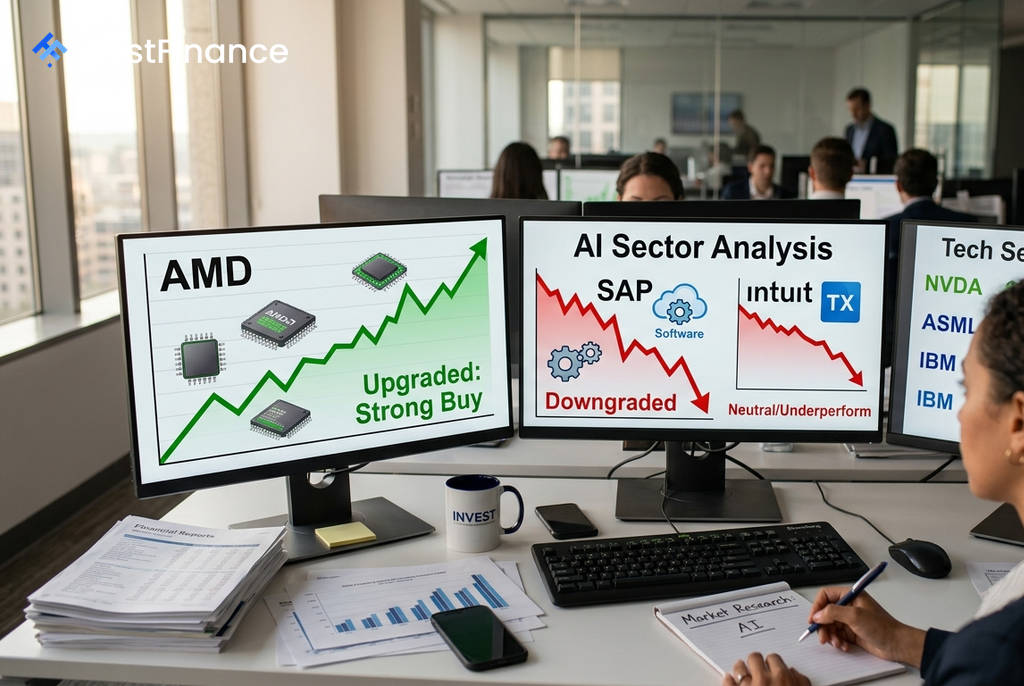
本週,華爾街分析師對人工智慧(AI)領域的幾家重點企業發布了截然不同的評級調整,凸顯了市場對不同公司 AI 策略與執行能力的看法分歧。晶片製造商超微(AMD)前景看好,而軟體公司 SAP 和 Intuit 則面臨挑戰。
晶片股兩樣情:AMD 前景看俏
券商 Raymond James 以伺服器 CPU 市場前景強勁為由,將 AMD 評級從「優於大盤」上調至「強力買進」。該機構預測,在「代理式 AI」(agentic AI)工作負載的推動下,伺服器 CPU 市場將快速擴張,預計到 2030 年將以 44% 的五年複合年增長率成長至約 2010 億美元的規模。
Raymond James 分析師指出,AMD 擁有「最強的直接獲利槓桿、資料中心市場地位和市佔率增長組合」。他們認為,代理式 AI 是新的主要增長引擎,其產生的工作負載主要在 CPU 上運行。
另一方面,美國銀行(Bank of America)重申對半導體設備巨頭艾司摩爾(ASML)的「買進」評級,認為其相對於同業的估值折價「難以合理解釋」。分析師指出,市場普遍預期 ASML 的營收和獲利增長將在大型半導體同業中名列前茅,預計營收複合年增長率為 27%,獲利增長率則高達 39%。
軟體巨頭面臨 AI 挑戰遭降評
歐洲軟體龍頭 SAP 遭瑞銀(UBS)將評級從「買進」下調至「中立」。瑞銀指出,SAP 在代理式 AI 產品的交付上進展緩慢,且下半年雲端業務積壓訂單(cloud backlog growth)的增長可能面臨減速風險。
 Ad
瑞銀分析師表示,SAP 迄今僅交付了 17 個開箱即用的 AI 代理,距離年底達到 200 個的目標相去甚遠,這讓客戶可能轉向自行開發 AI 解決方案。該行不再預期 SAP 能在本十年內達到其「四十法則」(Rule of Forty)的財務目標。
與此同時,財務軟體公司 Intuit 在發布疲軟的財測後,同時遭到摩根大通(JPMorgan)和美國銀行的降評。兩家投行皆將其評級下調至「中立」,主因是來自 AI 的競爭壓力正從其報稅軟體 TurboTax 擴散至更廣泛的業務。
Intuit 預測 2027 財年營收為 232.8 億至 235.1 億美元,低於分析師預期的 237.2 億美元,這意味著增長將從 2026 年的 14% 放緩至 9-10%。分析師認為,TurboTax 正在流失市佔率給成本更低的 AI 替代品,且公司為重振客戶增長而增加的投資可能會在短期內對利潤率構成壓力。
關鍵連結技術受矚目
相較之下,Northland Capital Markets 將晶片公司 Semtech(SMTC)的評級上調至「優於大盤」,目標價為 182 美元。分析師 Gus Richard 認為,「連接性目前是 AI 在功耗和性能方面的瓶頸」,而 Semtech 正在這個領域取得市佔率優勢。
Northland 指出,Semtech 的資料中心營收已佔總銷售額的 30%,並預計到 2027 年底將達到 44%。該公司第二季業績超乎預期,其中資料中心營收年增 91%,創下歷史新高。