
Story
标普全球评级将BJ's批发业务展望上调至正面
Text size
Background
标普全球评级周二将BJ's Wholesale Club Holdings Inc.(纽约证券交易所代码:BJ)的信用展望从稳定上调至正面,表明这家零售商可能在未来12至18个月内获得投资级评级提升。该评级机构确认了BJ's的“BB+”发行人信用评级,并强调了该公司稳健的运营势头和严谨的财务管理。
评级理由
此次调整后的展望反映了标普的预期,即BJ's将继续从传统杂货商手中夺取市场份额。该机构指出,BJ's差异化的价值模式是其关键优势,该模式专注于丰富的商品种类、燃油折扣和促销定价。
标普还注意到BJ's现金流的韧性,这得益于其高利润率的会员制模式。据消息人士透露,2025财年会员费约占总营业收入的61%,续费率高达90%。
扩张与业绩
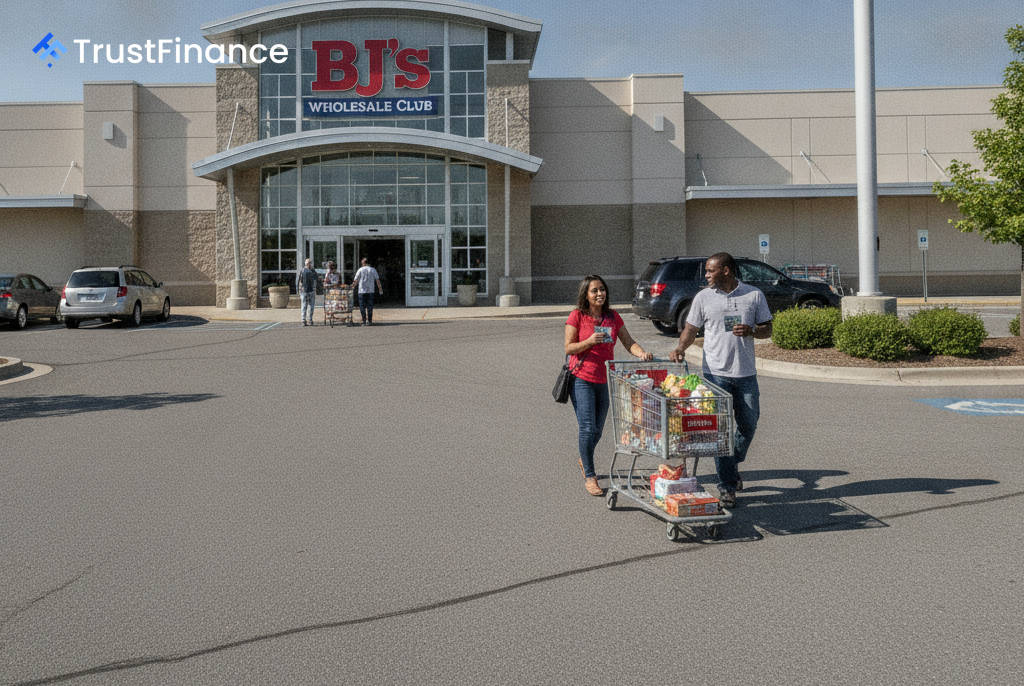
BJ's 正积极拓展其传统的东海岸市场,计划在2025和2026财年开设25至30家新店。此次扩张计划包括进军德克萨斯州,与仓储式超市巨头 Costco 和 Sam's Club 展开直接竞争。
强劲的营收表现支撑了这一增长战略。2026年上半年,BJ's 的业绩如下:
 Ad
- 营收增长12.9%,达到119亿美元
- 同店销售额增长9.2%
标普指出,尽管由于价格再投资和新店开业成本,调整后的 EBITDA 利润率略微下降至7.0%,但其基本面依然稳健。
财务状况及展望
公司稳健的财务政策是其积极展望的关键。标普预计BJ's的调整后债务与EBITDA比率将保持在2倍左右,而公司自身计算的净杠杆率在第二季度仅为0.5倍,远低于其官方设定的1倍以下的目标。
评级机构表示,如果公司在新市场持续推进并保持稳健的杠杆水平,则可能获得评级上调。反之,如果杠杆率超过2.5倍,则展望可能转为稳定。标普预计BJ's在2026财年将产生足够的自由经营现金流,用于自筹8亿美元资本支出和5.5亿美元股票回购。