
Story
软银财报前瞻:ARM阴影与“利好出尽”模式笼罩业绩预期
Text size
Background
软银集团 (9984) 将于8月6日盘后发布其2027财年第一季度业绩报告,市场正密切关注其是否能打破近期的负面模式。尽管分析师的盈利预期门槛不高,但其关键控股公司ARM发出的警告以及一种“利好出尽即是利空”的股价反应模式,给此次财报带来了显著的不确定性。
核心资产ARM的阴影
本次财报最大的变数来自芯片设计公司Arm Holdings (ARM)。软银持有ARM约90%的股份,其股价表现与ARM高度相关。上周,ARM警告称,未来几个季度智能手机的专利授权费收入将会下降,这给投资者情绪带来了双重打击。
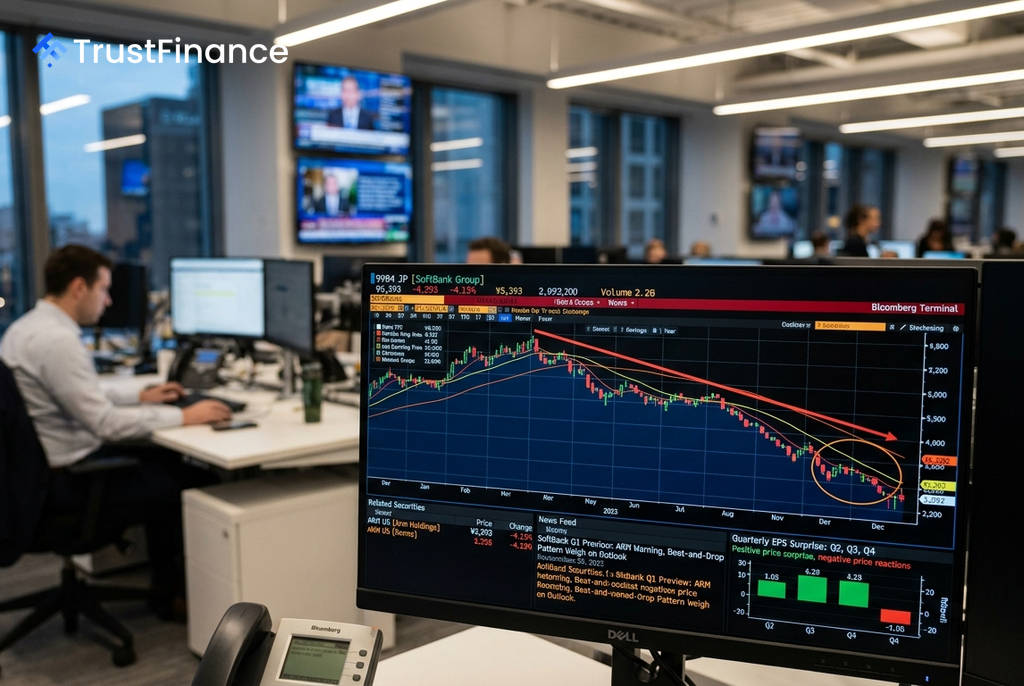
受此消息影响,软银股价于7月30日应声下跌2.6%。此外,该股在7月28日形成了“死亡交叉”(25日移动平均线下穿75日移动平均线)的技术形态,增加了技术面的压力。ARM的预警不仅可能影响软银第一季度的业绩叙事,还可能对其未来指引构成压力,尤其是在人工智能驱动的数据中心需求增长一直掩盖其传统移动业务疲软的情况下。
“利好出尽”的股价模式
一个值得投资者高度警惕的模式是,软银在过去三个季度均以巨大优势超出了盈利预期,但其股价每次都在财报发布后下跌。
- 2026财年第四季度:每股收益超出预期407.6%,但股价反应为-3.62%
- 2026财年第三季度:每股收益超出预期32.2%,股价反应为-6.70%
- 2026财年第二季度:每股收益超出预期103.4%,股价反应为-1.55%
 Ad
这种现象表明,市场可能已经提前消化了其投资组合的增值利好,并在业绩确认后选择获利了结。鉴于软银股价已从近期高点回落,本次财报后的市场反应可能会更加平衡。
市场预期与多空因素
根据市场共识,软银第一季度的每股收益 (EPS) 预期仅为24.62日元,营收预期为1.96万亿日元。极低的EPS预期主要是因为软银的利润严重依赖其投资组合的公允价值变动,而非稳定的经营性现金流,因此波动性极大。
财报发布前,市场多空观点交织:
- 看多理由:极低的EPS预期意味着超越门槛很低,任何由人工智能相关投资(如OpenAI)带来的小幅收益都可能构成显著的“意外之喜”。
- 看空理由:核心资产ARM的预警是直接利空;“利好出尽”模式已成惯性;技术指标呈负面信号。此外,德意志银行近期将软银评级从“买入”下调至“持有”,理由是前期涨幅过大导致上升空间有限,以及日元汇率波动可能对以日元计价的海外投资估值产生负面影响。